
Le diagnostic financier par les ratios
- Code
- PER 5.06
- Public
- Rayon disciplinaire, tous publics
- Cours
- 10 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
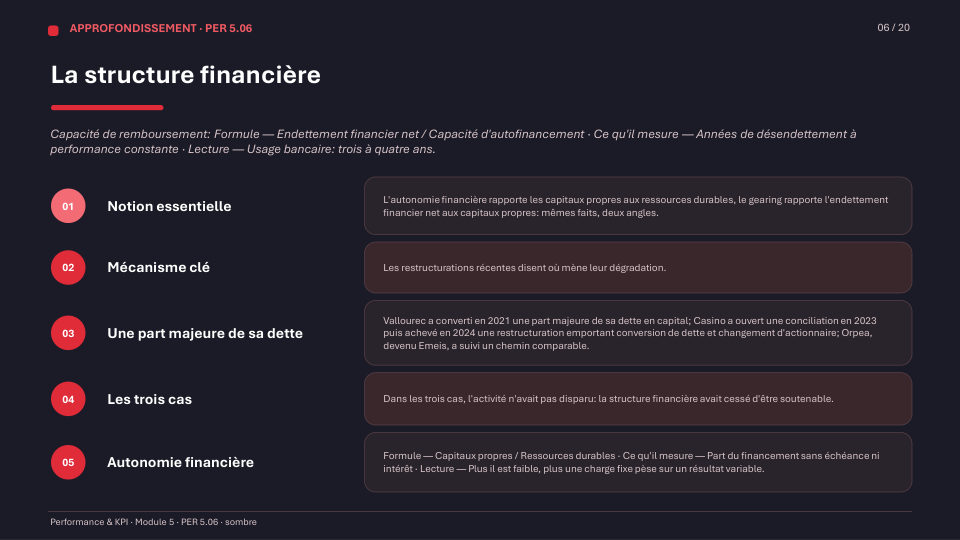
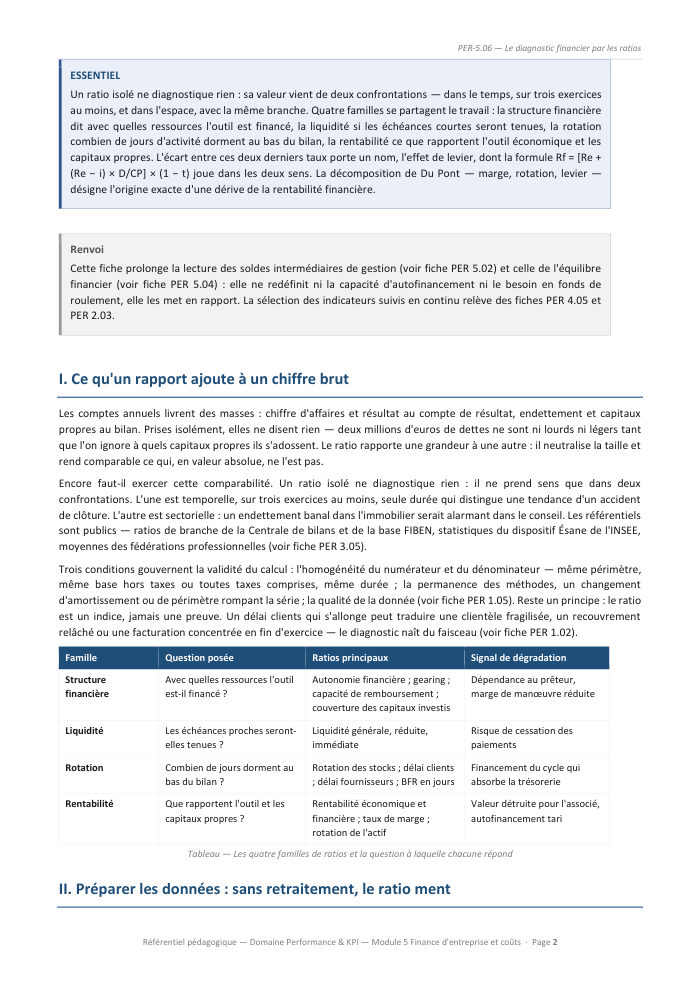
Deux millions d'euros de dettes ne sont ni lourds ni légers tant que l'on ignore à quels capitaux propres ils s'adossent. Les comptes annuels livrent des masses ; le diagnostic commence lorsque ces masses sont rapportées les unes aux autres, puis confrontées au temps et à la branche.
Voir ce que traite le coursCours
10 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
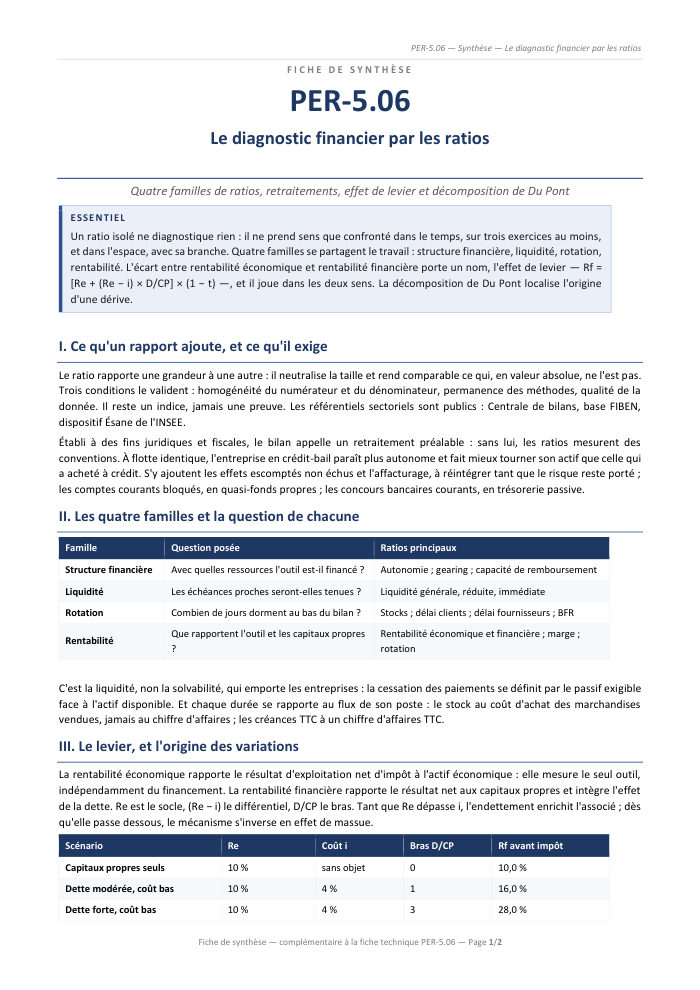
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
9 sections, 10 pages
- ICe qu'un rapport ajoute à un chiffre brut
- IIPréparer les données : sans retraitement, le ratio ment
- IIILa structure financière : qui finance quoi, et à quel risque
- IVLa liquidité : tenir les échéances, question distincte de la solvabilité
- VLa rotation : convertir les postes de bilan en jours d'activité
- VILa rentabilité : deux étages, deux destinataires
- VIIL'effet de levier, et l'effet de massue qui en est le revers
- VIIILa décomposition de Du Pont : localiser l'origine de la variation
- IXConduire le diagnostic : du faisceau de ratios au jugement motivé
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Quatre familles de ratios, quatre questions
La fiche organise le diagnostic autour de quatre familles : la structure financière dit avec quelles ressources l'outil est financé, la liquidité si les échéances proches seront tenues, la rotation combien de jours d'activité dorment au bas du bilan, la rentabilité ce que rapportent l'outil économique et les capitaux propres. Chacune est traitée avec ses formules, sa lecture et ses signaux de dégradation.
Un principe traverse l'ensemble : un ratio isolé ne diagnostique rien. Sa valeur naît de deux confrontations — dans le temps, sur trois exercices au moins, et dans l'espace, face aux références de branche publiées par la Centrale de bilans, la base FIBEN ou le dispositif Ésane de l'INSEE.
Retraiter le bilan avant de calculer
Le bilan comptable est établi pour rendre compte, non pour être analysé. La fiche détaille les six retraitements sans lesquels les ratios mesurent des conventions plutôt que des réalités : crédit-bail, effets escomptés non échus, affacturage, comptes courants d'associés bloqués, concours bancaires courants, actifs sans valeur de revente. Chaque omission est reliée au ratio qu'elle fausse.
Levier, effet de massue, décomposition de Du Pont
- L'écart entre rentabilité économique et rentabilité financière, expliqué par la formule Rf = [Re + (Re − i) × D/CP] × (1 − t), lue en trois temps : un socle, un différentiel, un bras multiplicateur.
- La symétrie du mécanisme : dès que la rentabilité économique passe sous le coût de la dette, le bras qui multipliait le gain multiplie la perte. Un tableau compare sept structures de financement à rentabilité économique identique.
- La décomposition de Du Pont — marge nette, rotation de l'actif, levier — et son usage dynamique par substitutions en chaîne, qui situe l'origine d'une dérive.
- La cohérence des bases hors taxes et toutes taxes comprises dans les ratios de rotation, où se loge l'erreur la plus fréquente.
À qui elle sert
La fiche se clôt sur une séquence de diagnostic en sept étapes et sur les fonctions score (Beaver, Altman, Conan et Holder) et leurs réserves d'usage. Elle s'adresse aux étudiants appelés à commenter des comptes en épreuve ou en dossier professionnel, comme aux formateurs cherchant un support complet sur l'analyse financière par les ratios.
Objectifs de la fiche
- Retraiter un bilan comptable avant tout calcul : crédit-bail, effets escomptés non échus, comptes courants bloqués, concours bancaires
- Calculer et interpréter les ratios des quatre familles : structure, liquidité, rotation, rentabilité
- Distinguer profitabilité et rentabilité, puis rentabilité économique et rentabilité financière
- Appliquer la formule de l'effet de levier et reconnaître le basculement en effet de massue
- Décomposer une rentabilité financière selon Du Pont pour situer l'origine d'une variation
- Conduire un diagnostic complet en sept étapes et en formuler la synthèse motivée
Questions fréquentes
Pourquoi faut-il retraiter le bilan avant de calculer des ratios ?
Parce que le bilan comptable obéit à des objectifs juridiques et fiscaux, alors que l'analyste cherche les emplois économiques réels et les ressources qui les financent. Deux entreprises exploitant une flotte identique, l'une acquise à crédit et l'autre prise en crédit-bail, n'affichent pas la même autonomie financière ni la même rotation de l'actif, alors que leur situation économique est la même. La fiche recense six retraitements et, pour chacun, le ratio qu'il redresse.
Qu'est-ce que l'effet de massue, par rapport à l'effet de levier ?
C'est le même mécanisme, joué à l'envers. Tant que la rentabilité économique dépasse le coût de la dette, l'endettement enrichit l'associé d'autant plus vite que le bras D/CP est long. Dès que la rentabilité économique passe sous ce coût, chaque euro emprunté détruit de la valeur et le bras multiplie la perte. La symétrie est parfaite : un endettement élevé n'est pas condamnable en soi, il est conditionnel.
Pourquoi un délai clients peut-il être exact et faux à la fois ?
Parce que le calcul peut être juste et les bases incohérentes. Les créances figurent au bilan toutes taxes comprises, le chiffre d'affaires hors taxes : les rapporter sans correction introduit un biais égal au taux de taxe, et au taux normal soixante jours réels s'affichent à soixante-douze. La même exigence vaut pour les stocks, qui se rapportent au coût d'achat des marchandises vendues et jamais au chiffre d'affaires.