
Bulletin de paie et masse salariale
- Code
- RH 8.02
- Public
- Rayon disciplinaire, tous publics
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Pour le salarié, le bulletin de paie se résume souvent à une ligne : le net versé. Pour l'employeur, il est l'aboutissement d'un processus qui mobilise droit du travail, Sécurité sociale, fiscalité et comptabilité. Comment passe-t-on du salaire promis au coût réel supporté ?
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
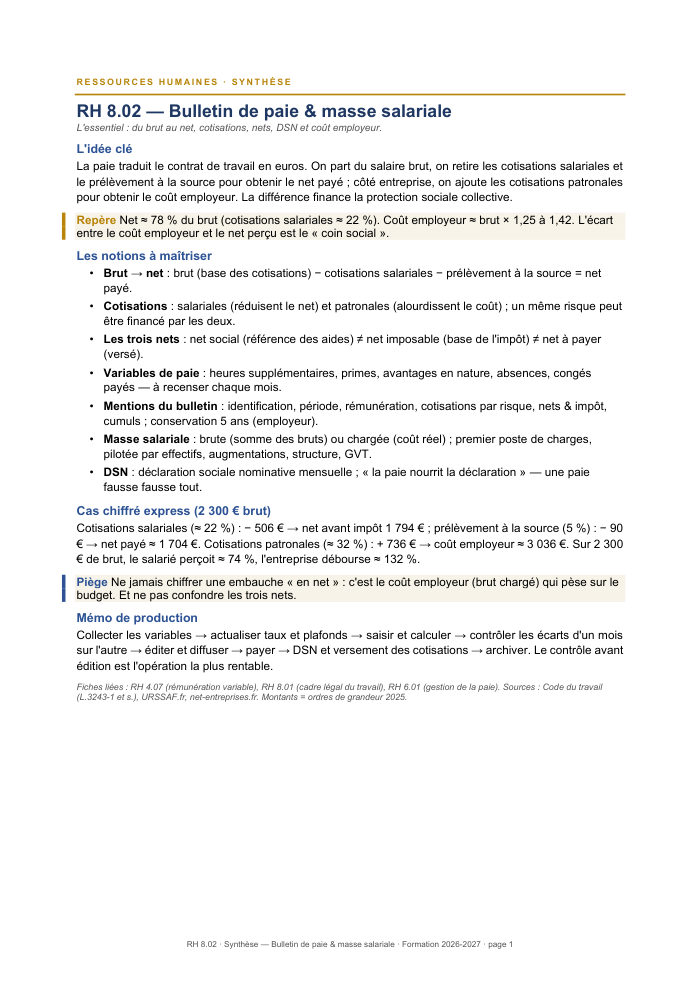
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
13 sections, 8 pages
- 1La paie, au carrefour du droit, du social et de la gestion
- 2Du salaire brut au net : la cascade de la paie
- 3Les cotisations sociales : salariales et patronales
- 4Net à payer, net imposable, net social et prélèvement à la source
- 5Les variables de paie : ce qui fait bouger le bulletin
- 6La structure et les mentions obligatoires du bulletin
- 7La masse salariale et le coût employeur
- 8La DSN et la dématérialisation de la paie
- 9Piloter la paie : contrôles, erreurs fréquentes et indicateurs
- 10Cas pratique chiffré
- 11Pièges fréquents & mémo checklist
- 12Glossaire
- 13Sources & pour aller plus loin
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- cascade brut vers net
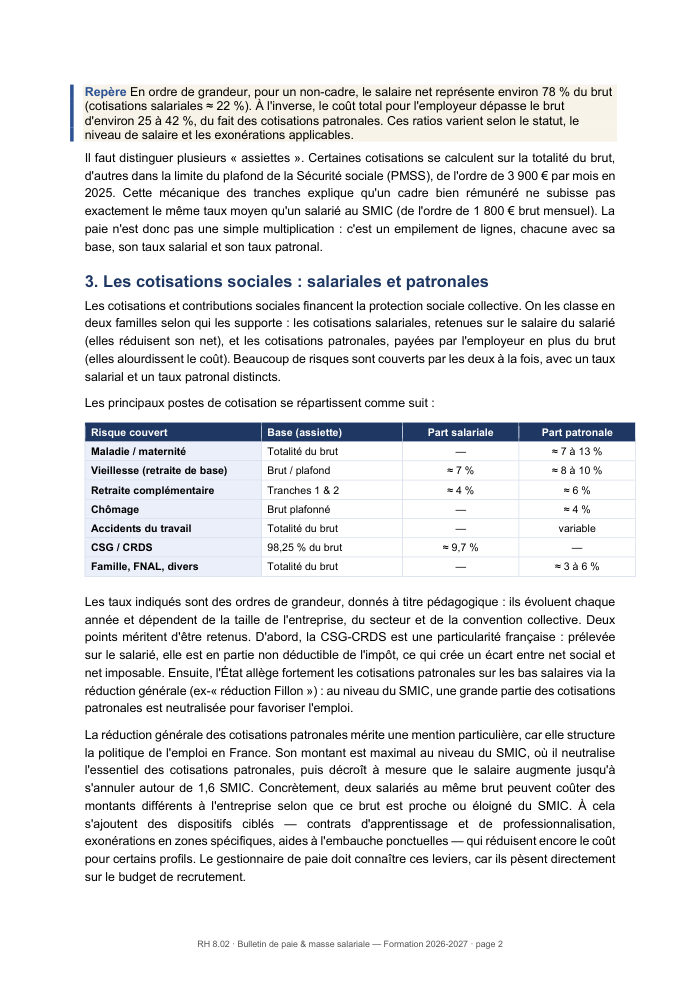
- tableau des cotisations par risque avec assiette et parts
- réduction générale des cotisations patronales (ex-réduction Fillon)
- tableau des blocs de mentions obligatoires du bulletin
- formule du coût employeur
- ratios de pilotage social (masse salariale/CA, coût moyen, taux de charges, productivité)
- coefficients d'estimation 1,25 à 1,42
- DSN et signalements d'événement
Présentation de la notion
Un document obligatoire, au carrefour de trois métiers
Le bulletin de paie est remis par l'employeur à chaque versement de salaire. Il détaille la rémunération brute, les cotisations et contributions sociales, et le net payé. Sa délivrance est obligatoire (article L.3243-2 du Code du travail) et peut se faire sous forme électronique, sauf opposition du salarié. La fonction paie se situe à l'intersection des ressources humaines, de la comptabilité et du juridique : elle exige rigueur, veille réglementaire permanente (taux et plafonds évoluent chaque année) et discrétion.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Décrire la cascade de la paie, du salaire brut au net payé, étape par étape
- Situer le net social, le net imposable et le net payé dans le calcul
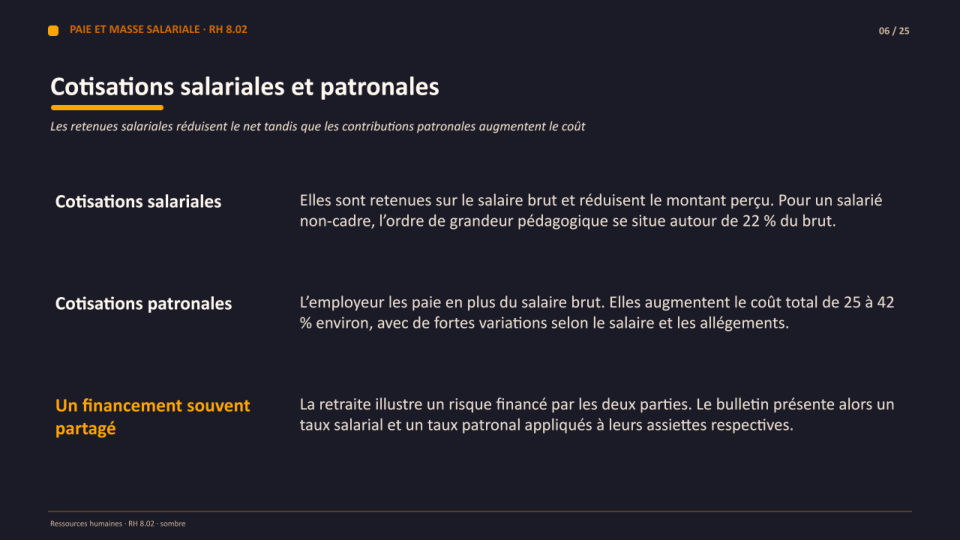
- Chiffrer l'écart brut/net (≈ 22 %) et le surcoût employeur (≈ 25 à 42 %)
- Distinguer les cotisations assises sur le brut total de celles limitées au PMSS
- Rattacher la délivrance obligatoire du bulletin à l'article L.3243-2 du Code du travail
- Expliquer à un collaborateur pourquoi son net est inférieur à son brut
Questions fréquentes
Pourquoi le salaire net est-il inférieur au salaire brut ?
Parce que des cotisations salariales sont prélevées sur le brut pour financer la protection sociale (maladie, retraite, chômage, famille, accidents du travail). Pour un non-cadre, elles représentent environ 22 % du brut, si bien que le net avoisine 78 % du brut.
Combien coûte réellement un salarié à l'employeur ?
Le coût total pour l'employeur dépasse le salaire brut d'environ 25 à 42 %, en raison des cotisations patronales qui s'ajoutent au brut. Ce ratio varie selon le statut, le niveau de salaire et les exonérations applicables.
Qu'est-ce que le plafond de la Sécurité sociale (PMSS) ?
C'est une limite, de l'ordre de 3 900 € mensuels, qui sert d'assiette à certaines cotisations. Contrairement aux cotisations calculées sur la totalité du brut, ces cotisations plafonnées ne s'appliquent que jusqu'à ce montant.
Le bulletin de paie est-il obligatoire ?
Oui, sa délivrance est imposée par l'article L.3243-2 du Code du travail à chaque versement de salaire. Il peut être remis sous forme électronique, sauf si le salarié s'y oppose.