
Les mécanismes comptables : partie double, journal, grand livre, balance
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.03
- Public
- Candidats au BTS CG, processus P1
- Cours
- 12 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
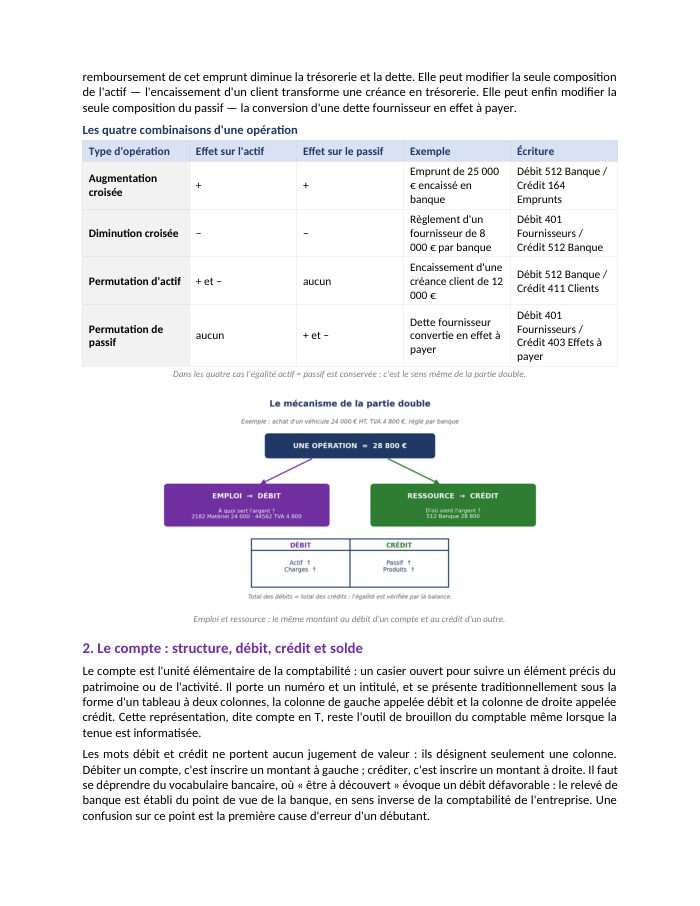
Une opération, deux regards : d'où vient l'argent (la ressource) et à quoi sert-il (l'emploi) ? Cette dualité, traduite en comptabilité par la partie double, est la règle unique dont découlent le plan de comptes, la chaîne journal-grand livre-balance et la double détermination du résultat.
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
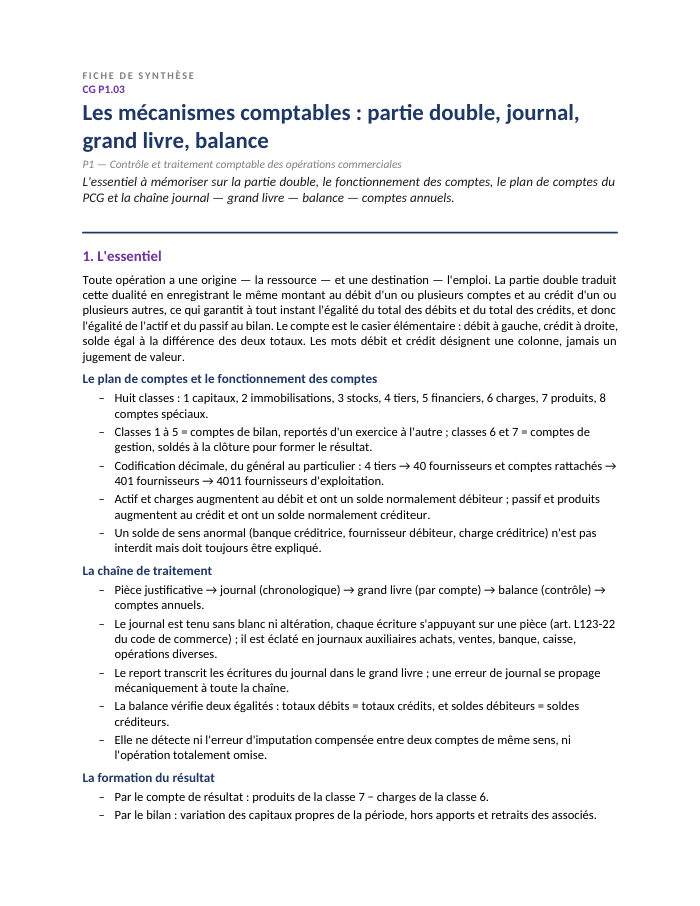
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 12 pages
- 1La partie double : une opération, deux regards
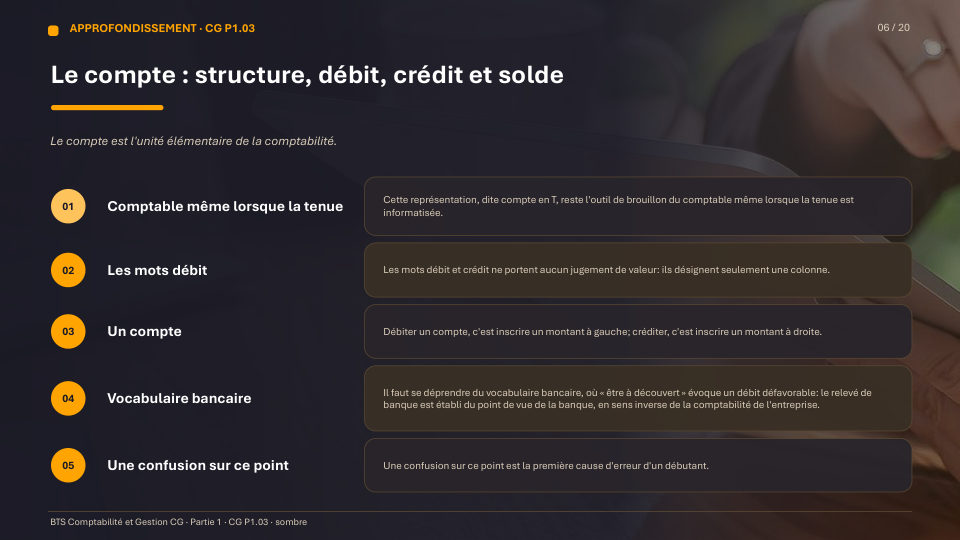
- 2Le compte : structure, débit, crédit et solde
- 3Analyser une opération : la méthode en quatre temps
- 4Le plan de comptes du PCG : huit classes et codification décimale
- 5Le fonctionnement des comptes selon leur classe
- 6Du journal aux comptes annuels : la chaîne de traitement
- 7La formation du résultat et sa double vérification
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Le compte, casier élémentaire
Chaque compte se présente en deux colonnes, débit à gauche et crédit à droite, sans jugement de valeur — il faut se déprendre du vocabulaire bancaire où « être à découvert » évoque un débit défavorable. Le plan de comptes du PCG organise l'information en huit classes : les classes 1 à 5 pour le bilan (capitaux, immobilisations, stocks, tiers, financiers), les classes 6 et 7 pour la gestion (charges, produits), la classe 8 pour les comptes spéciaux. La codification est décimale : chaque chiffre ajouté affine le détail sans jamais contredire les précédents.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Expliquer le principe de la partie double et la logique emploi / ressource
- Lire et faire fonctionner un compte en T selon sa nature (débit, crédit, solde)
- Situer un compte dans les huit classes du plan comptable général et lire une codification décimale
- Reconstituer la chaîne pièce justificative → journal → grand livre → balance → comptes annuels
- Vérifier le résultat de l'exercice par ses deux modes de calcul (compte de résultat et variation des capitaux propres)
Questions fréquentes
Pourquoi une charge s'enregistre-t-elle hors taxes ?
Parce que la TVA déductible n'est pas un coût pour l'entreprise mais une créance sur l'État. Une facture d'achat de 3 000 € HT avec 20 % de TVA débite le compte 607 pour 3 000 € et le compte 44566 pour 600 € de TVA déductible, jamais 3 600 € en charge.
Une balance équilibrée prouve-t-elle que la comptabilité est juste ?
Non. La balance vérifie l'égalité arithmétique des débits et des crédits, mais elle ne détecte ni une erreur d'imputation entre deux comptes de même sens (erreur compensée) ni une opération totalement omise.
Comment savoir si un compte augmente au débit ou au crédit ?
Cela dépend de sa position au bilan : un compte d'actif ou de charges augmente au débit (solde normalement débiteur), un compte de passif ou de produits augmente au crédit (solde normalement créditeur).
À quoi sert de calculer le résultat deux fois ?
C'est le contrôle final de toute la chaîne comptable : si le résultat obtenu par différence produits-charges diffère de celui obtenu par variation des capitaux propres, une erreur existe forcément quelque part dans les écritures.