
Le contrôle des documents commerciaux du devis à l'encaissement
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.04
- Public
- Candidats au BTS CG, processus P1
- Cours
- 12 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
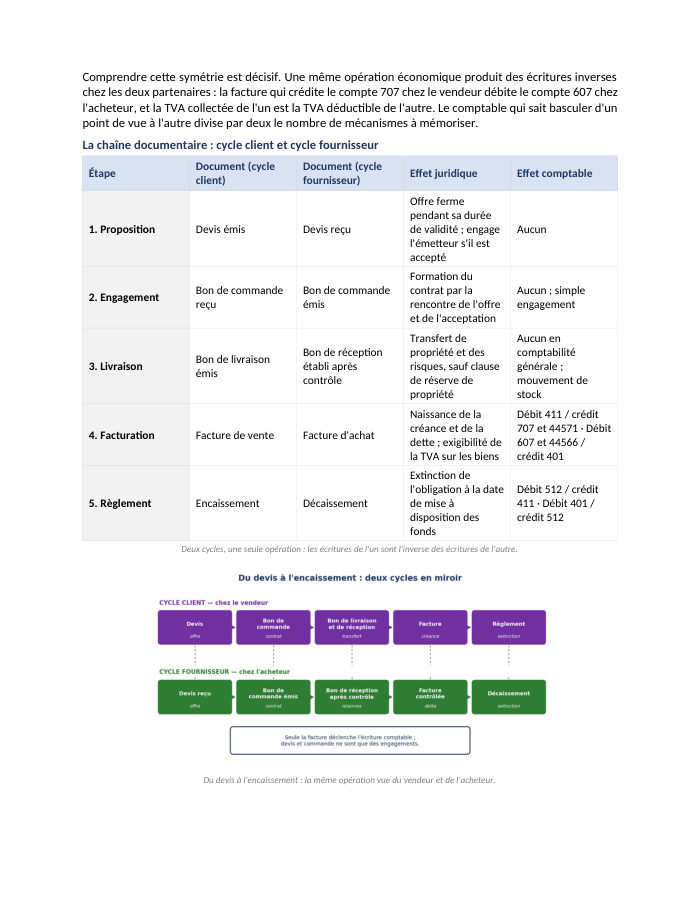
Une opération commerciale ne se résume jamais à une facture isolée : elle laisse une piste documentaire complète — devis, commande, livraison, facturation, règlement — dont chaque pièce doit être contrôlée avant tout enregistrement. C'est cette chaîne, et le contrôle qui la sécurise, que déroule cette fiche.
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
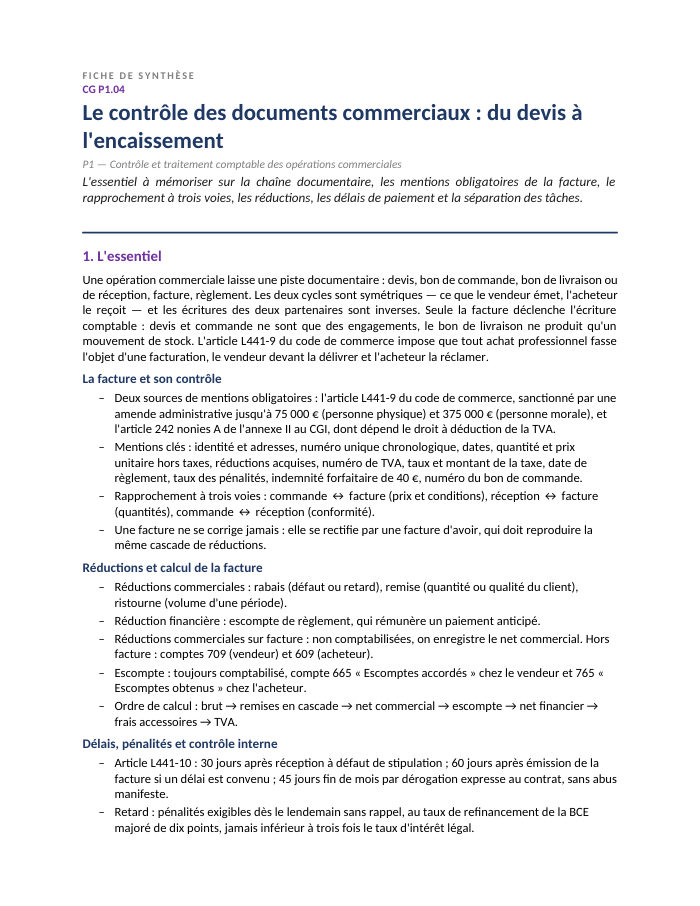
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 12 pages
- 1La chaîne documentaire : deux cycles en miroir
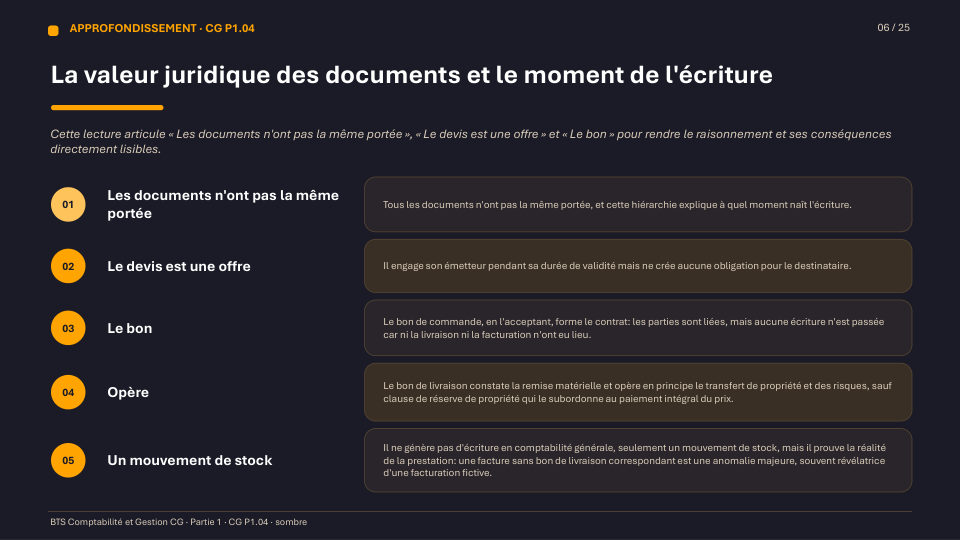
- 2La valeur juridique des documents et le moment de l'écriture
- 3Les mentions obligatoires de la facture
- 4Le contrôle à opérer : le rapprochement à trois voies
- 5Le traitement des anomalies : de l'écart à l'avoir
- 6Les réductions commerciales et financières
- 7Délais de paiement, pénalités et indemnité de recouvrement
- 8La séparation des tâches, condition de la fiabilité
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- rapprochement à trois voies (commande, réception, facture)
- cascade de calcul brut → net commercial → net financier → frais accessoires → TVA
- grille des quatre réductions rabais / remise / ristourne / escompte
- matrice de séparation des tâches engager / détenir / enregistrer / contrôler
- tableau des plafonds de délais de paiement de l'article L441-10
Présentation de la notion
Deux cycles en miroir
Le cycle client (devis émis, bon de commande reçu, livraison, facture de vente, règlement encaissé) est rigoureusement symétrique au cycle fournisseur vu de l'autre côté. Seule la facture déclenche l'écriture comptable : devis et bon de commande ne sont que des engagements, sans traduction comptable immédiate.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Reconstituer la chaîne documentaire complète, du devis au règlement, dans les deux cycles client et fournisseur
- Identifier les mentions obligatoires d'une facture (code de commerce et code général des impôts)
- Appliquer le rapprochement à trois voies (commande, réception, facture) pour détecter une anomalie
- Calculer une facture en cascade en distinguant réductions commerciales (non comptabilisées) et escompte (toujours comptabilisé)
- Connaître les plafonds légaux des délais de paiement et les pénalités de retard
- Justifier l'intérêt de la séparation des tâches dans le cycle achats-ventes
Questions fréquentes
À quel moment une opération commerciale donne-t-elle lieu à une écriture comptable ?
Seule la facture déclenche l'écriture de vente ou d'achat. Le devis et le bon de commande ne sont que des engagements, sans enregistrement comptable ; le bon de livraison ne génère qu'un mouvement de stock.
Quelle est la différence entre une remise et un escompte de règlement ?
La remise est une réduction commerciale liée à la marchandise ou au client (quantité, fidélité) : si elle figure sur la facture, elle n'est jamais comptabilisée séparément. L'escompte de règlement rémunère un paiement anticipé : c'est une charge financière (compte 665), toujours comptabilisée.
Peut-on corriger soi-même une erreur détectée sur une facture reçue ?
Non, il est interdit d'altérer une pièce justificative. Toute anomalie se corrige par une facture d'avoir émise par le fournisseur, jamais en rayant ou en annotant la facture d'origine.
Quels sont les délais de paiement maximum autorisés entre professionnels ?
L'article L441-10 du code de commerce plafonne le délai à 60 jours à compter de l'émission de la facture, ou 45 jours fin de mois par dérogation contractuelle expresse ; à défaut de stipulation, le délai de droit commun est de 30 jours.