
Le rapprochement bancaire
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.10
- Public
- Candidats au BTS CG, processus P1
- Cours
- 12 pages, PDF
- Diaporama
- 22 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Le compte 512 tenu par l'entreprise et le relevé adressé par la banque décrivent la même trésorerie et ne concordent pourtant presque jamais. Expliquer chaque écart, équilibrer l'état et ne passer que les écritures qui s'imposent : c'est ce contrôle qui donne au poste « Disponibilités » sa valeur probante.
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

Diaporama
22 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
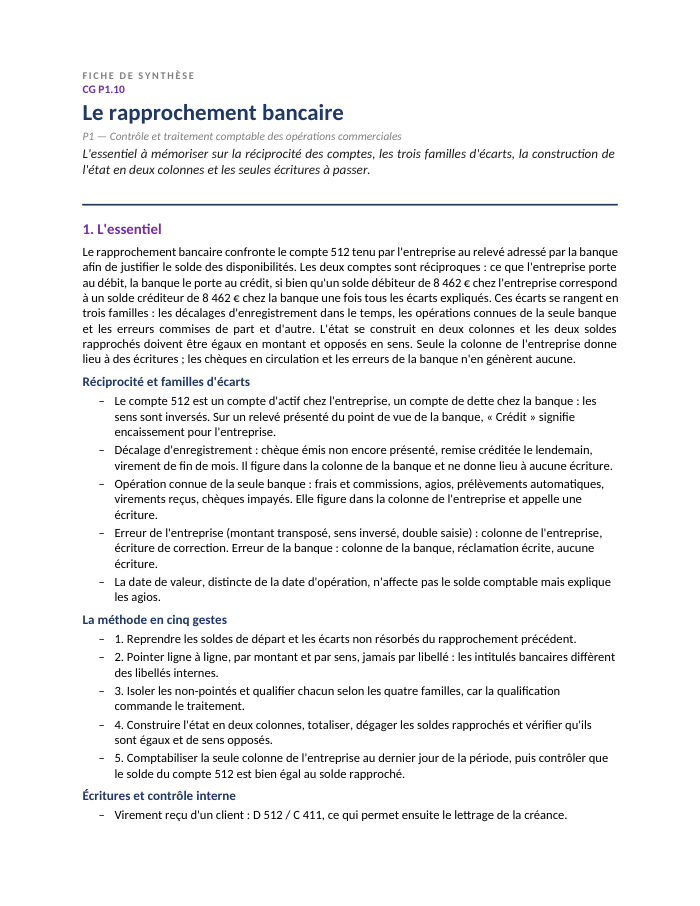
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 12 pages
- 1Le principe et la finalité du rapprochement bancaire
- 2Le principe de réciprocité des comptes
- 3Pourquoi les deux soldes divergent
- 4La méthode du pointage et la construction de l'état
- 5Les écritures de régularisation
- 6Les chèques en circulation et les points de vigilance
- 7Le rapprochement dans le contrôle interne
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Le principe de réciprocité
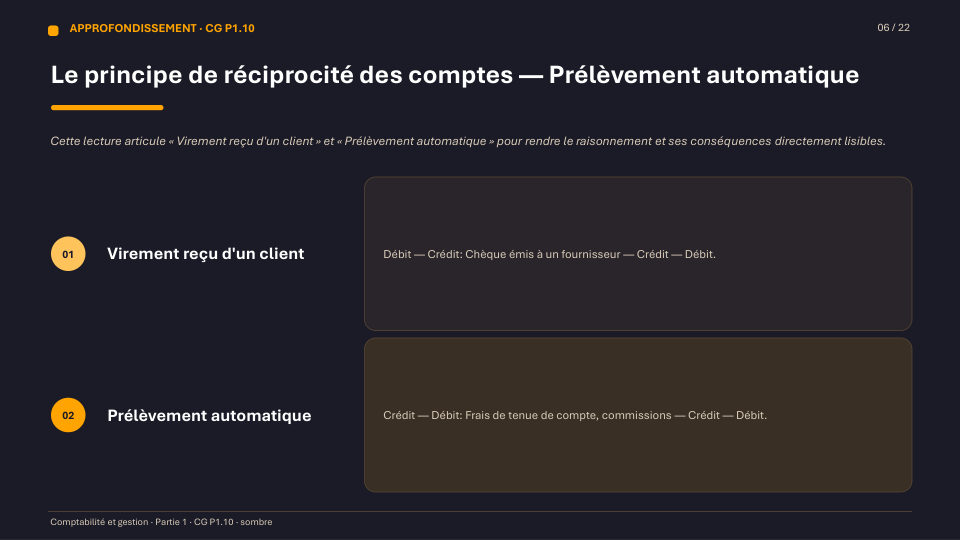
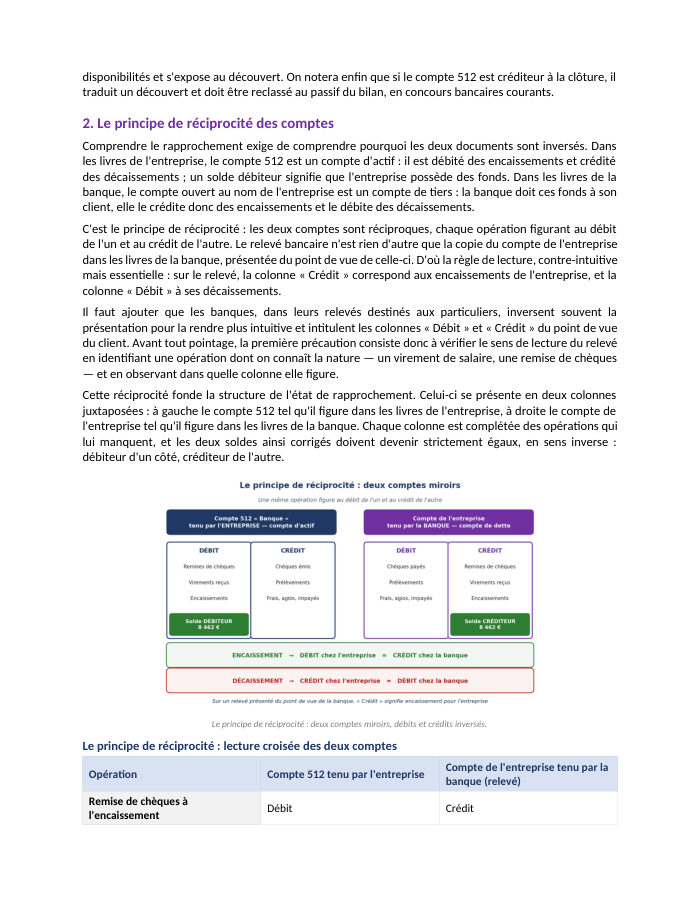
Les deux comptes sont le miroir l'un de l'autre : ce que l'entreprise porte au débit, la banque le porte au crédit, et inversement. Sur un relevé présenté du point de vue de la banque, la colonne « Crédit » correspond donc aux encaissements de l'entreprise — une règle contre-intuitive mais essentielle avant tout pointage.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Expliquer le principe de réciprocité entre le compte 512 de l'entreprise et le relevé bancaire
- Qualifier chaque écart de rapprochement (décalage, opération bancaire, erreur de l'entreprise, erreur de la banque)
- Construire un état de rapprochement en deux colonnes et vérifier l'égalité des soldes rapprochés
- Passer les écritures de régularisation issues de la seule colonne de l'entreprise
- Distinguer ce qui donne lieu à écriture (frais, agios, impayés) de ce qui n'en donne jamais (chèques en circulation, erreurs de la banque)
- Situer le rapprochement bancaire dans le dispositif de contrôle interne de la trésorerie
Questions fréquentes
Pourquoi le solde du compte 512 et celui du relevé bancaire ne coïncident-ils presque jamais ?
Parce que les deux parties n'enregistrent pas les opérations le même jour (chèque émis mais non encore présenté), parce que certaines opérations ne sont connues que de la banque (frais, agios), et parce que des erreurs peuvent survenir de part et d'autre.
Faut-il comptabiliser un chèque émis mais non encore encaissé par le fournisseur ?
Non. Ce chèque en circulation est déjà enregistré dans les livres de l'entreprise ; il figure simplement comme écart dans la colonne banque de l'état de rapprochement, sans donner lieu à aucune écriture.
Comment traiter une erreur commise par la banque elle-même ?
Elle ne se comptabilise jamais dans les livres de l'entreprise : elle se signale par une réclamation écrite et se fait corriger par la banque au rapprochement suivant.
Les agios sur découvert sont-ils soumis à la TVA ?
Non, les agios sont des intérêts exonérés de TVA en application de l'article 261 C, 1° du CGI. Seules les commissions bancaires qui les accompagnent supportent la TVA.