
L'augmentation de capital
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.03
- Public
- Candidats au BTS CG, processus P2
- Cours
- 13 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Financer la croissance, renforcer la structure financière ou effacer une dette : l'augmentation de capital emprunte trois voies très différentes — apports nouveaux, incorporation de réserves, conversion de dettes — et seule la première apporte réellement de l'argent frais à la société.
Voir ce que traite le coursCours
13 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 13 pages
- 1Pourquoi une société augmente-t-elle son capital ?
- 2Le cadre juridique : qui décide, à quelles conditions ?
- 3Les trois modalités et leur portée économique
- 4La prime d'émission : pourquoi et comment
- 5Le droit préférentiel de souscription et sa valeur théorique
- 6Le droit d'attribution et l'augmentation par incorporation de réserves
- 7Les écritures : apports nouveaux, réserves, conversion de dettes
- 8Les frais d'augmentation et l'incidence sur les capitaux propres
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
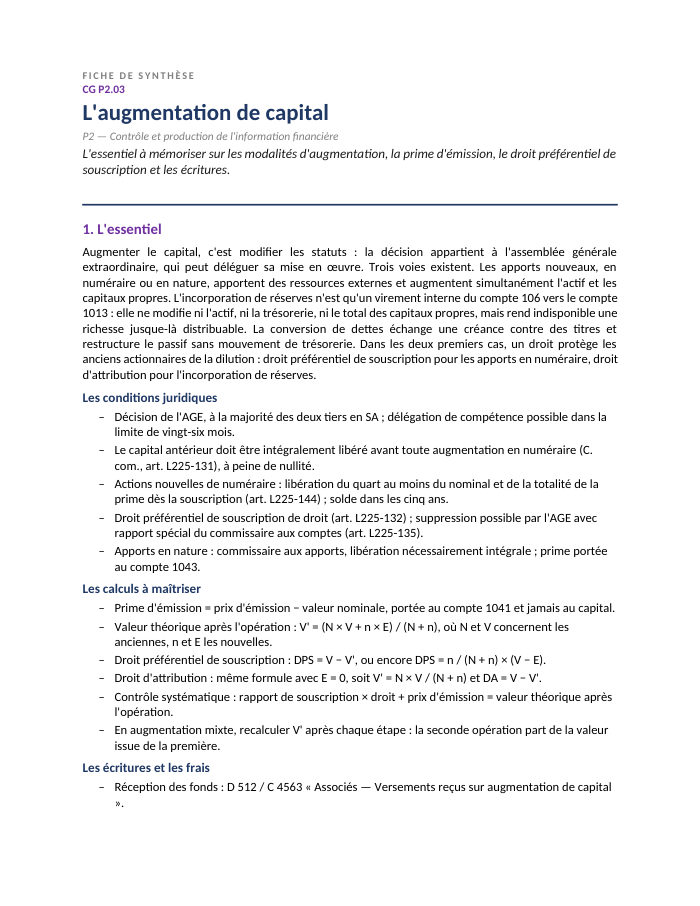
- formule V' = (N × V + n × E) / (N + n)
- DPS = V − V' et DPS = n/(N+n) × (V − E)
- contrôle rapport × droit + prix d'émission = valeur théorique
- tableau comparatif des trois modalités
- tableau comparatif DPS / droit d'attribution
- tableau des écritures types par opération
- tableau des trois traitements des frais d'augmentation
Présentation de la notion
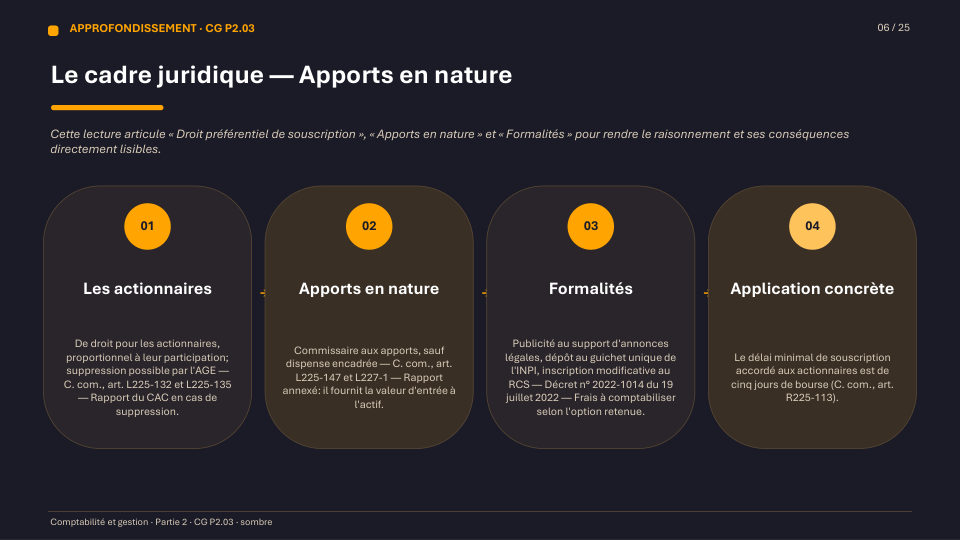
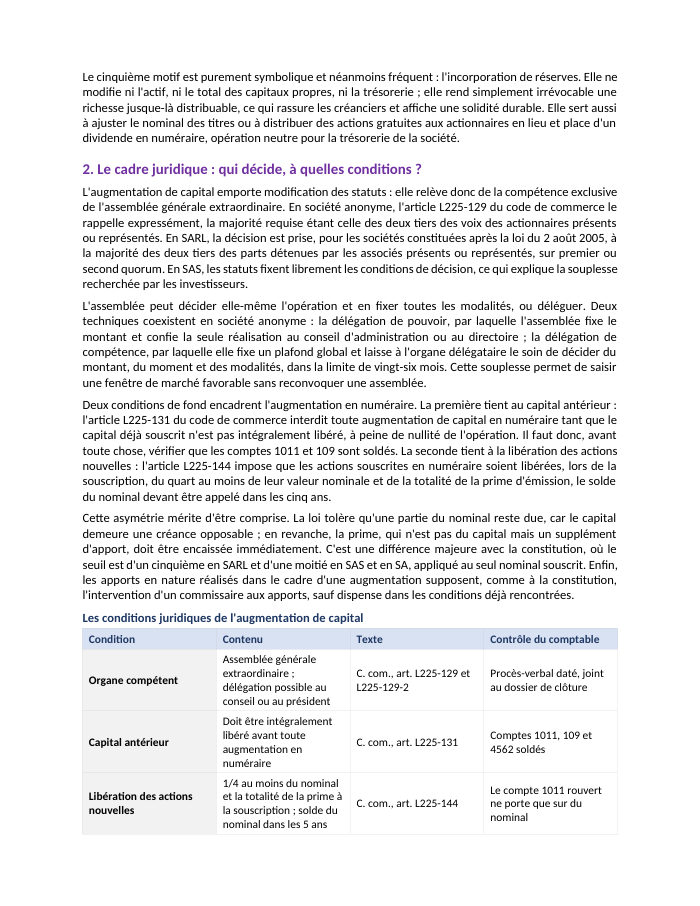
La décision relève de l'assemblée générale extraordinaire, qui peut déléguer sa mise en œuvre au conseil d'administration ou au président. Deux conditions encadrent strictement l'augmentation en numéraire : le capital antérieur doit être intégralement libéré, sous peine de nullité (C. com., art. L225-131), et les actions nouvelles doivent être libérées, dès la souscription, du quart au moins de leur nominal et de la totalité de la prime d'émission (art. L225-144) — une asymétrie qu'il faut savoir justifier : la prime n'est pas du capital, c'est un supplément d'apport qui doit être encaissé immédiatement.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les trois modalités d'augmentation de capital (apports nouveaux, incorporation de réserves, conversion de dettes) et leurs effets respectifs sur le bilan
- Vérifier les conditions juridiques préalables : libération intégrale du capital antérieur et libération minimale des actions nouvelles
- Calculer la valeur théorique de l'action après une augmentation et en déduire la valeur du droit préférentiel de souscription
- Calculer le droit d'attribution lors d'une incorporation de réserves et traiter une augmentation mixte étape par étape
- Passer les écritures types de l'augmentation de capital (comptes 4563, 1011, 1013, 1041)
- Choisir un traitement pour les frais d'augmentation de capital et en mesurer l'incidence sur les capitaux propres
Questions fréquentes
Pourquoi la prime d'émission n'est-elle jamais comptabilisée au capital ?
Elle représente le supplément d'apport exigé du souscripteur pour ne pas s'approprier gratuitement la richesse déjà accumulée par les anciens actionnaires (réserves, report à nouveau). Elle est portée au compte 1041 « Primes d'émission » et suit un régime plus souple que le capital.
Peut-on augmenter le capital en numéraire si le capital antérieur n'est pas intégralement libéré ?
Non : l'article L225-131 du code de commerce l'interdit expressément, à peine de nullité de l'opération.
Comment calculer le droit d'attribution dans une augmentation mixte ?
Il faut recalculer la valeur théorique de l'action issue de la première étape (par exemple l'augmentation en numéraire) avant d'appliquer la formule à la seconde étape (l'incorporation de réserves) : l'ordre chronologique est impératif.
L'incorporation de réserves enrichit-elle la société ?
Non : elle ne modifie ni l'actif, ni la trésorerie, ni le total des capitaux propres. Seule change la nature juridique de la richesse, qui devient indisponible.