
La déclaration CA3 et la comptabilisation de la TVA
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P3.04
- Public
- Candidats au BTS CG, processus P3
- Cours
- 18 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Un formulaire à deux cadres, une écriture qui solde tout, un crédit à reporter ou à réclamer : la CA3 est le point où la comptabilité et la fiscalité doivent se rejoindre à l'euro près.
Voir ce que traite le coursCours
18 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 18 pages
- 1La CA3 : un formulaire, trois fonctions
- 2Le cadre A : le montant des opérations réalisées
- 3Le cadre B : le décompte de la TVA à payer
- 4Les comptes de TVA et l'écriture de liquidation
- 5Le crédit de TVA : reporter ou se faire rembourser
- 6L'autoliquidation : quand le client devient redevable
- 7Les contrôles de cohérence avant le dépôt
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Modèles et outils
- tableau du cadre A ligne à ligne avec points de vigilance
- tableau du cadre B par bloc de lignes
- tableau des comptes de TVA et de leur ligne CA3 correspondante
- écriture de liquidation en quatre gestes
- comparatif report / remboursement du crédit
- tableau des cas d'autoliquidation et de leur double traduction
- feuille de contrôle avant dépôt en cinq lignes
Présentation de la notion
Un formulaire à trois fonctions
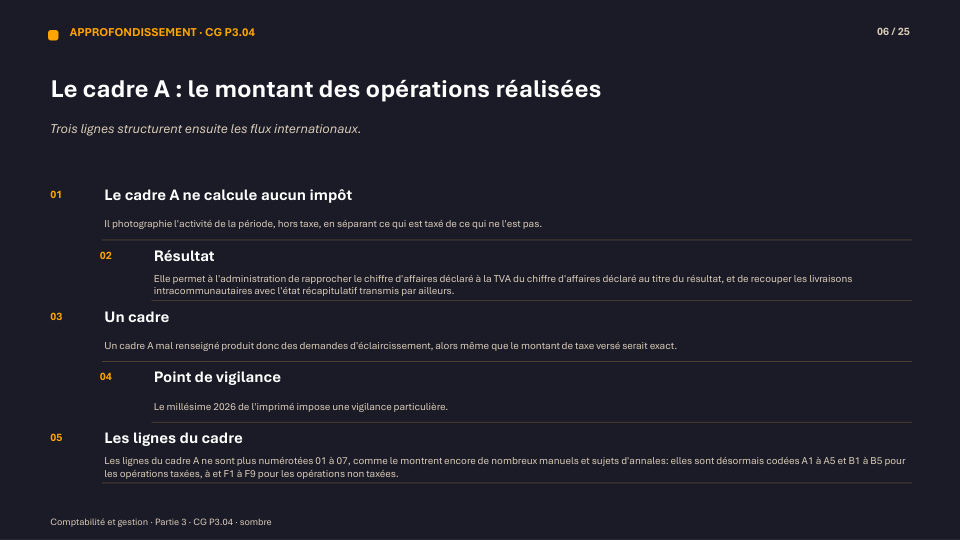
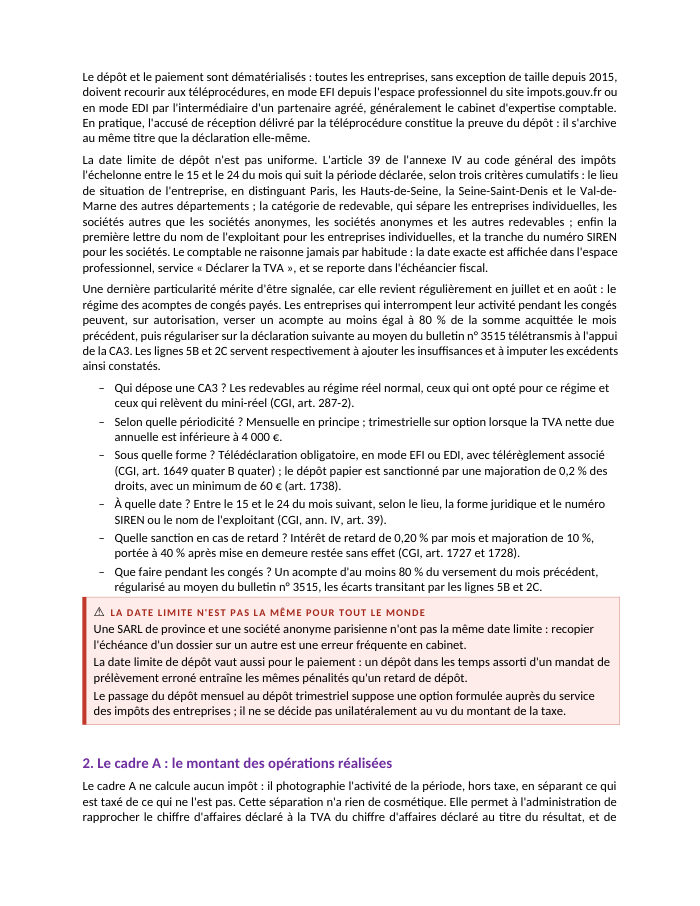
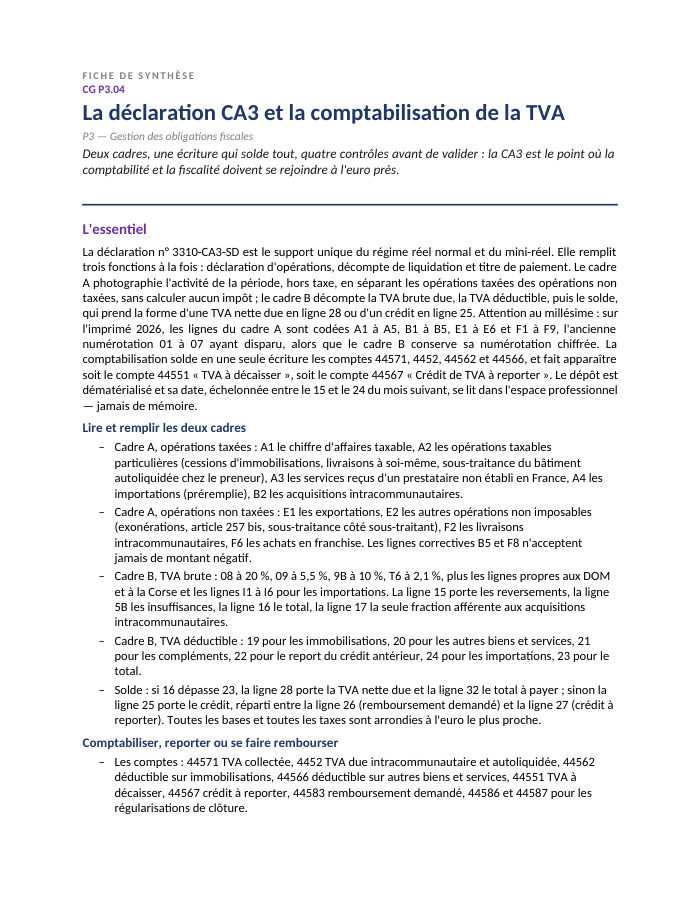
La déclaration n° 3310-CA3-SD est à la fois une déclaration d'opérations, un décompte de liquidation et un titre de paiement. Elle concerne les entreprises au régime réel normal (dépôt mensuel, ou trimestriel si la TVA annuelle due est inférieure à 4 000 €) ainsi que celles au mini-réel. Sur le millésime 2026, le cadre A ne calcule aucun impôt : il recense les opérations hors taxe sur des lignes désormais codées A1 à A5 (dont A1 pour le chiffre d'affaires taxable et A2 pour les opérations taxables particulières comme une cession d'immobilisation) et E1 à F9 pour les opérations non taxées.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Identifier les redevables de la CA3 et sa périodicité (mensuelle de principe, trimestrielle si la TVA annuelle due est inférieure à 4 000 €)
- Renseigner le cadre A (opérations réalisées) et le cadre B (décompte de la taxe) du millésime 2026
- Passer l'écriture de liquidation de la TVA et solder les comptes 44571, 4452, 44562 et 44566
- Arbitrer entre report et remboursement d'un crédit de TVA selon les seuils de 760 € et 150 €
- Traiter les principaux cas d'autoliquidation (acquisitions intracommunautaires, importations, sous-traitance du bâtiment)
- Conduire les contrôles de cohérence avant le dépôt d'une déclaration de TVA (rapprochement du chiffre d'affaires, soldes des comptes de TVA)
Questions fréquentes
Quelle est la différence entre les lignes A1 et A2 du cadre A de la CA3 ?
La ligne A1 reçoit le chiffre d'affaires courant taxable (ventes, prestations). La ligne A2 reçoit les opérations taxables particulières, comme la cession d'une immobilisation ou une opération autoliquidée : y porter une cession en ligne A1 est l'une des erreurs les plus fréquentes en contrôle.
À partir de quel montant peut-on demander le remboursement d'un crédit de TVA ?
760 € pour une demande mensuelle ou trimestrielle, et seulement 150 € pour une demande annuelle (déposée au titre de décembre ou du quatrième trimestre), sur l'imprimé n° 3519-SD joint à la CA3.
Que risque une entreprise qui oublie de déclarer une opération autoliquidée sur sa CA3 ?
Une amende de 5 % du montant déductible (CGI, art. 1788 A, 4), même si l'opération était neutre en trésorerie, car toute autoliquidation doit apparaître deux fois sur la déclaration, en taxe brute et en taxe déductible.
Le crédit de TVA se comptabilise-t-il comme une charge ?
Non, c'est une créance sur le Trésor, portée au débit du compte de tiers 44567 « Crédit de TVA à reporter », ou du compte 44583 si le remboursement est demandé.