
Les régimes et options de TVA
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P3.05
- Public
- Candidats au BTS CG, processus P3
- Cours
- 14 pages, PDF
- Diaporama
- 24 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Franchise, réel simplifié, réel normal : trois régimes de TVA, trois calendriers, trois logiques de trésorerie. Et un seuil à 25 000 € voté en 2025 qui n'a jamais été appliqué — l'exemple parfait de ce qu'une veille fiscale doit détecter.
Voir ce que traite le coursCours
14 pages rédigées, en PDF.

Diaporama
24 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
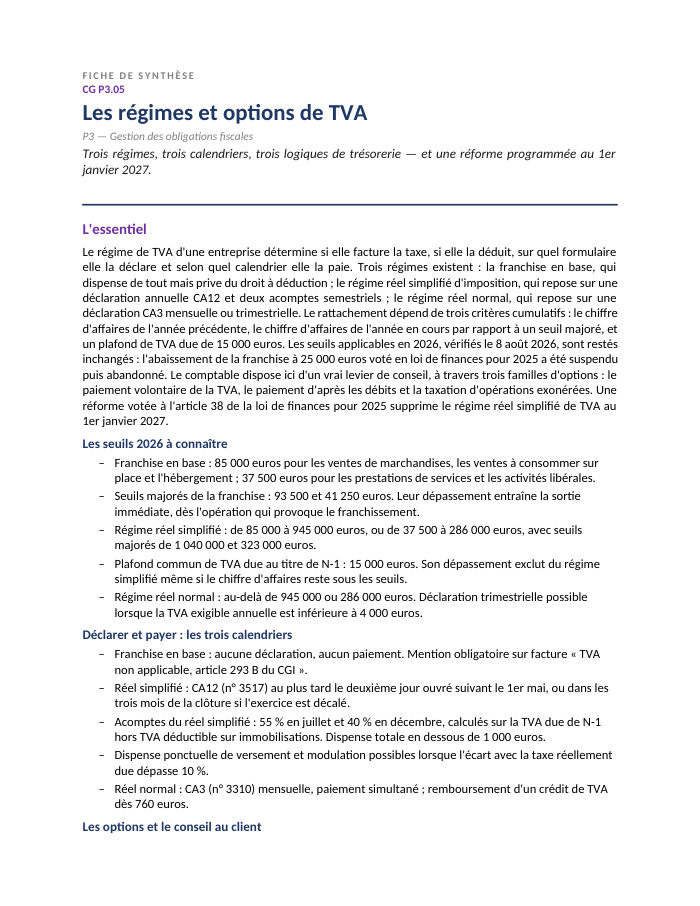
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 14 pages
- 1Pourquoi des régimes de TVA : la logique du système
- 2La franchise en base : l'état du droit après l'abandon du seuil unique
- 3Le régime réel simplifié d'imposition : la CA12 et les deux acomptes
- 4Le régime réel normal et l'option mini-réel
- 5Le franchissement de seuil en cours d'année : la mécanique et ses effets
- 6Les options : trois leviers et leur intérêt réel
- 7Le rôle de conseil du comptable et la réforme du 1er janvier 2027
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
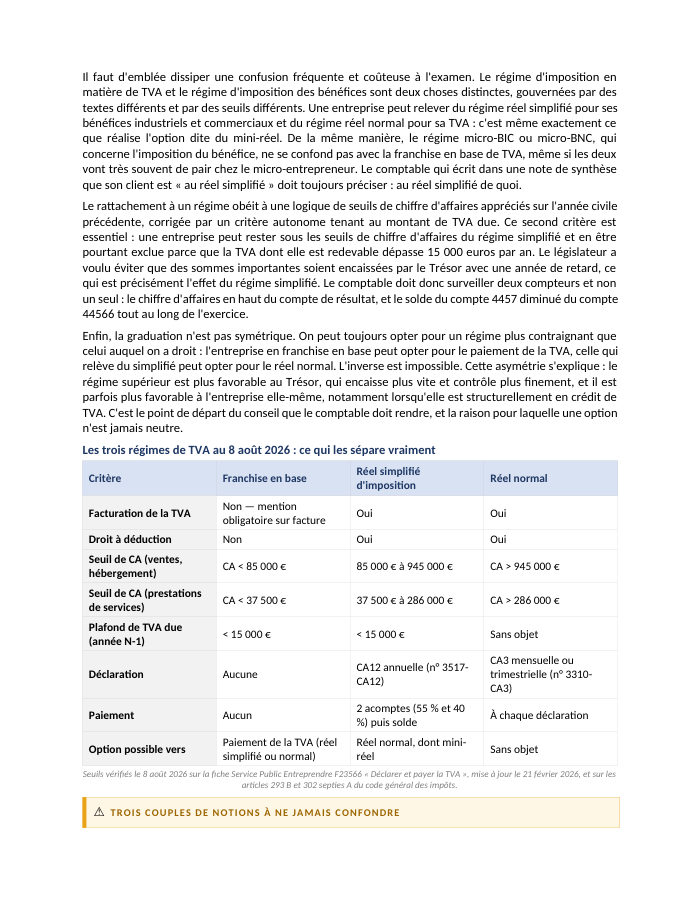
- tableau comparatif des trois régimes sur huit critères
- calendrier du régime réel simplifié
- comparatif décisionnel réel simplifié / mini-réel / réel normal
- tableau des effets du franchissement de seuil avec date d'effet
- tableau des options avec texte, bénéficiaire, effet et pertinence
- grille de conseil profil / position TVA / régime / argument déterminant
Présentation de la notion
Trois régimes, un double critère
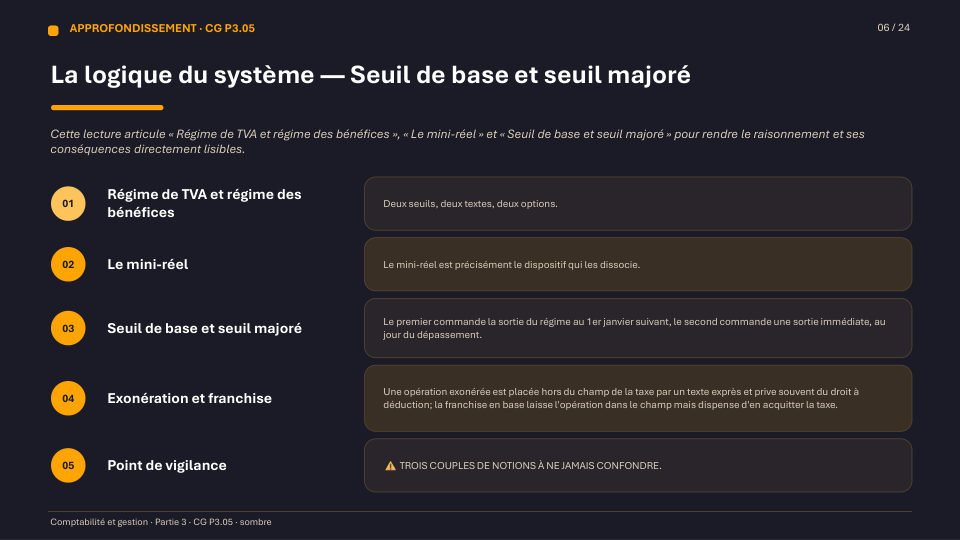
Chaque entreprise assujettie relève d'un régime de TVA qui dépend de son chiffre d'affaires et du montant de taxe due. Pour 2026, les seuils de la franchise en base restent fixés à 85 000 € (ventes, hébergement) et 37 500 € (services), avec des seuils majorés de 93 500 € et 41 250 € — l'abaissement à 25 000 € voté en loi de finances pour 2025 a été suspendu puis abandonné. Le réel simplifié s'applique jusqu'à 945 000 € et 286 000 €, à condition que la TVA due de l'année précédente reste inférieure à 15 000 € ; au-delà, ou si ce plafond de taxe est dépassé, c'est le réel normal.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les trois régimes de TVA (franchise en base, réel simplifié, réel normal) et leurs seuils applicables en 2026
- Appliquer les règles de franchissement de seuil : seuil de base (effet différé) contre seuil majoré (effet immédiat ou rétroactif)
- Calculer les acomptes du régime réel simplifié (CA12, deux acomptes de 55 % et 40 %)
- Identifier l'intérêt du mini-réel pour une entreprise en crédit de TVA structurel ou en forte croissance
- Construire une note de conseil chiffrée sur le régime de TVA le plus adapté au profil d'une entreprise
- Anticiper la suppression du régime réel simplifié de TVA programmée au 1er janvier 2027
Questions fréquentes
Le seuil de la franchise en base de TVA est-il passé à 25 000 € en 2026 ?
Non. Ce seuil unique, voté par la loi de finances pour 2025, a été suspendu puis définitivement abandonné lors des débats sur la loi de finances pour 2026. Les seuils restent 85 000 € et 37 500 € (seuils majorés 93 500 € et 41 250 €).
Qu'est-ce que le mini-réel ?
C'est une option par laquelle une entreprise relevant du régime simplifié pour ses bénéfices choisit le régime réel normal pour sa seule TVA : elle conserve sa liasse fiscale simplifiée mais bascule sur une CA3 mensuelle ou trimestrielle, ce qui supprime les acomptes et accélère le remboursement d'un crédit de TVA.
Quand une entreprise en franchise de TVA doit-elle facturer la taxe immédiatement ?
Dès que son chiffre d'affaires de l'année en cours dépasse le seuil majoré (93 500 € ou 41 250 €) : la TVA devient applicable dès l'opération qui provoque le dépassement, sans attendre le 1er janvier suivant.
Le régime réel simplifié de TVA va-t-il disparaître ?
Oui, sa suppression est programmée au 1er janvier 2027 par l'article 38 de la loi de finances pour 2025 : la déclaration CA12 et les acomptes semestriels seront remplacés par une déclaration de droit commun trimestrielle ou mensuelle.