
L'impôt sur les sociétés : liquidation, paiement, comptabilisation
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P3.07
- Public
- Candidats au BTS CG, processus P3
- Cours
- 14 pages, PDF
- Diaporama
- 14 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
25 % en taux normal, 15 % jusqu'à 42 500 € sous trois conditions, quatre acomptes et un solde au 15 mai : l'IS est le rendez-vous le plus prévisible du calendrier fiscal — et celui où une condition oubliée coûte le plus cher.
Voir ce que traite le coursCours
14 pages rédigées, en PDF.

Diaporama
14 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 14 pages
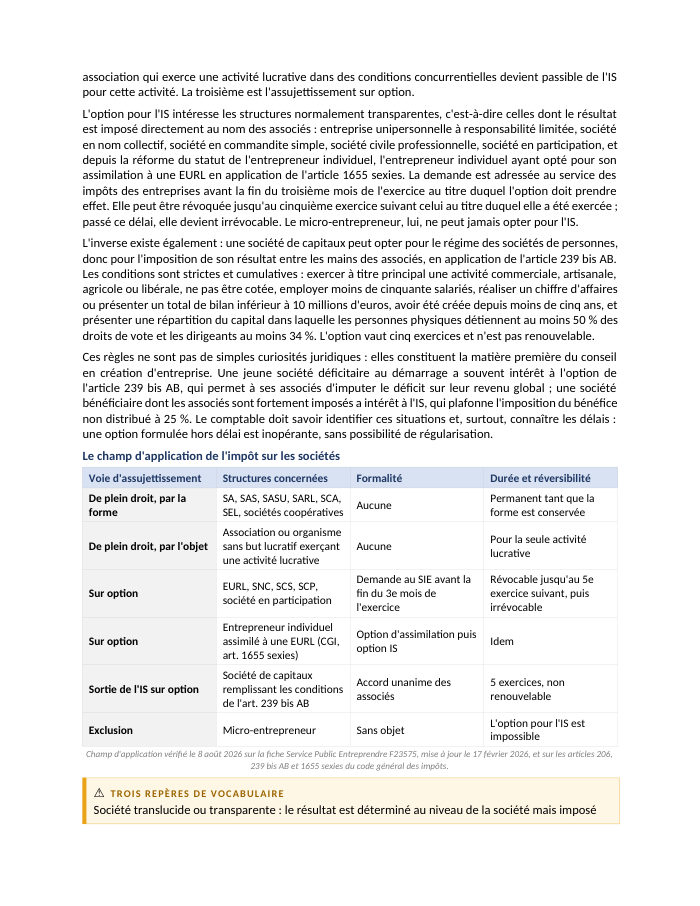
- 1Le champ d'application : qui paie l'impôt sur les sociétés
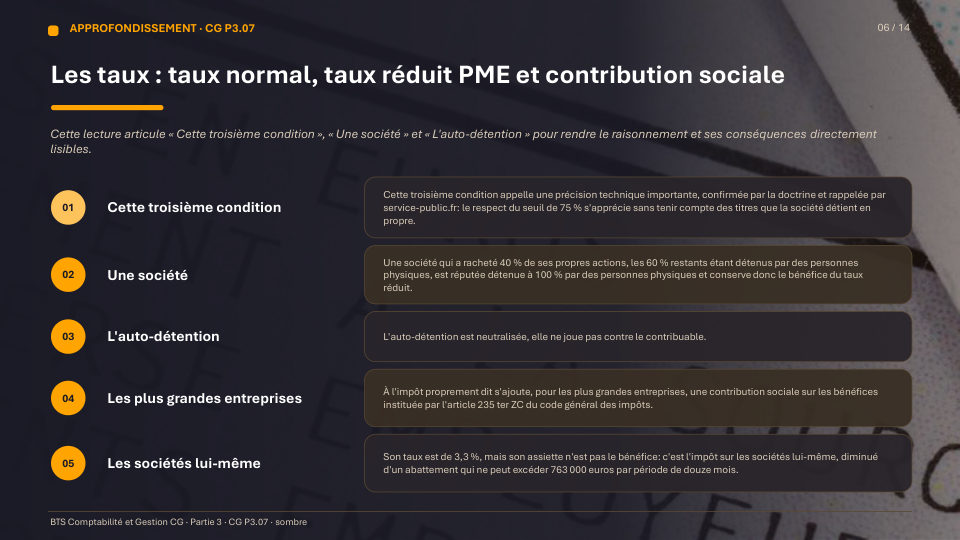
- 2Les taux : taux normal, taux réduit PME et contribution sociale
- 3La liquidation de l'impôt et la déclaration de résultat
- 4Les quatre acomptes et le solde : le calendrier de paiement
- 5La comptabilisation de l'impôt sur les sociétés
- 6Le sort du déficit : report en avant et report en arrière
- 7Les crédits et réductions d'impôt : imputation, report, restitution
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau des trois voies d'assujettissement avec formalité et réversibilité
- tableau des taux applicables aux exercices ouverts en 2026
- séquence de liquidation en cinq étapes
- calendrier des acomptes selon quatre configurations de clôture
- tableau des écritures types autour des comptes 444, 6951, 6952 et 699
- comparatif report en avant / report en arrière
Présentation de la notion
Champ d'application et taux
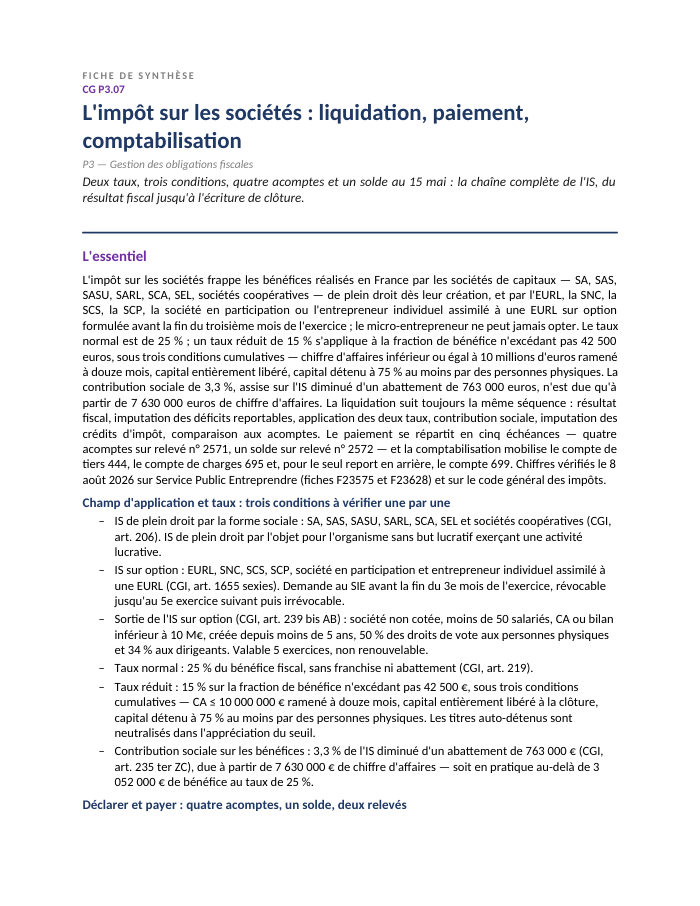
L'IS frappe de plein droit les sociétés de capitaux (SA, SAS, SARL...), sur option les structures normalement transparentes (EURL, SNC, entrepreneur individuel assimilé à une EURL en application de l'article 1655 sexies). Le taux normal est de 25 % ; un taux réduit de 15 % s'applique à la fraction de bénéfice n'excédant pas 42 500 €, sous trois conditions cumulatives : chiffre d'affaires inférieur ou égal à 10 millions d'euros, capital entièrement libéré, et détention à 75 % au moins par des personnes physiques. Une contribution sociale de 3,3 % s'ajoute au-delà de 7,63 millions d'euros de chiffre d'affaires, mais ne concerne en pratique que les entreprises dont le bénéfice dépasse 3 052 000 €.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Identifier les sociétés soumises à l'IS de plein droit ou sur option, dont l'entrepreneur individuel assimilé à une EURL
- Appliquer le taux réduit de 15 % sous ses trois conditions cumulatives (chiffre d'affaires, libération du capital, détention par des personnes physiques)
- Calculer les quatre acomptes trimestriels et le solde de l'impôt sur les sociétés (relevés n° 2571 et n° 2572)
- Comptabiliser l'impôt sur les sociétés via les comptes 695, 444 et 699
- Arbitrer entre report en avant et report en arrière (carry-back) d'un déficit selon la situation de trésorerie de l'entreprise
- Imputer les crédits et réductions d'impôt dans le bon ordre avant de déterminer le solde à payer
Questions fréquentes
Quelles sont les trois conditions pour bénéficier du taux réduit d'IS de 15 % ?
Chiffre d'affaires inférieur ou égal à 10 millions d'euros, capital social entièrement libéré à la clôture de l'exercice, et détention continue à 75 % au moins par des personnes physiques (ou par des sociétés elles-mêmes détenues à 75 % par des personnes physiques).
Quand le solde de l'impôt sur les sociétés est-il dû pour un exercice clos le 31 décembre ?
Au plus tard le 15 mai de l'année suivante, sur le relevé de solde n° 2572, après imputation des quatre acomptes déjà versés et des éventuels crédits d'impôt.
Le report en arrière d'un déficit donne-t-il lieu à un remboursement immédiat d'impôt ?
Non : il fait naître une créance sur le Trésor, imputable sur l'IS des cinq exercices suivants, seule la fraction non utilisée au terme de ce délai étant remboursée (sauf procédure collective ou cession de la créance à un établissement de crédit).
Un acompte d'impôt sur les sociétés est-il une charge de l'exercice ?
Non, c'est une simple avance : il est enregistré au débit du compte de tiers 444, jamais au débit du compte de charges 695, qui n'est mouvementé qu'à la clôture pour constater la charge d'impôt réelle de l'exercice.