
Les régimes des TPE et la participation au calcul de l'impôt sur le revenu
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 5.01, La micro-entreprise (régime 2026).
- Code
- CG P3.08
- Public
- Candidats au BTS CG, processus P3
- Cours
- 17 pages, PDF
- Diaporama
- 23 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Un forfait à la place d'une comptabilité, trois grilles de seuils qui ne coïncident jamais, et au bout de la chaîne l'avis d'imposition du dirigeant.
Voir ce que traite le coursCours
17 pages rédigées, en PDF.

Diaporama
23 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
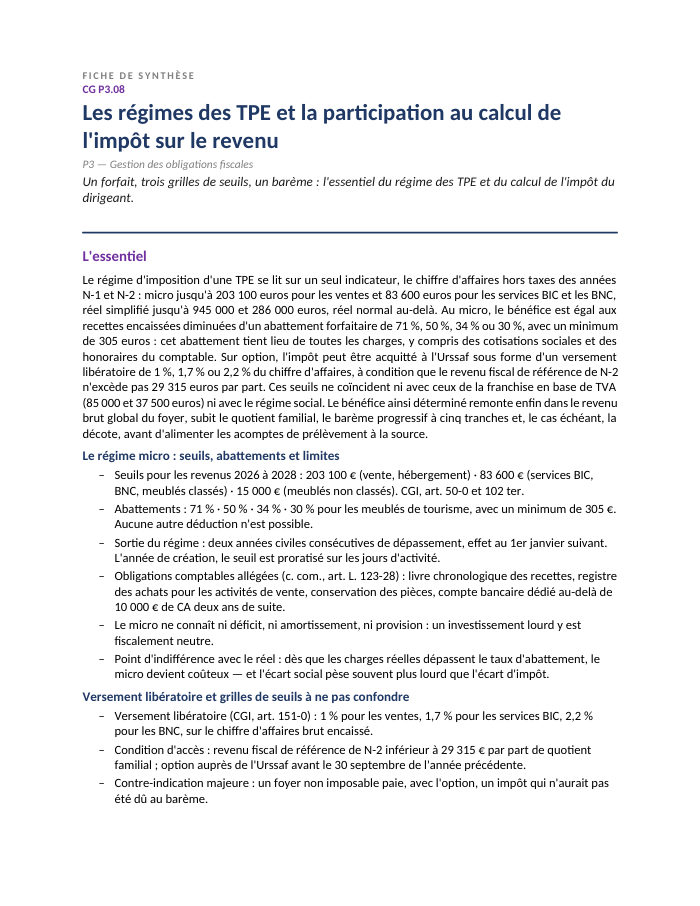
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 17 pages
- 1Trois régimes, un seul curseur : le chiffre d'affaires
- 2Le régime micro : un forfait de charges à la place d'une comptabilité
- 3Le versement libératoire : payer l'impôt à l'Urssaf, et non au Trésor
- 4Trois séries de seuils qui ne coïncident jamais
- 5Le régime réel simplifié : ce que le comptable produit vraiment
- 6Les principes de l'impôt sur le revenu que le comptable doit maîtriser
- 7Qui supporte l'impôt : entrepreneur individuel, associé, option pour l'IS
- 8Le prélèvement à la source et le rôle déclaratif du comptable
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- les trois étages d'imposition commandés par le chiffre d'affaires
- tableau des seuils, abattements et points d'indifférence
- tableau du versement libératoire (condition, délai, taux, effet)
- tableau des trois séries de seuils et de leurs délais de bascule
- correspondance régime / imprimé
- barème de l'IR avec plafond de quotient et formule de décote
- tableau de comparaison chiffrée de trois scénarios, impôt et cotisations cumulés
Présentation de la notion
Trois régimes, un seul curseur : le chiffre d'affaires
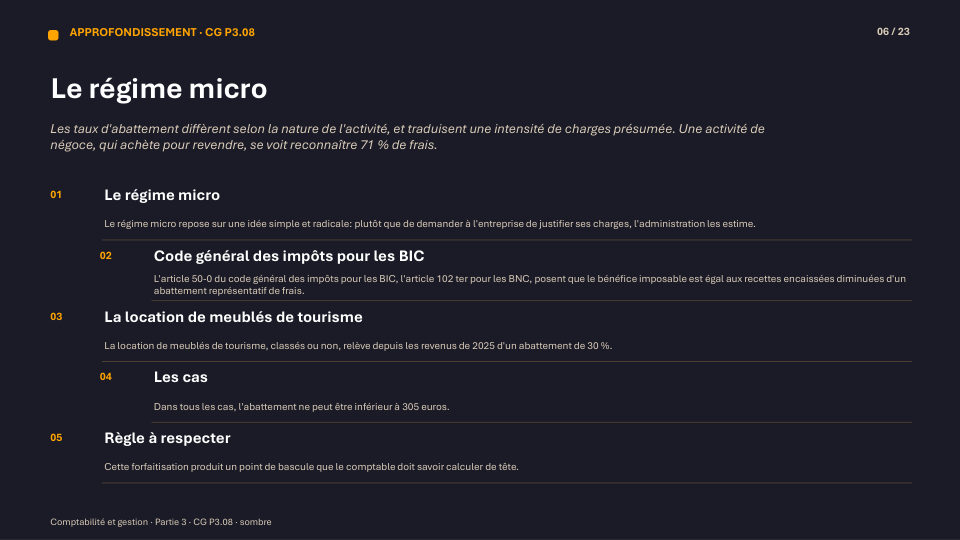
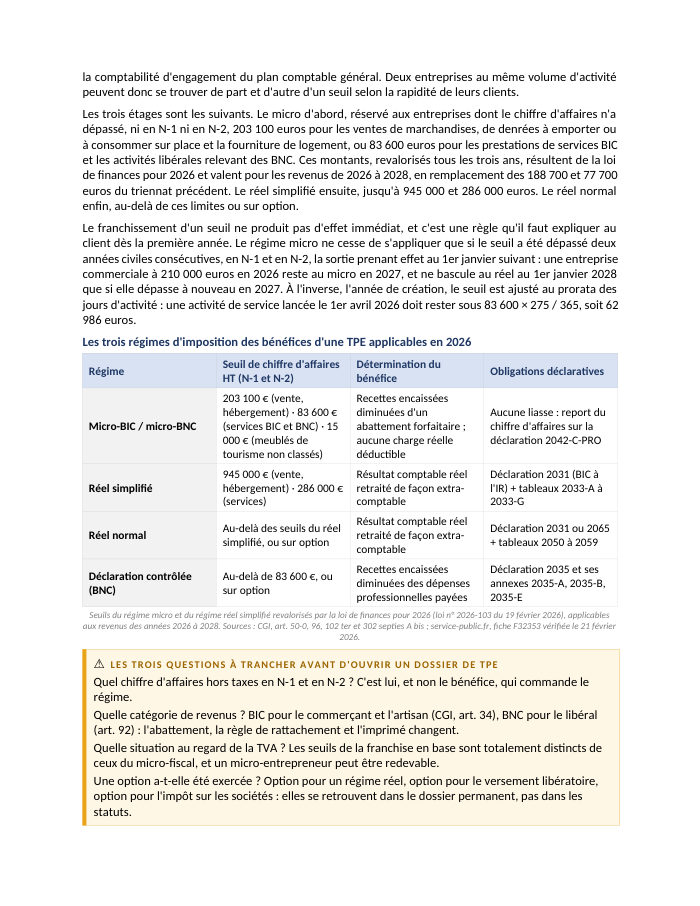
Le régime d'imposition d'une TPE dépend uniquement du chiffre d'affaires hors taxes des deux années précédentes, jamais du bénéfice. Pour les revenus 2026 à 2028, le régime micro s'applique jusqu'à 203 100 € (ventes, hébergement) ou 83 600 € (services BIC et BNC). Le bénéfice imposable y est égal aux recettes encaissées diminuées d'un abattement forfaitaire — 71 % pour les ventes, 50 % pour les prestations de services BIC, 34 % pour les BNC — qui remplace toute déduction réelle : aucune charge, aucun amortissement, aucune cotisation sociale n'est déductible en plus. Au-delà, le régime réel simplifié s'applique jusqu'à 945 000 € et 286 000 €, avec une comptabilité d'engagement complète mais une liasse allégée (tableau 2033-B).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les trois régimes d'imposition des bénéfices d'une TPE (micro, réel simplifié, réel normal) et leurs seuils 2026
- Calculer le bénéfice imposable au régime micro en appliquant l'abattement forfaitaire adapté à l'activité (71 %, 50 % ou 34 %)
- Déterminer l'intérêt et les conditions du versement libératoire de l'impôt sur le revenu
- Distinguer les seuils du micro-fiscal, de la franchise en base de TVA et du régime micro-social, qui ne coïncident jamais
- Calculer l'impôt sur le revenu d'un foyer fiscal (quotient familial, barème progressif, décote)
- Comparer chiffré le régime micro et le régime réel pour conseiller un entrepreneur individuel
Questions fréquentes
Le régime micro permet-il de déduire les cotisations sociales en plus de l'abattement ?
Non. L'abattement forfaitaire est exclusif de toute autre déduction : ni les cotisations sociales personnelles, ni les honoraires du comptable, ni les amortissements ne peuvent être déduits en plus au régime micro.
Qu'est-ce que le versement libératoire de l'impôt sur le revenu ?
Une option réservée au micro-entrepreneur permettant de régler son impôt sur le revenu directement à l'Urssaf, en même temps que ses cotisations sociales, sous forme d'un pourcentage du chiffre d'affaires encaissé (1 %, 1,7 % ou 2,2 % selon l'activité), sous condition de revenu fiscal de référence.
Les seuils de la franchise de TVA sont-ils les mêmes que ceux du régime micro-fiscal ?
Non, ce sont deux grilles totalement indépendantes : un prestataire de services au chiffre d'affaires de 60 000 € reste au régime micro (seuil 83 600 €) tout en étant redevable de la TVA (seuil 37 500 €).
Comment fonctionne la décote de l'impôt sur le revenu ?
Elle s'applique automatiquement lorsque l'impôt brut n'excède pas 1 982 € (personne seule) ou 3 277 € (couple), et réduit l'impôt d'une somme égale à 897 € ou 1 483 € diminuée de 45,25 % de l'impôt brut : dans cette zone, chaque euro de bénéfice supplémentaire coûte plus cher que le taux affiché de la tranche.