
Les autres impôts : la CET (CFE et CVAE) et les taxes assises sur les salaires
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P3.09
- Public
- Candidats au BTS CG, processus P3
- Cours
- 16 pages, PDF
- Diaporama
- 24 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Un impôt qui n'existe qu'au moment de son plafonnement, une taxe qui a disparu en se dédoublant, et un barème que trois lois de finances successives ont repoussé : la fiscalité de l'entreprise hors résultat.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
24 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
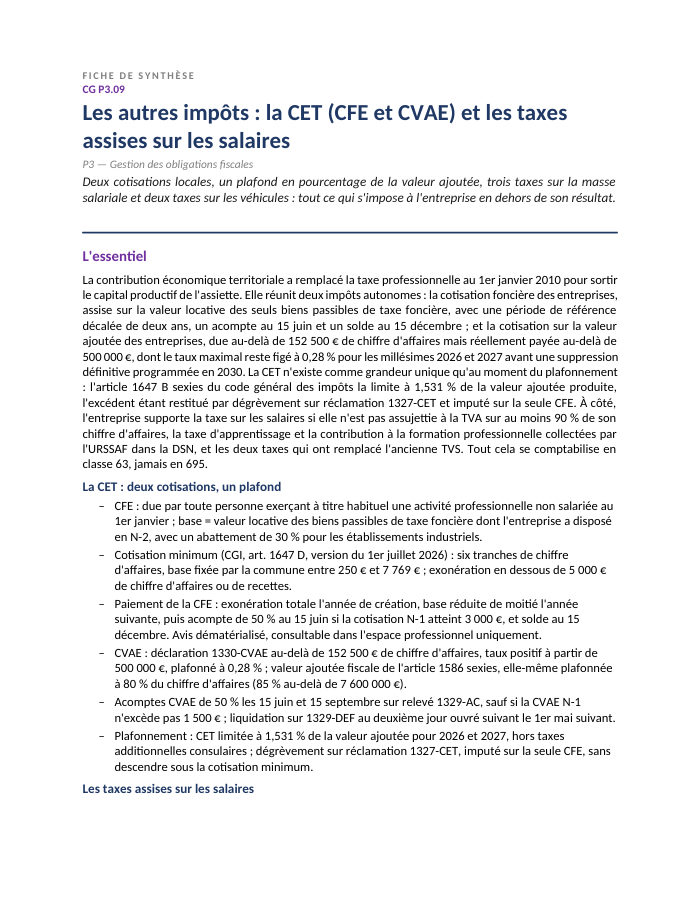
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 16 pages
- 1Ce que la contribution économique territoriale a remplacé, et pourquoi
- 2La cotisation foncière des entreprises : redevables, base, minimum et échéances
- 3La cotisation sur la valeur ajoutée des entreprises et son calendrier de suppression
- 4Le plafonnement de la CET en fonction de la valeur ajoutée
- 5La taxe sur les salaires : un impôt de compensation
- 6La taxe d'apprentissage et la contribution à la formation professionnelle
- 7Les deux taxes qui ont remplacé la taxe sur les véhicules de sociétés
- 8La comptabilisation : classe 63 et rattachement à l'exercice
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- barème de la base minimum de CFE à six tranches
- barème progressif du taux effectif de CVAE
- trajectoire CVAE et plafonnement de la CET par millésime
- calcul du plafonnement en quatre étapes
- barème individuel de la taxe sur les salaires et ses trois allègements
- tableau des contributions assises sur la masse salariale
- barème WLTP à tarifs marginaux et tarifs de la taxe polluants
- tableau des comptes de classe 63 et de leur fait générateur
Présentation de la notion
La CET : une addition, pas un impôt
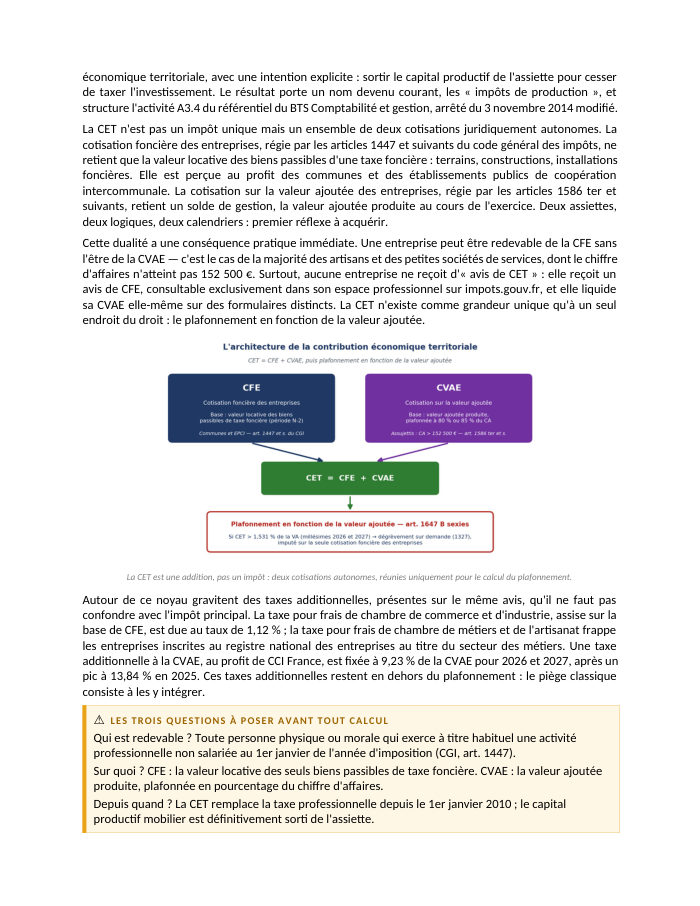
La contribution économique territoriale a remplacé la taxe professionnelle au 1er janvier 2010 en sortant le capital productif de l'assiette. Elle réunit deux cotisations autonomes : la cotisation foncière des entreprises (CFE), assise sur la valeur locative des seuls biens immobiliers dont l'entreprise a disposé au cours de la période de référence N-2, avec une cotisation minimum fixée par la commune lorsque cette valeur est faible ; et la cotisation sur la valeur ajoutée des entreprises (CVAE), due à partir de 152 500 € de chiffre d'affaires mais dont le taux n'est réellement positif qu'au-delà de 500 000 €. La CVAE, dont la suppression a été repoussée trois fois, reste plafonnée à un taux maximal de 0,28 % pour 2026 et 2027 avant une extinction désormais programmée pour 2030.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer la CFE (valeur locative, période de référence N-2) et la CVAE (valeur ajoutée, seuils de chiffre d'affaires)
- Calculer la cotisation minimum de CFE et le taux effectif de CVAE selon le barème progressif 2026
- Appliquer le plafonnement de la CET en fonction de la valeur ajoutée (1,531 % pour 2026 et 2027) et sa procédure de réclamation
- Identifier les employeurs redevables de la taxe sur les salaires et appliquer son barème par salarié
- Distinguer la taxe d'apprentissage (part principale et solde) et la contribution à la formation professionnelle collectées par l'Urssaf
- Calculer les taxes annuelles sur les émissions de CO2 et de polluants atmosphériques d'une flotte de véhicules de tourisme
Questions fréquentes
La CET est-elle un impôt payé en une seule fois ?
Non. La CET n'est qu'une addition de deux cotisations autonomes, la CFE et la CVAE, chacune avec son propre calendrier de déclaration et de paiement. Aucune entreprise ne reçoit d'« avis de CET » : elle reçoit un avis de CFE et liquide sa CVAE séparément.
Quelle est la période de référence pour calculer la CFE due en 2026 ?
L'avant-dernière année civile, soit 2024 : la CFE 2026 se calcule sur les biens détenus et le chiffre d'affaires réalisé en 2024, ce qui crée un décalage systématique de deux ans.
Un véhicule électrique est-il exonéré des taxes sur les émissions ?
Non. Depuis l'abrogation de l'exonération au 1er janvier 2024, le véhicule électrique reste dans le champ des deux taxes mais y supporte un tarif nul : il doit néanmoins figurer sur l'état récapitulatif de la flotte, sous peine de sanction.
Qui est redevable de la taxe sur les salaires ?
Les seuls employeurs non assujettis à la TVA sur au moins 90 % de leur chiffre d'affaires de l'année précédente (CGI, art. 231) : associations, cliniques, banques, holdings pures, professions médicales notamment.