
Les déclarations sociales et la DSN
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P4.07
- Public
- Candidats au BTS CG, processus P4
- Cours
- 15 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
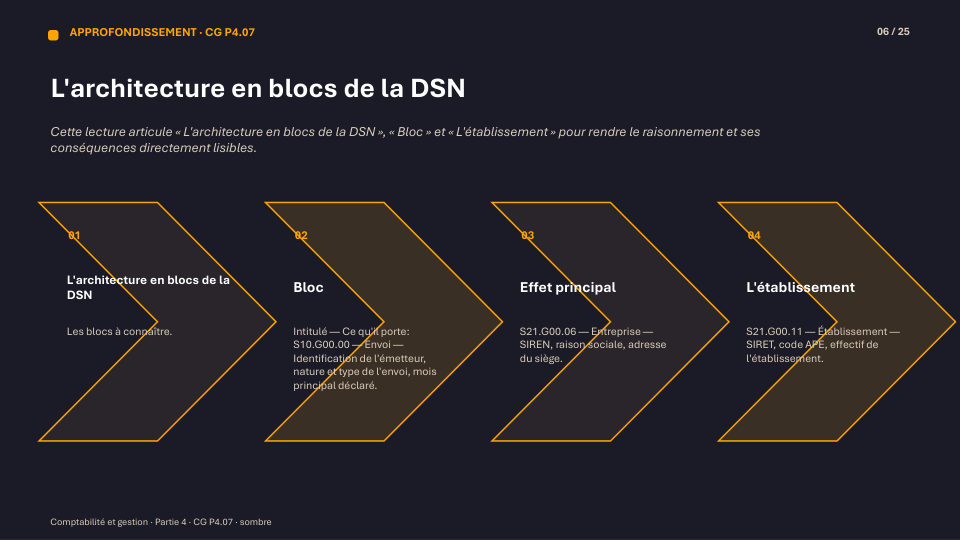
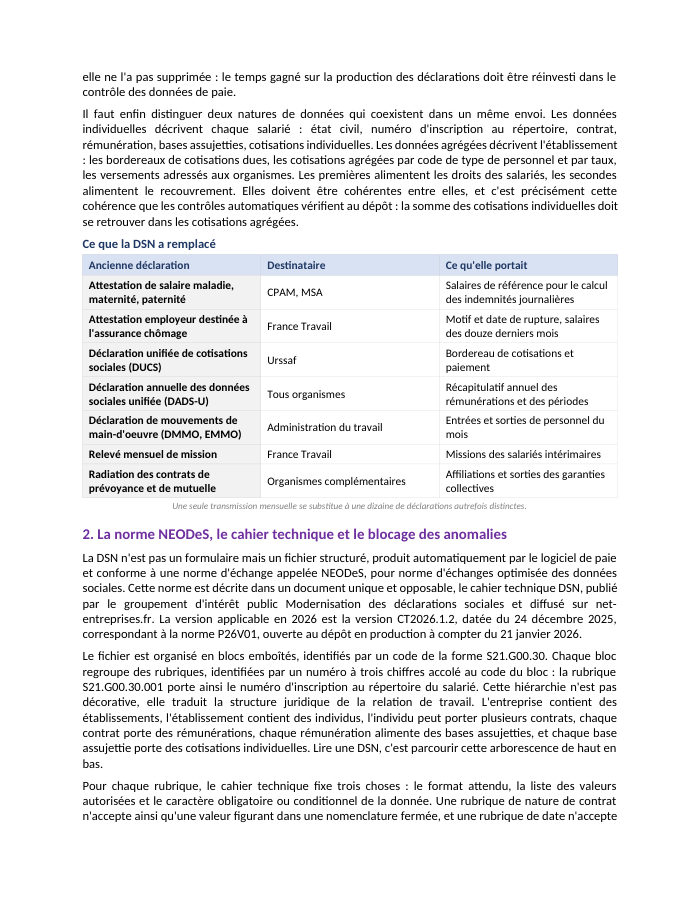
Une seule transmission mensuelle, issue directement de la paie, qui vaut à la fois déclaration et paiement pour une dizaine d'organismes : la déclaration sociale nominative a simplifié la forme des obligations sociales tout en durcissant l'exigence de qualité de la donnée.
Voir ce que traite le coursCours
15 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
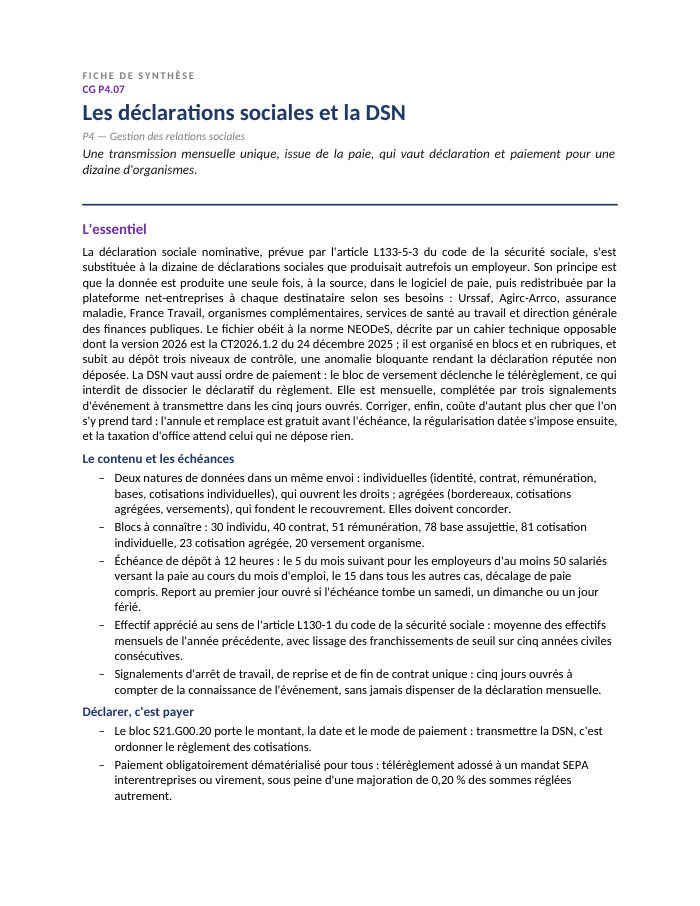
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 15 pages
- 1La DSN : une déclaration unique substituée à toutes les autres
- 2La norme NEODeS, le cahier technique et le blocage des anomalies
- 3La DSN mensuelle et les signalements d'événement
- 4Les échéances de dépôt : effectif, versement des salaires et décalage de paie
- 5Les destinataires de la DSN et la redistribution des données
- 6« Déclarer c'est payer » : le paiement des cotisations
- 7Corriger une DSN : annule et remplace, régularisation, substitution
- 8Le contrôle Urssaf et le rôle du comptable dans la fiabilisation
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Une déclaration unique, déclarative à la source
La DSN, généralisée à tous les employeurs du secteur privé au 1er janvier 2017 (art. L133-5-3 du code de la sécurité sociale), s'est substituée à une dizaine de déclarations autrefois distinctes : attestation de salaire maladie, attestation employeur France Travail, DUCS, DADS-U... Le principe est simple : la donnée de paie est produite une seule fois, à la source, puis redistribuée automatiquement à chaque organisme selon ses besoins. La contrepartie de cette simplification est une exigence de qualité renforcée : une erreur de paie se propage désormais simultanément à tous les destinataires, de l'Urssaf à l'Agirc-Arrco en passant par la DGFiP.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Identifier les déclarations sociales remplacées par la DSN.
- Déterminer l'échéance de dépôt de la DSN selon l'effectif et la date de versement des salaires.
- Distinguer la DSN mensuelle des trois signalements d'événement et leur délai.
- Comprendre le mécanisme « déclarer c'est payer » et les modalités de paiement des cotisations.
- Choisir la voie de correction adaptée selon le moment de détection d'une anomalie.
- Chiffrer les pénalités applicables en cas de retard ou d'inexactitude déclarative.
Questions fréquentes
Que se passe-t-il si l'employeur ne signale pas un arrêt de travail dans les délais ?
Le signalement doit être transmis dans les 5 jours ouvrés suivant la connaissance de l'événement. Tant qu'il n'est pas fait, la caisse primaire d'assurance maladie ne peut pas liquider les indemnités journalières, et l'employeur qui pratique la subrogation ne peut pas se faire rembourser les salaires qu'il a maintenus.
Comment corriger une DSN après l'échéance de dépôt ?
On ne peut plus la remplacer : la correction passe par un bloc de régularisation daté, porté dans la DSN du mois suivant, avec des dates de rattachement à la période erronée. C'est différent de la déclaration « annule et remplace », qui n'est possible qu'avant l'échéance et sans aucune pénalité.
Comment déterminer l'échéance de dépôt de la DSN mensuelle ?
Elle dépend de deux critères seulement : l'effectif de l'entreprise et la date de versement des salaires. Les employeurs d'au moins 50 salariés qui versent la paie au cours du mois d'emploi déposent au 5 du mois suivant ; tous les autres déposent au 15, à 12 heures.
Quel est le coût d'un défaut de production de la DSN en 2026 ?
1,5 % du plafond mensuel de la sécurité sociale par salarié et par mois ou fraction de mois de retard, soit 60,08 € en 2026 (plafond mensuel de 4 005 €), plafonné à 150 % du plafond mensuel par entreprise si le retard n'excède pas cinq jours.