
Le coût marginal et les décisions de gestion
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.09, Le coût marginal et les décisions de court terme.
- Code
- CG P5.05
- Public
- Candidats au BTS CG, processus P5
- Cours
- 15 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
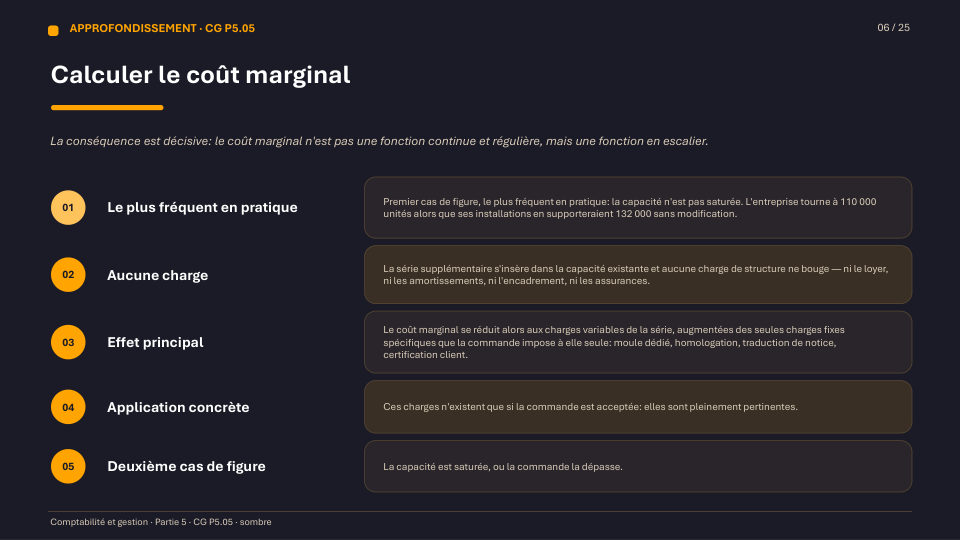
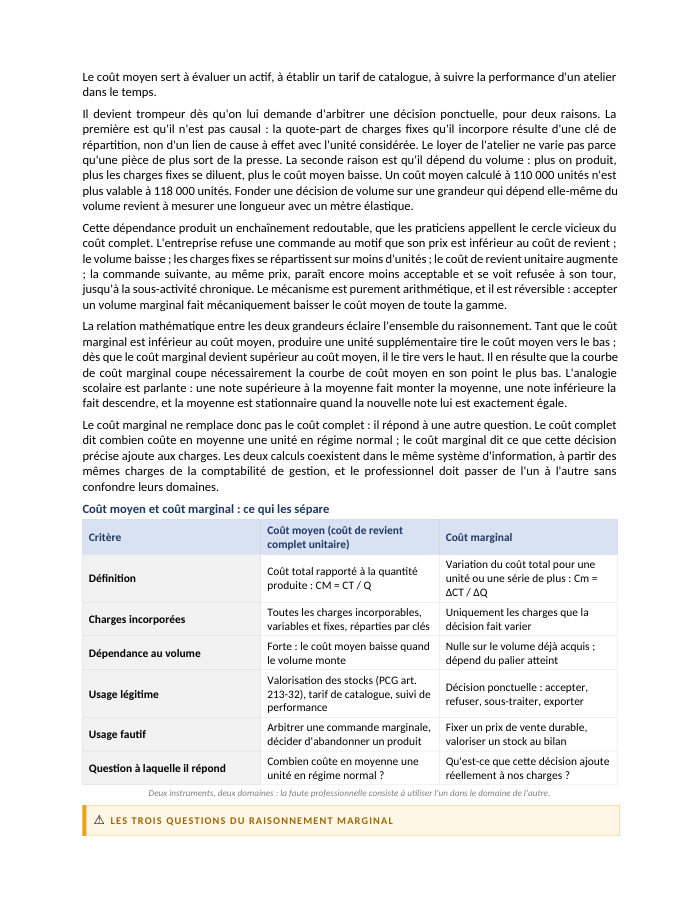
Une commande à 26 euros pour un produit qui revient à 33 : la refuser est le réflexe, l'accepter est souvent la bonne décision — à condition de savoir où se trouve le prochain palier de charges fixes. Cette fiche construit le coût marginal, l'outil de toutes les décisions ponctuelles de gestion.
Voir ce que traite le coursCours
15 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
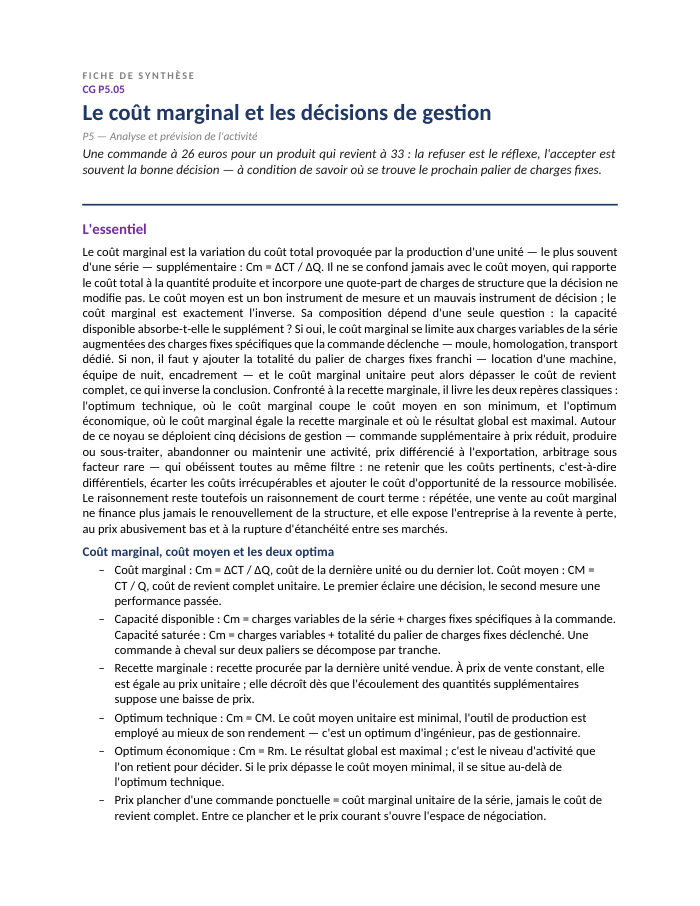
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 15 pages
- 1Du coût moyen au coût marginal : deux grandeurs, deux usages
- 2Calculer le coût marginal : capacité disponible ou palier de charges fixes
- 3Recette marginale, optimum technique et optimum économique
- 4Le coût pertinent : différentiel, irrécupérable, coût d'opportunité
- 5Les décisions éclairées par le raisonnement marginal
- 6Le facteur rare : optimiser la marge par unité de ressource limitée
- 7Les critères qualitatifs et les risques juridiques
- 8Les limites du raisonnement marginal
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Coût marginal contre coût moyen
Le coût marginal ne retient que les charges que la décision fait réellement varier : tant que la capacité disponible absorbe le supplément, il se limite aux charges variables et aux charges fixes spécifiques à la commande ; dès qu'un palier de charges fixes est franchi, il bondit. Le cas de la SAS Vosges Injection le démontre : une commande belge de 8 000 pièces à 26,00 € est acceptée car son coût marginal n'est que de 20,63 € — un gain de 43 000 € — alors que porter la même commande à 30 000 pièces franchit un palier de capacité et fait basculer le résultat marginal à − 65 600 €, sans qu'aucun prix n'ait changé.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer le coût moyen (coût de revient complet unitaire) du coût marginal et identifier leur domaine d'usage légitime
- Calculer un coût marginal selon que la capacité est disponible ou saturée par un palier de charges fixes
- Distinguer optimum technique (Cm = CM) et optimum économique (Cm = Rm)
- Trier une charge selon qu'elle est pertinente, irrécupérable, ou constitue un coût d'opportunité
- Appliquer le critère de la marge sur coût variable par unité de facteur rare en cas de ressource limitante
- Identifier les risques juridiques d'une politique de prix proche du coût marginal (revente à perte, prix prédateurs)
Questions fréquentes
Pourquoi accepter une commande dont le prix est inférieur au coût de revient complet ?
Parce que le coût de revient complet intègre des charges fixes déjà couvertes par l'activité normale ; tant que la capacité disponible absorbe la commande sans franchir de palier, seul le coût marginal — souvent bien inférieur — doit servir de prix plancher.
Que se passe-t-il si la commande fait franchir un palier de capacité ?
Le coût marginal doit alors intégrer la totalité du palier de charges fixes déclenché (location d'une machine, équipe supplémentaire) ; il faut décomposer la commande par tranche, car la partie qui reste dans la capacité disponible et celle qui franchit le palier n'ont pas le même coût.
Pourquoi ne pas classer les produits selon leur marge unitaire quand une ressource est rare ?
Parce qu'un produit à forte marge unitaire peut consommer beaucoup de la ressource limitante et rapporter en réalité moins par heure qu'un produit à marge plus modeste mais rapide à fabriquer ; seul le classement par marge sur coût variable par unité de facteur rare maximise la marge totale.
Un amortissement déjà comptabilisé est-il un coût pertinent pour une décision d'abandon ?
Non, c'est un coût irrécupérable qui ne change pas selon la décision ; seule la valeur de cession éventuelle de l'équipement, si l'abandon permet de le revendre, constitue un flux pertinent.