
La gestion budgétaire ventes, production, approvisionnements
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Marketing : MKG 12.5, Les prévisions de vente.
- Code
- CG P5.07
- Public
- Candidats au BTS CG, processus P5
- Cours
- 15 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
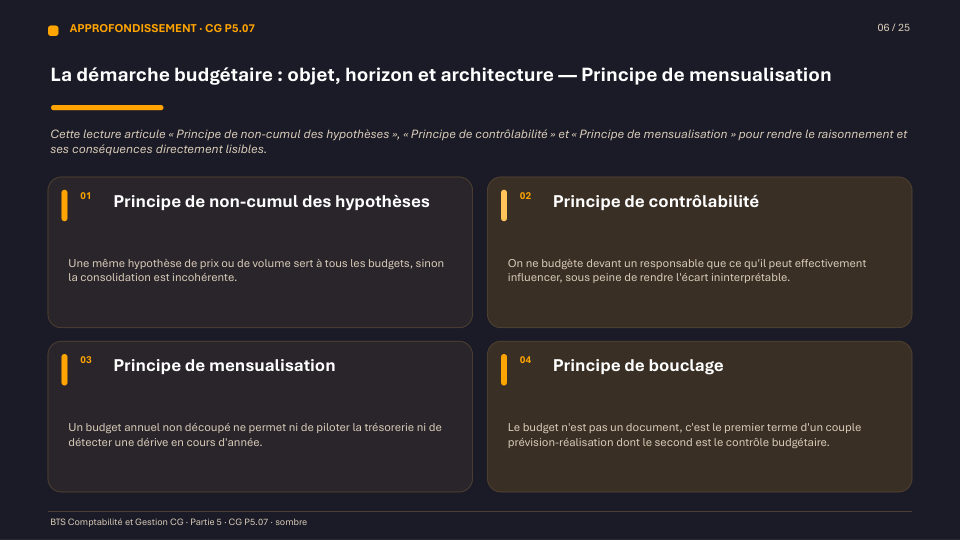
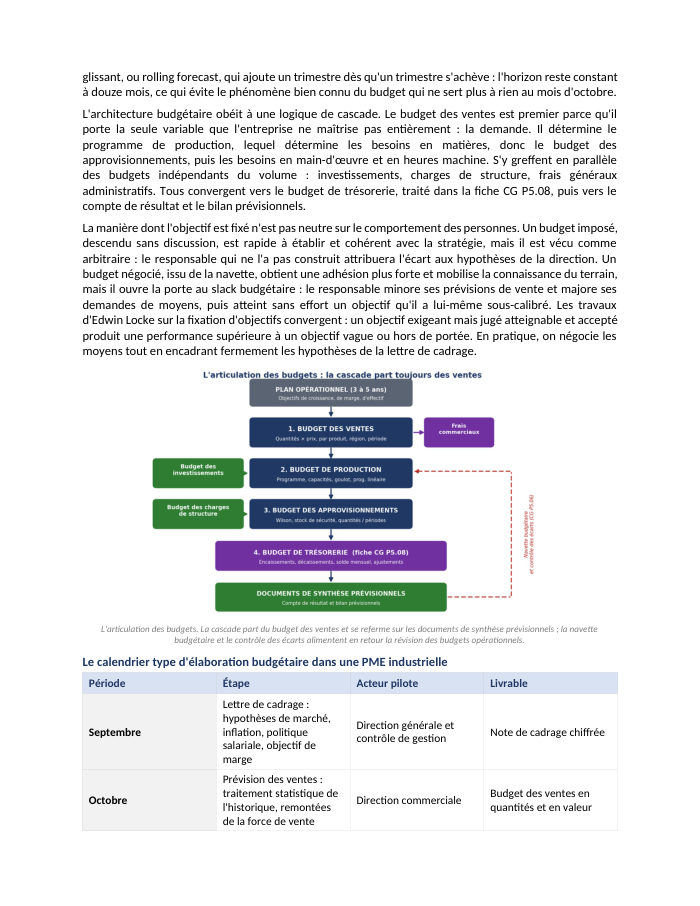
Douze trimestres de ventes, une droite d'équation y = 300x + 3 000, et voilà l'acheteur qui sait qu'il devra passer commande le 15 août : cette fiche fait descendre la prévision statistique jusqu'au calendrier concret d'approvisionnement, à travers la cascade budgétaire complète.
Voir ce que traite le coursCours
15 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
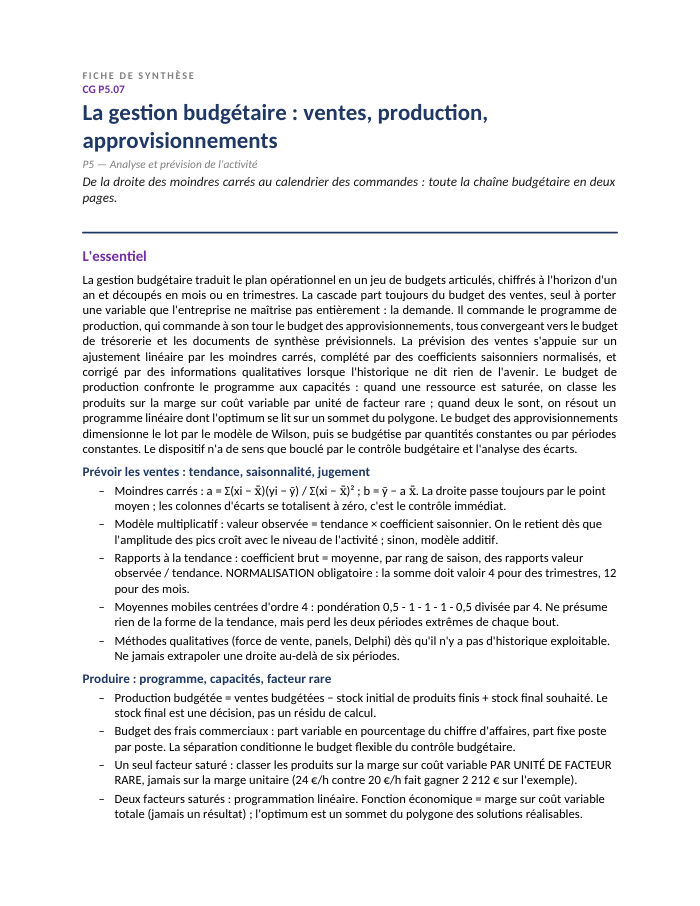
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 15 pages
- 1La démarche budgétaire : objet, horizon et architecture
- 2La prévision des ventes : l'ajustement linéaire par les moindres carrés
- 3Saisonnalité, moyennes mobiles et méthodes qualitatives
- 4Le budget des ventes et le budget des frais commerciaux
- 5Le budget de production : programme, capacités et facteur rare
- 6Le budget des approvisionnements : le modèle de Wilson
- 7Budgétiser les approvisionnements : quantités constantes ou périodes constantes
- 8Limites de la gestion budgétaire et articulation du processus 5
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
- Adrien-Marie Legendre (1805) et Carl Friedrich Gauss (moindres carrés)
- Edwin Locke (fixation d'objectifs)
- George B. Dantzig (simplexe, 1947)
- Ford W. Harris (1913)
- R. H. Wilson (HBR, 1934)
- Robert N. Anthony (1965)
- Peter A. Pyhrr (budget base zéro, HBR 1970)
- Jeremy Hope et Robin Fraser (Beyond Budgeting, 2003)
Présentation de la notion
De la prévision statistique au budget des ventes
La cascade budgétaire part toujours des ventes, seule variable que l'entreprise ne maîtrise pas entièrement. L'ajustement linéaire par les moindres carrés dégage la tendance, que des coefficients saisonniers normalisés (leur somme doit valoir 4 pour des trimestres) viennent ensuite corriger. Sur le cas NORDIFROID, la droite y = 300x + 3 000 et des coefficients allant de 0,6169 (creux du troisième trimestre) à 1,3381 (pic du quatrième) donnent un budget des ventes de 29 500 gourdes isothermes, soit 708 000 € de chiffre d'affaires.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Ajuster une série de ventes par la méthode des moindres carrés et calculer un R²
- Calculer et normaliser des coefficients saisonniers par la méthode des rapports à la tendance
- Construire un budget des ventes et un budget des frais commerciaux à partir de la prévision
- Établir un programme de production en tenant compte des variations de stock et des contraintes de capacité
- Appliquer le critère de la marge sur coût variable par unité de facteur rare et la programmation linéaire à deux variables
- Calculer le lot économique de commande (modèle de Wilson) et budgétiser les approvisionnements par quantités ou périodes constantes
Questions fréquentes
Pourquoi faut-il normaliser les coefficients saisonniers ?
Parce que la somme des coefficients bruts doit valoir exactement le nombre de saisons (4 pour des trimestres, 12 pour des mois) puisque les effets saisonniers se compensent sur une année entière ; sans cette correction, la somme des prévisions trimestrielles ne coïncide pas avec la prévision annuelle.
Pourquoi le critère de la marge unitaire est-il trompeur quand un atelier est saturé ?
Parce qu'un produit à forte marge unitaire peut consommer beaucoup d'heures de la ressource rare et rapporter en réalité moins par heure qu'un produit à marge plus faible mais rapide à fabriquer ; il faut classer les produits sur la marge sur coût variable rapportée à l'unité de facteur rare.
Comment vérifier qu'un calcul de lot économique de Wilson est juste ?
Au lot économique Q*, le coût de passation des commandes et le coût de possession du stock doivent être rigoureusement égaux, chacun valant la moitié du coût total minimal ; si ce n'est pas le cas dans le calcul, il y a une erreur.
Faut-il approvisionner par quantités constantes ou par périodes constantes ?
Le choix se joue rarement sur le coût, la courbe de Wilson étant très plate autour de son minimum (l'écart entre les deux méthodes ne dépasse souvent pas 1 à 2 %) : il dépend surtout de contraintes logistiques (conditionnement, tarif fournisseur) ou organisationnelles (charge administrative lissée).