
Le tableau des flux de trésorerie
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.05, Le tableau des flux de trésorerie.
- Code
- CG P6.08
- Public
- Candidats au BTS CG, processus P6
- Cours
- 20 pages, PDF
- Diaporama
- 24 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
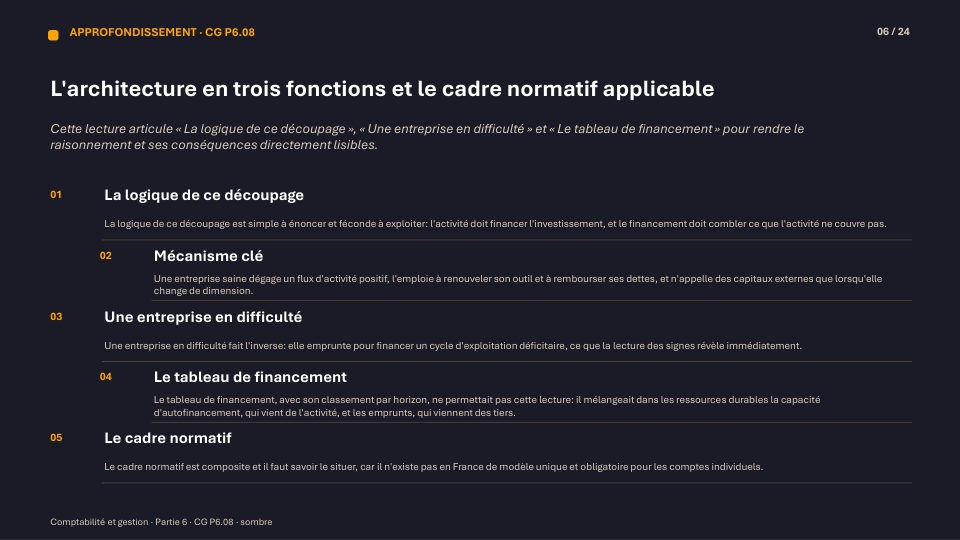
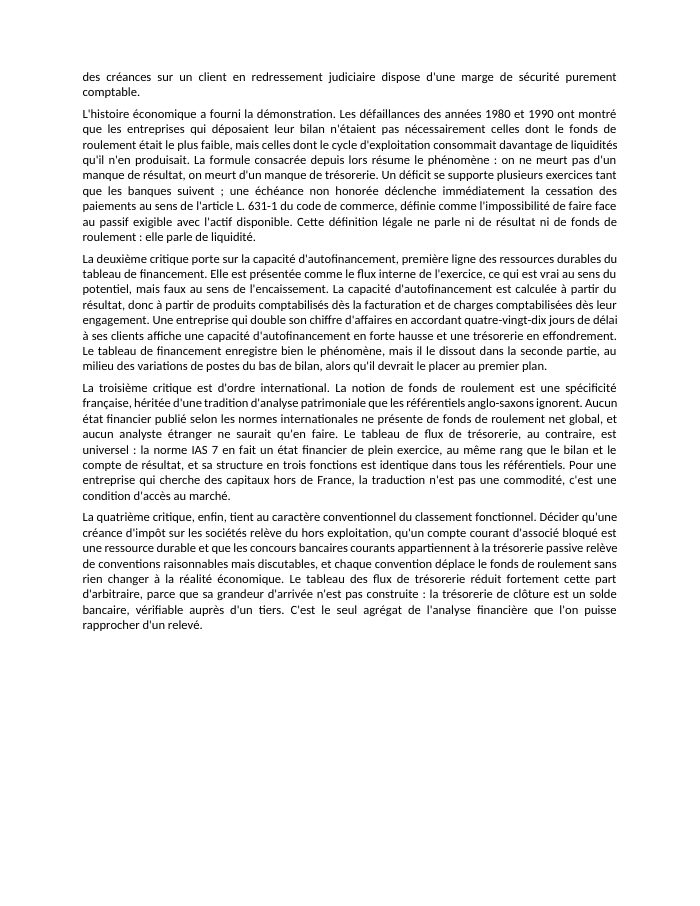
Une entreprise rentable peut mourir de trésorerie. Le tableau des flux de trésorerie abandonne le fonds de roulement pour l'argent réellement encaissé, range tous les mouvements en trois fonctions, et se conclut sur un montant que l'on peut rapprocher d'un relevé bancaire.
Voir ce que traite le coursCours
20 pages rédigées, en PDF.

Diaporama
24 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
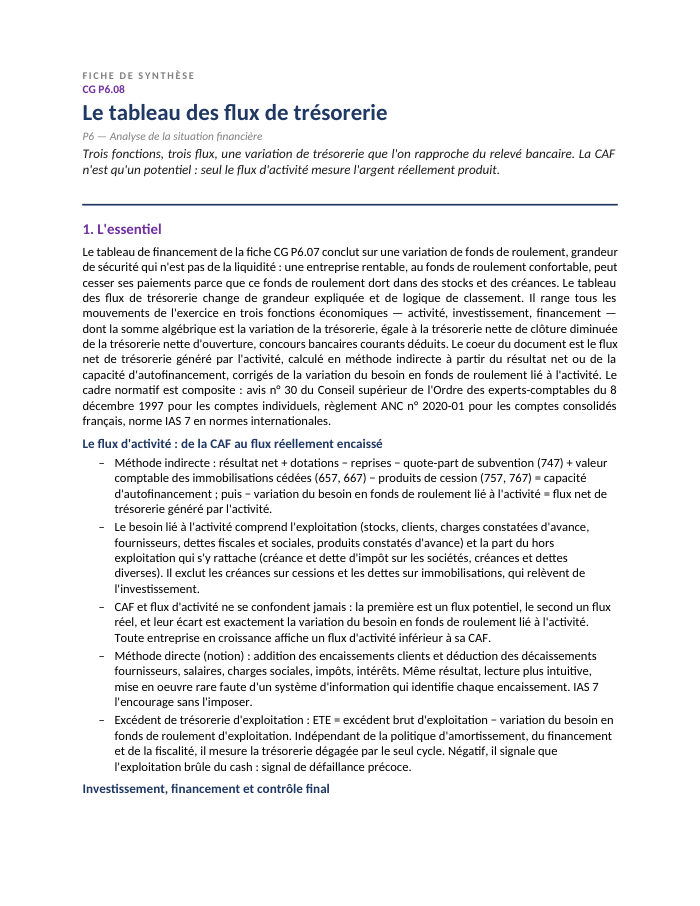
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 20 pages
- 1Pourquoi la trésorerie plutôt que le fonds de roulement : la critique de l'approche fonctionnelle
- 2L'architecture en trois fonctions et le cadre normatif applicable
- 3Le flux net de trésorerie généré par l'activité : le coeur du tableau
- 4L'excédent de trésorerie d'exploitation : l'indicateur de bascule
- 5Les flux d'investissement et de financement : le poids des décalages de règlement
- 6Lire les profils de flux : huit combinaisons de signes, un cycle de vie
- 7Tableau de financement et tableau des flux : ce que chacun montre et ce que chacun masque
- 8Mettre la méthode au travail : cas pratique complet
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Trois fonctions économiques
Tous les mouvements de l'exercice se classent en flux liés à l'activité, flux d'investissement et flux de financement. Leur somme algébrique est la variation de la trésorerie — le seul agrégat de l'analyse financière que l'on puisse vérifier auprès d'un tiers, contrairement au fonds de roulement, qui n'est jamais qu'une différence calculée entre deux masses de bilan.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer le tableau des flux de trésorerie et le tableau de financement
- Calculer le flux net de trésorerie généré par l'activité par la méthode indirecte
- Calculer et interpréter l'excédent de trésorerie d'exploitation (ETE) comme indicateur de bascule
- Construire les flux d'investissement et de financement en tenant compte des décalages de règlement
- Vérifier la concordance entre la somme des trois flux et la variation de la trésorerie nette
- Lire un profil de flux (activité / investissement / financement) et le rattacher à une phase du cycle de vie
Questions fréquentes
Pourquoi la capacité d'autofinancement n'est-elle pas la trésorerie réellement dégagée par l'activité ?
Parce que la CAF est un flux potentiel qui ne tient pas compte des décalages de règlement. Le flux net de trésorerie généré par l'activité corrige ce potentiel de la variation du besoin en fonds de roulement lié à l'activité, pour obtenir un encaissement réel.
Qu'est-ce qu'un excédent de trésorerie d'exploitation négatif signale-t-il ?
C'est l'un des signaux de défaillance les plus précoces : le cycle d'exploitation consomme alors plus de trésorerie qu'il n'en produit, souvent deux exercices avant un éventuel dépôt de bilan, bien avant l'apparition d'un résultat négatif.
Comment lit-on un profil de flux « activité positive, investissement négatif, financement positif » ?
C'est le profil de croissance financée : l'activité produit de la trésorerie mais pas assez pour couvrir un programme d'investissement ambitieux, et les apporteurs de capitaux comblent l'écart. Ce profil est sain tant que le flux d'activité progresse d'un exercice à l'autre.
Le tableau des flux de trésorerie remplace-t-il le tableau de financement ?
Non, les deux sont complémentaires. Le tableau de financement montre la structure du financement (durée des ressources), le tableau des flux montre la liquidité réellement dégagée : leur écart mesure précisément ce que le cycle d'exploitation a absorbé.