
La recherche d'information et la veille informationnelle
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Marketing : MKG 3.02, La veille marketing et stratégique.
- Code
- CG P7.02
- Public
- Candidats au BTS CG, processus P7
- Cours
- 18 pages, PDF
- Diaporama
- 22 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Le comptable n'est pas payé pour savoir la règle par cœur : il est payé pour savoir où elle se trouve, laquelle fait foi, et pour pouvoir prouver, un an plus tard, qu'il l'avait vérifiée. Cette fiche donne la méthode qui sépare une position justifiée d'une opinion coûteuse.
Voir ce que traite le coursCours
18 pages rédigées, en PDF.

Diaporama
22 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
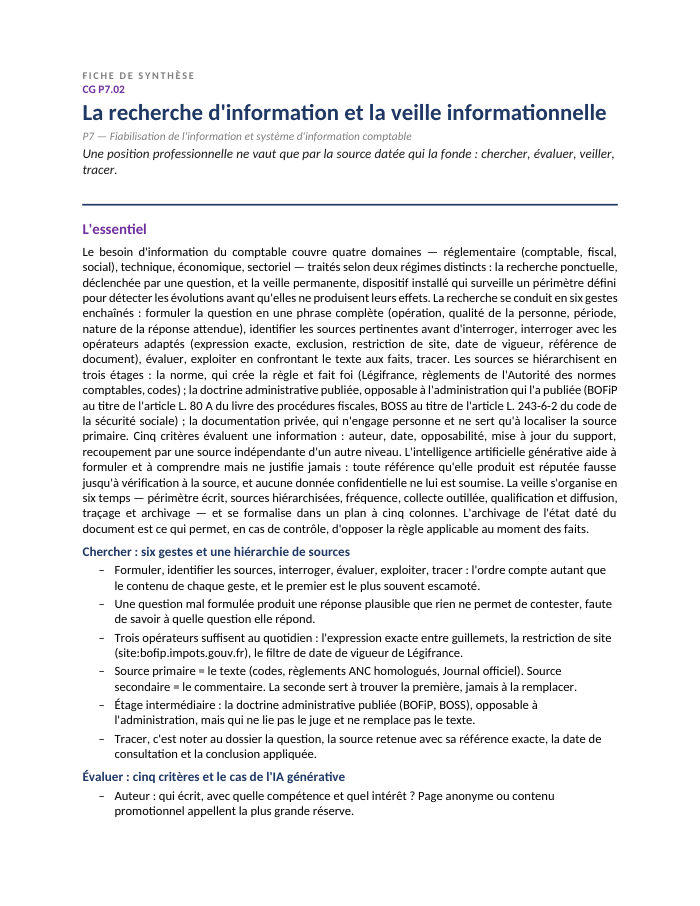
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 18 pages
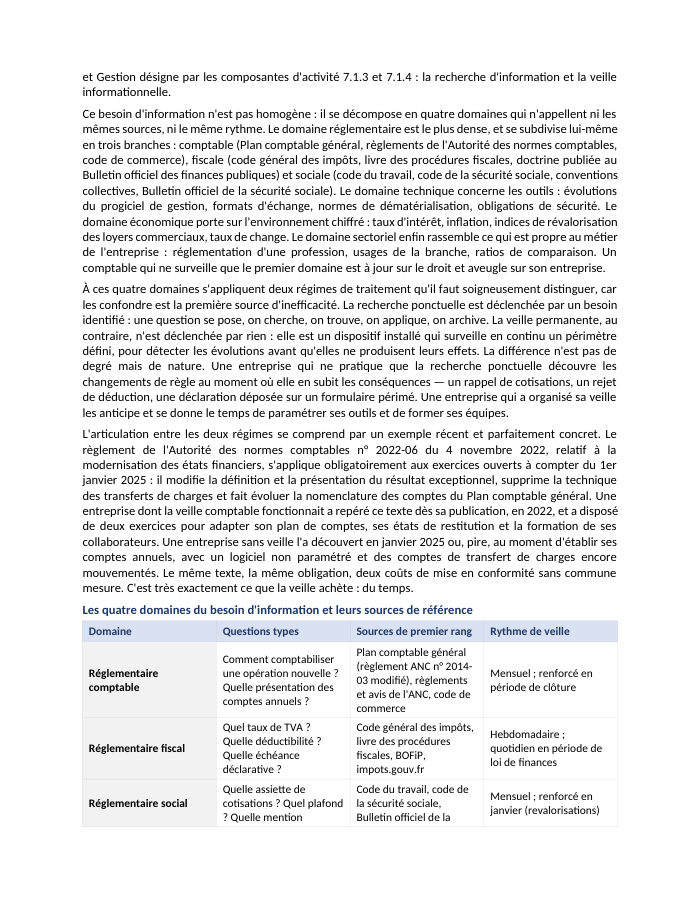
- 1Le besoin d'information du comptable : quatre domaines, deux régimes
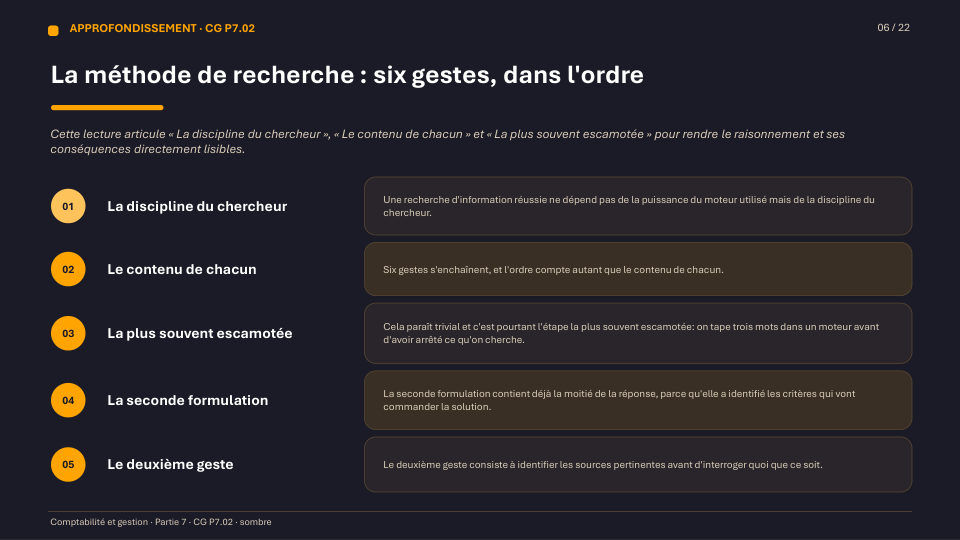
- 2La méthode de recherche : six gestes, dans l'ordre
- 3La hiérarchie des sources : ce qui fait foi, ce qui engage l'administration, ce qui n'est qu'un commentaire
- 4Évaluer la fiabilité : cinq questions à poser à toute information trouvée
- 5L'intelligence artificielle générative : un accélérateur de recherche qui ne fait jamais foi
- 6Organiser la veille : un dispositif, pas une bonne intention
- 7Tracer, archiver, réutiliser : la mémoire de la veille et son cadre juridique
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Quatre domaines, deux régimes
Le besoin d'information du comptable couvre quatre domaines — réglementaire (comptable, fiscal, social), technique, économique et sectoriel — qui se traitent selon deux régimes distincts : la recherche ponctuelle, déclenchée par une question précise, et la veille permanente, organisée pour détecter les évolutions avant qu'elles ne deviennent des retards coûteux à rattraper.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer recherche ponctuelle et veille permanente selon les quatre domaines du besoin d'information
- Construire la hiérarchie des sources : norme, doctrine administrative opposable, documentation privée
- Évaluer la fiabilité d'une information trouvée à partir de cinq critères (auteur, date, opposabilité, mise à jour, recoupement)
- Utiliser l'intelligence artificielle générative sans jamais fonder une position professionnelle sur elle seule
- Organiser un dispositif de veille documenté (périmètre, sources, fréquence, diffusion, traçabilité)
Questions fréquentes
Le BOFiP fait-il foi comme un texte de loi ?
Non, mais il est opposable : en application de l'article L. 80 A du livre des procédures fiscales, un contribuable qui applique la doctrine publiée au BOFiP ne peut pas être redressé sur le fondement d'une interprétation différente, même si le texte lui-même est plus sévère.
Peut-on citer une réponse d'IA générative dans un dossier professionnel ?
Non : le modèle de langage n'a aucune autorité juridique et fabrique parfois des références inventées mais parfaitement formées. On peut s'en servir pour reformuler une question ou comprendre un mécanisme, jamais pour justifier une position sans avoir vérifié la source officielle citée.
Quelle est la différence entre une veille et une recherche ponctuelle ?
La recherche ponctuelle est déclenchée par une question précise et s'arrête une fois la réponse trouvée. La veille est un dispositif permanent qui surveille en continu un périmètre défini, pour détecter une évolution avant qu'elle ne produise ses effets — et non après.
Comment prouver qu'on a bien vérifié une règle en cas de contrôle ?
En conservant une fiche de recherche datée : la question posée, la source retenue avec sa référence exacte, la date de consultation, et une capture datée du document consulté — car une page officielle peut être modifiée sans préavis.