
Les achats et le suivi comptable des opérations commerciales
Fiche de préparation d'épreuve, calée sur le référentiel du BTS GPME : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- GPME E4.07
- Public
- Candidats au BTS GPME, épreuve E4
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
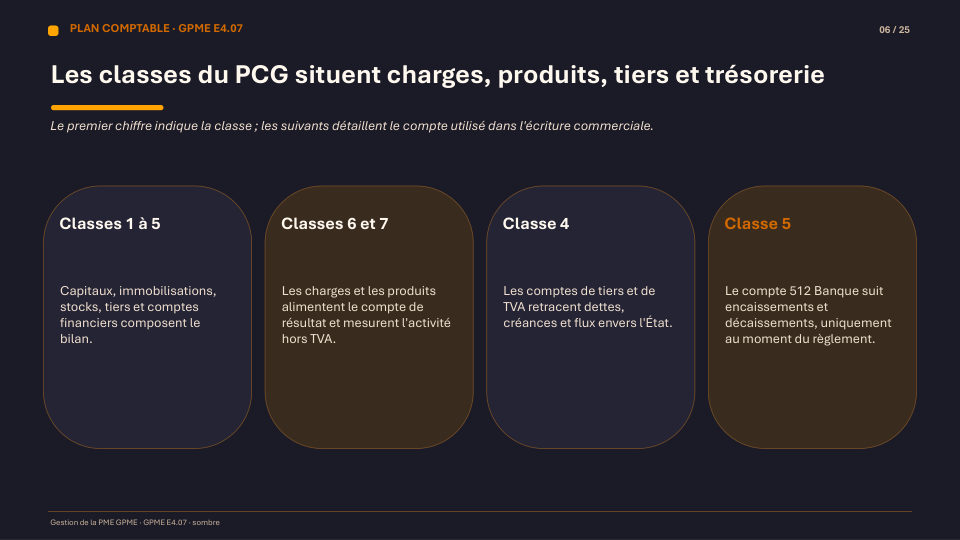
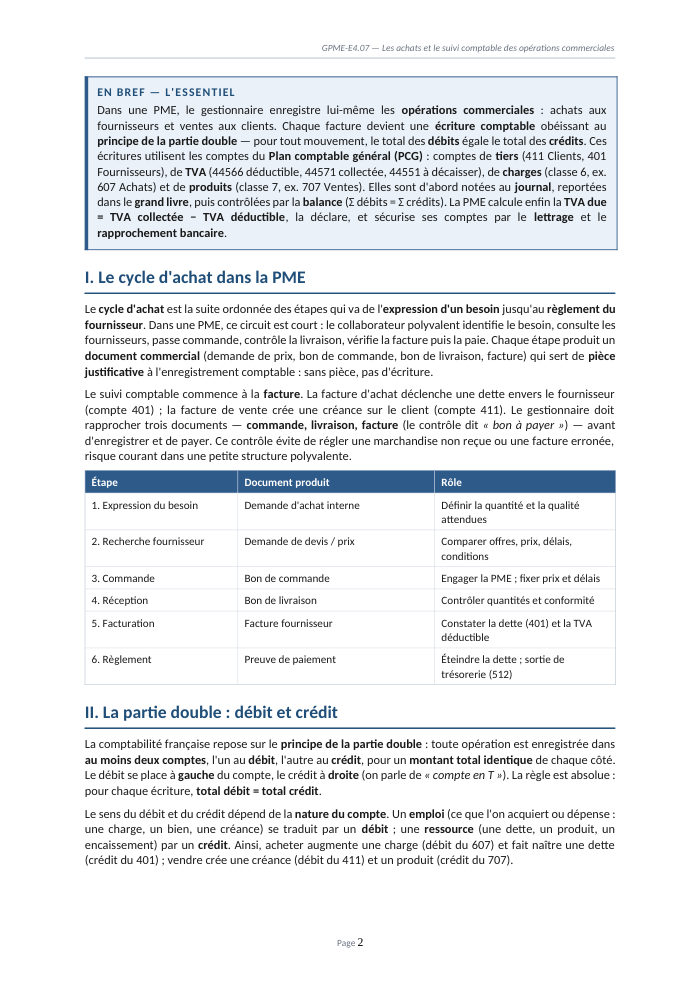
Chaque facture d'achat ou de vente laisse une trace chiffrée. La fiche GPME E4.07 explique comment le gestionnaire de PME enregistre ces opérations en partie double, calcule la TVA et contrôle ses comptes.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
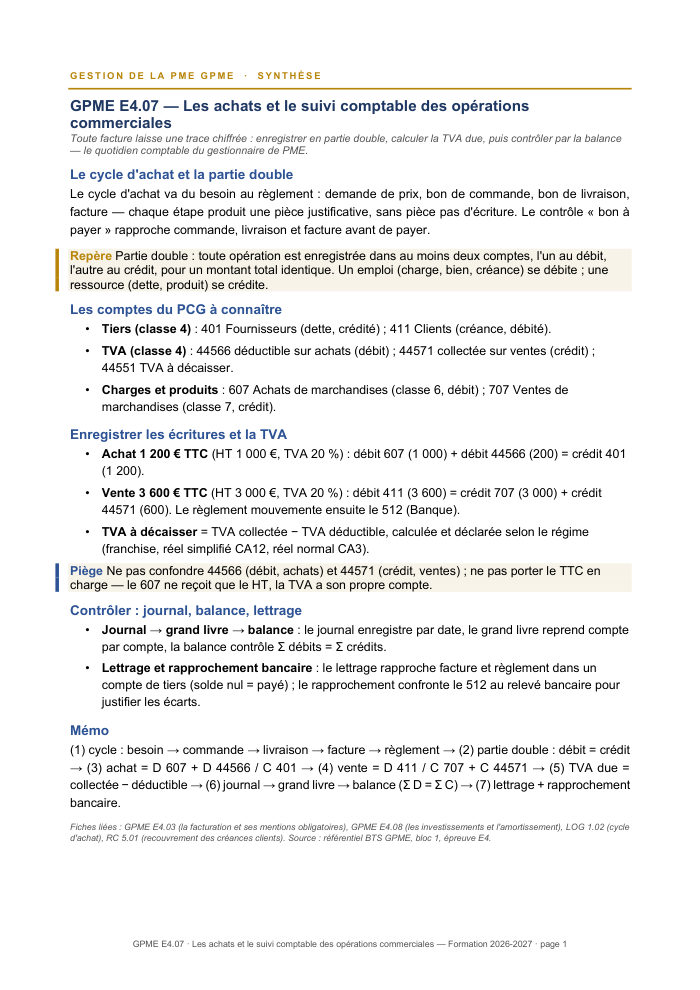
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILe cycle d'achat dans la PME
- IILa partie double : débit et crédit
- IIILes comptes du plan comptable : tiers, TVA, charges, produits
- IVEnregistrer les achats et les ventes
- VLa TVA : calcul, comptes et déclaration
- VIDu journal à la balance ; lettrage et rapprochement
- VIICas pratique — le suivi comptable d'un mois en PME
- VIIIRéussir l'épreuve E4
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Présentation de la notion
Le cycle d'achat et la partie double
Du besoin au règlement, chaque étape du cycle d'achat produit une pièce justificative qui déclenche une écriture comptable. La fiche pose le principe fondamental de la comptabilité française : la partie double, où le total des débits égale toujours le total des crédits.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Suivre le cycle d'achat, du besoin au règlement
- Appliquer le principe de la partie double
- Utiliser les comptes clés du plan comptable général (401, 411, 607, 707, TVA)
- Enregistrer un achat et une vente en comptabilité
- Calculer la TVA due à partir de la TVA collectée et déductible
- Contrôler les comptes par la balance, le lettrage et le rapprochement bancaire
Questions fréquentes
Qu'est-ce que le principe de la partie double ?
Toute opération comptable est enregistrée dans au moins deux comptes, l'un au débit et l'autre au crédit, pour un montant total identique de chaque côté.
Quels comptes utiliser pour enregistrer une facture d'achat ?
Le montant HT au débit du compte 607 (charge), la TVA déductible au débit du 44566, et le montant TTC au crédit du 401 (dette fournisseur).
Comment calculer la TVA à décaisser ?
En soustrayant la TVA déductible (sur les achats) de la TVA collectée (sur les ventes) ; le solde est porté au compte 44551 et reversé à l'État.
À quoi sert le lettrage d'un compte de tiers ?
À rapprocher une facture et son règlement en leur attribuant une même lettre ; un solde nul signifie que la facture est payée, les lignes non lettrées révélant les impayés.