
Les risques financiers et le financement du cycle d'exploitation
Fiche de préparation d'épreuve, calée sur le référentiel du BTS GPME : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.03, Le plan de trésorerie et la gestion du cash.
- Code
- GPME E5.05
- Public
- Candidats au BTS GPME, épreuve E5
- Cours
- 9 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
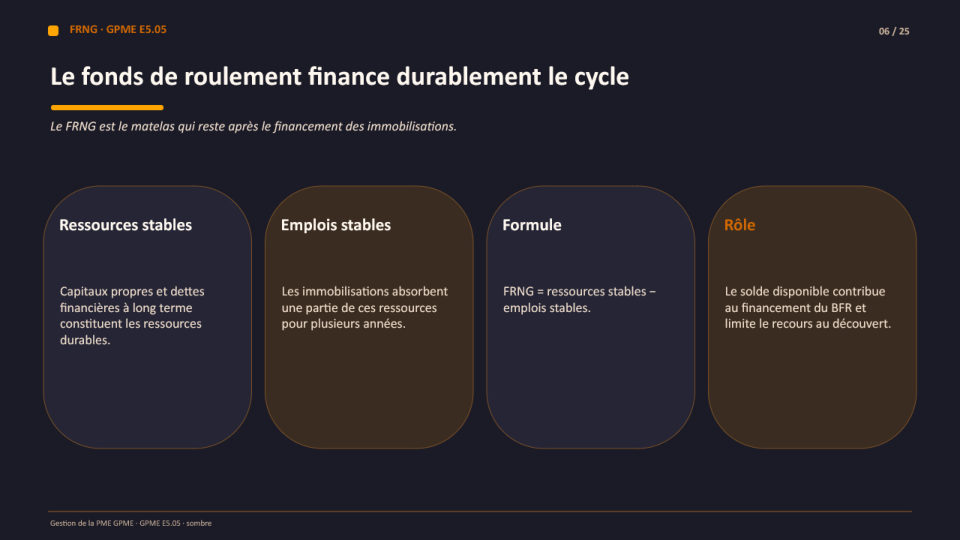
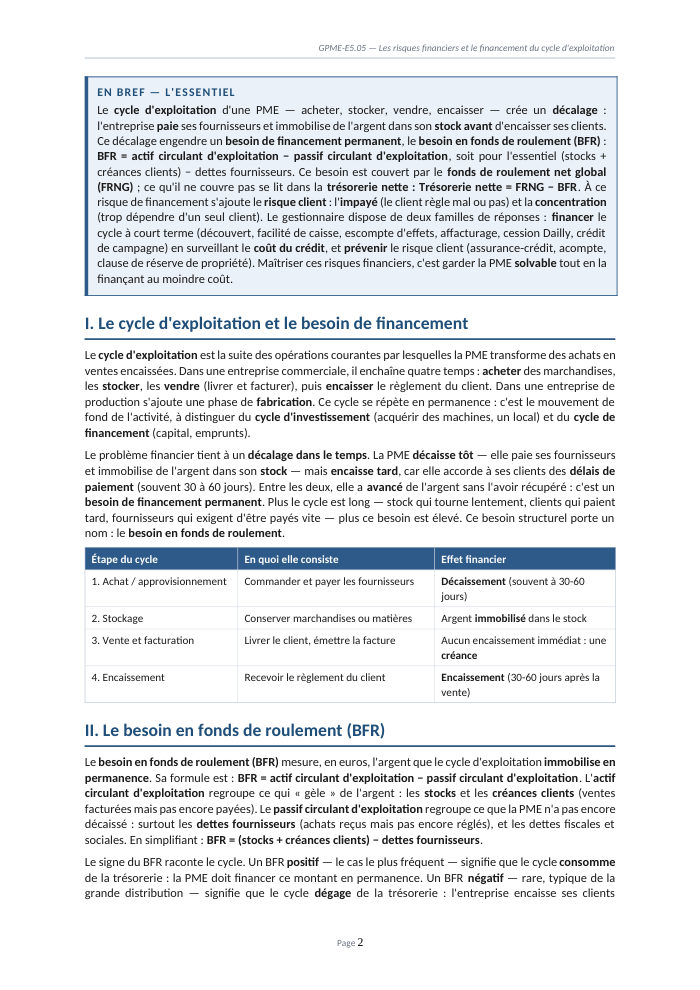
Entre le moment où elle paie ses fournisseurs et celui où elle encaisse ses clients, une PME avance en permanence de l'argent. Mesurer ce besoin, couvrir le risque que le client ne paie pas et financer le cycle au meilleur coût : voilà le cœur du risque financier d'exploitation.
Voir ce que traite le coursCours
9 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
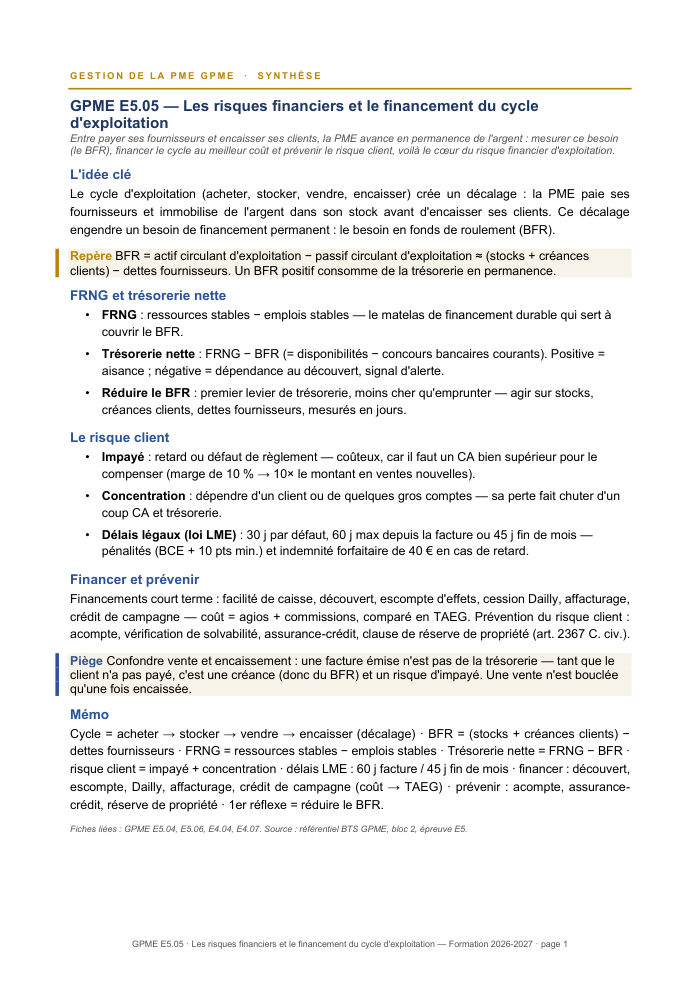
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 9 pages
- ILe cycle d'exploitation et le besoin de financement
- IILe besoin en fonds de roulement (BFR)
- IIILe FRNG et la trésorerie nette
- IVLe risque client : impayés et concentration
- VFinancer le cycle d'exploitation à court terme
- VILe coût du crédit et la prévention du risque client
- VIICas pratique — calcul du BFR et de la trésorerie nette
- VIIIRéussir l'épreuve E5
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
La fiche GPME E5.05 détaille le cycle d'exploitation — acheter, stocker, vendre, encaisser — et le décalage qu'il crée : ce besoin structurel porte un nom, le besoin en fonds de roulement (BFR), calculé comme (stocks + créances clients) − dettes fournisseurs. Ce besoin est couvert par le fonds de roulement net global (FRNG) ; ce qu'il ne couvre pas se lit dans la trésorerie nette (FRNG − BFR), signal d'alerte quand elle reste durablement négative. La fiche montre aussi comment agir sur les trois leviers du BFR, mesurés en jours : accélérer la rotation des stocks, réduire le délai clients, négocier des délais fournisseurs plus longs.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Comprendre le cycle d'exploitation et le décalage qui engendre le besoin en fonds de roulement
- Calculer le BFR, le FRNG et la trésorerie nette à partir d'un bilan simplifié
- Identifier les leviers de réduction du BFR : stocks, créances clients, dettes fournisseurs
- Distinguer l'impayé et la concentration client, et connaître les délais légaux de paiement (loi LME)
- Choisir un financement du cycle d'exploitation adapté et en comparer le coût réel (TAEG)
Questions fréquentes
Qu'est-ce que le besoin en fonds de roulement (BFR) et pourquoi augmente-t-il le risque financier ?
Le BFR est l'argent que le cycle d'exploitation immobilise en permanence : (stocks + créances clients) − dettes fournisseurs. Plus il est élevé, plus la PME doit trouver un financement pour le couvrir, ce qui fragilise sa trésorerie si le fonds de roulement ne suffit pas.
Comment réduire son BFR sans emprunter ?
En agissant sur ses trois composantes : accélérer la rotation des stocks, réduire le délai de paiement des clients (acompte, relance ferme) et négocier des délais fournisseurs plus longs sans abîmer la relation. Chaque euro de BFR économisé est un euro de trésorerie libéré gratuitement.
Quelle est la différence entre l'escompte, la cession Dailly et l'affacturage ?
L'escompte mobilise un effet de commerce auprès de la banque. La cession Dailly cède des créances par bordereau, mais l'entreprise garde le risque d'impayé. L'affacturage confie les factures à un factor qui finance, recouvre et peut garantir le paiement — un service plus complet mais facturé.
Quels sont les délais de paiement légaux entre professionnels en France ?
Selon la loi LME, le délai par défaut est de 30 jours après réception, plafonné par contrat à 60 jours à compter de la date de facture, ou 45 jours fin de mois si expressément prévu. Tout retard entraîne des pénalités et une indemnité forfaitaire de 40 € par facture.