
La démarche budgétaire
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.12, La démarche budgétaire.
- Code
- MCO E7.09
- Public
- Candidats au BTS MCO, épreuve E7
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
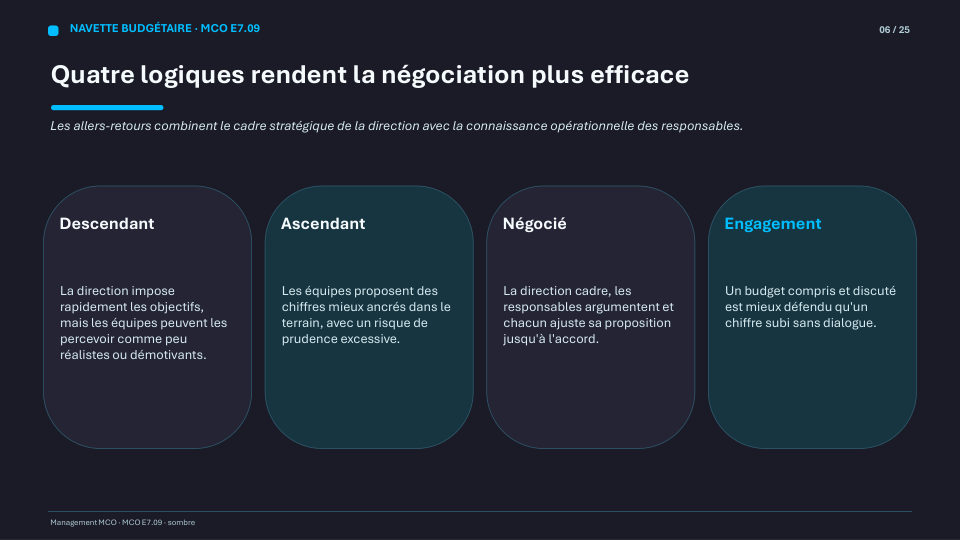
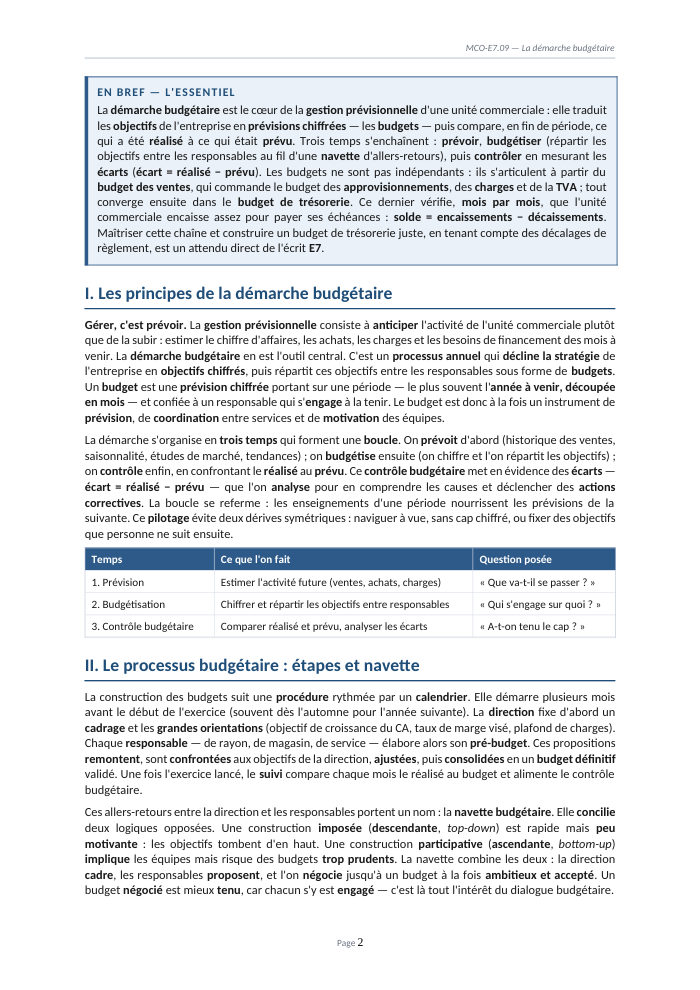
Prévoir l'activité, chiffrer les objectifs mois par mois et anticiper les entrées et sorties d'argent : la démarche budgétaire évite à l'unité commerciale de tomber en panne de trésorerie.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
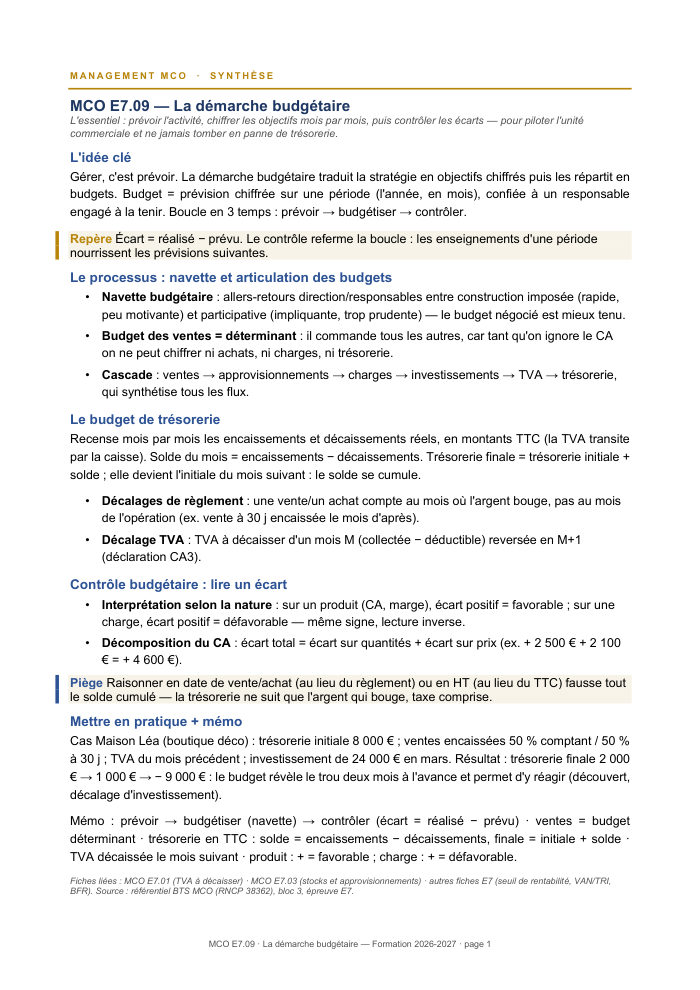
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILes principes de la démarche budgétaire
- IILe processus budgétaire : étapes et navette
- IIILes principaux budgets et leur articulation
- IVLe budget de trésorerie : structure et mécanique
- VLes décalages : délais de règlement et TVA
- VILe contrôle budgétaire et l'analyse des écarts
- VIIÉtude de cas chiffrée — le budget de trésorerie de « Maison Léa »
- VIIIRéussir l'épreuve E7
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
Présentation de la notion
Prévoir, budgétiser, contrôler
Cette fiche présente les trois temps de la démarche budgétaire — prévoir, budgétiser (via la navette entre direction et responsables) puis contrôler en mesurant les écarts (écart = réalisé − prévu). Elle explique l'articulation des budgets, tous dérivés du budget des ventes, budget déterminant qui commande les approvisionnements, les charges, la TVA, puis converge dans le budget de trésorerie.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les trois temps de la démarche budgétaire (prévoir, budgétiser, contrôler)
- Comprendre l'articulation des budgets à partir du budget des ventes
- Construire un budget de trésorerie en tenant compte des délais de règlement et de la TVA
- Calculer et interpréter un écart budgétaire (favorable ou défavorable selon sa nature)
- Décomposer un écart sur chiffre d'affaires en écart sur quantités et écart sur prix
Questions fréquentes
Pourquoi le budget des ventes est-il appelé le budget déterminant ?
Parce qu'il commande tous les autres : tant que l'on ne sait pas combien on va vendre, on ne peut chiffrer ni les achats nécessaires, ni les charges, ni le besoin de trésorerie.
En quelles unités construit-on un budget de trésorerie ?
Toujours en montants TTC : le client règle taxe comprise, le fournisseur est payé TTC, et la TVA transite réellement par la trésorerie avant d'être reversée à l'État le mois suivant.
Un écart positif est-il toujours une bonne nouvelle ?
Non : pour un produit (chiffre d'affaires, marge), un écart positif est favorable ; pour une charge (un coût), un écart positif signifie qu'on a dépensé plus que prévu, donc défavorable.
Quel est l'intérêt de la navette budgétaire ?
Elle combine cadrage descendant et proposition ascendante : un budget négocié entre la direction et les responsables est mieux tenu, car chacun s'y est engagé, contrairement à un objectif purement imposé.