
Le suivi des créances lettrage, relance et risque client
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Relation client : RC 5.03, Recouvrement et droit de la consommation.
- Code
- CG P1.07
- Public
- Candidats au BTS CG, processus P1
- Cours
- 13 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
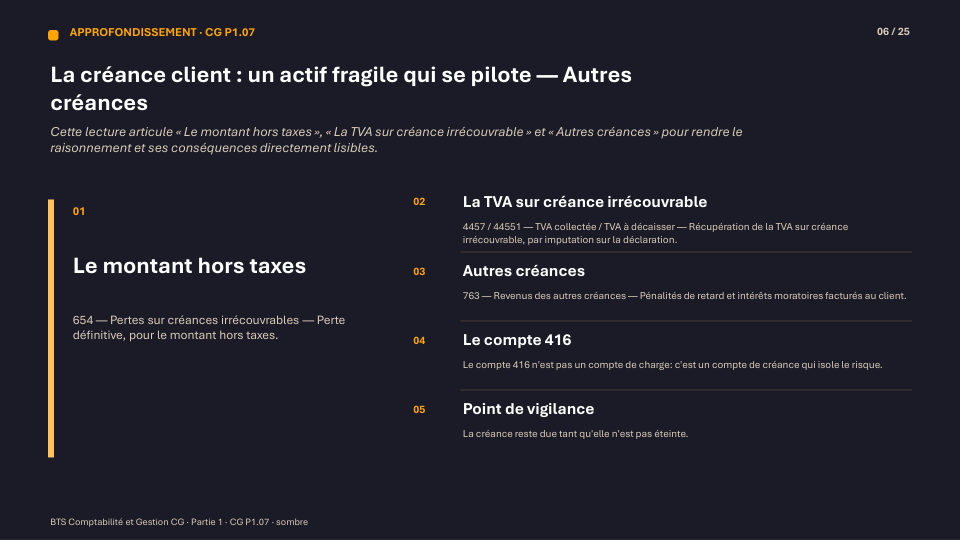
Une vente n'est achevée qu'une fois encaissée. Entre la facture et le virement, la créance client est l'actif le plus fragile du bilan : elle se lettre, se classe par ancienneté, se relance et, parfois, se déprécie jusqu'à la perte définitive.
Voir ce que traite le coursCours
13 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
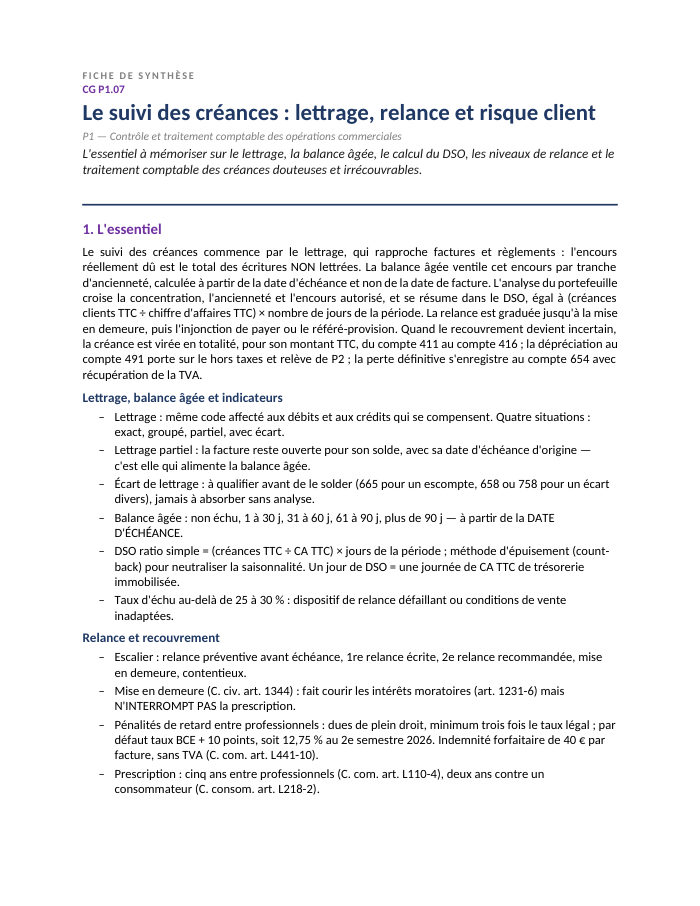
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 13 pages
- 1La créance client : un actif fragile qui se pilote
- 2Le lettrage : rapprocher les factures et les règlements
- 3La balance âgée : lire l'encours par tranche d'ancienneté
- 4Le portefeuille clients et le délai moyen de règlement
- 5De la relance amiable au recouvrement judiciaire
- 6Créances douteuses et créances irrécouvrables
- 7Prévenir plutôt que recouvrer
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
Présentation de la notion
Le lettrage, préalable indispensable
Le lettrage rapproche chaque facture de son règlement : l'encours réellement dû est le total des écritures non lettrées. Un lettrage partiel — un client qui doit 9 000 € et ne verse que 4 000 € — doit laisser la facture ouverte pour son solde de 5 000 €, avec sa date d'échéance d'origine, faute de quoi la créance résiduelle disparaît du suivi et n'est plus jamais relancée.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les quatre situations de lettrage (exact, groupé, partiel, avec écart) et leur traitement
- Construire et interpréter une balance âgée à partir de la date d'échéance
- Calculer le DSO par le ratio simple et par la méthode d'épuisement
- Organiser une relance graduée et choisir la voie de recouvrement adaptée (injonction de payer, référé-provision)
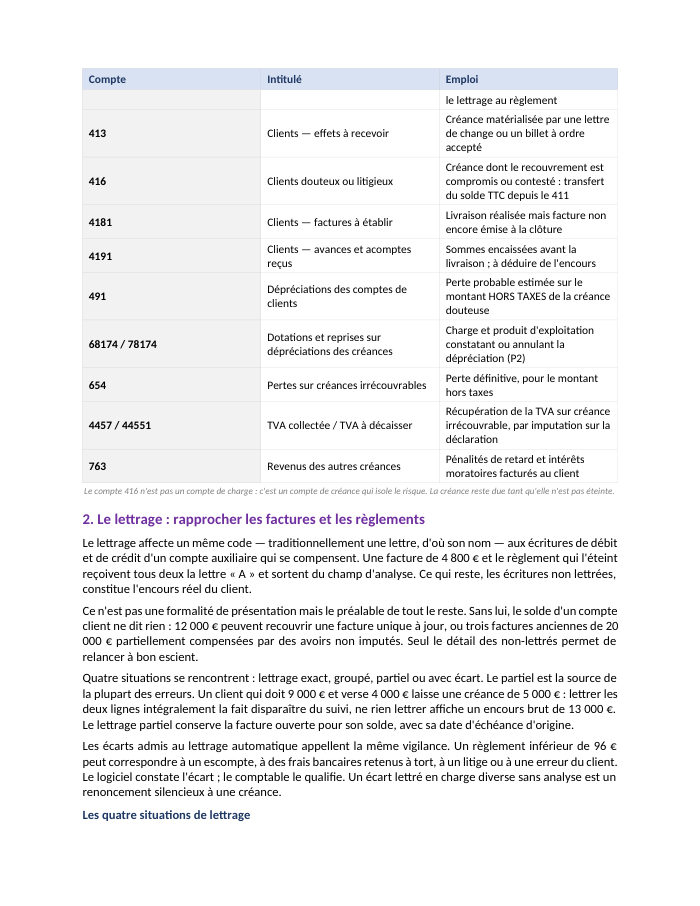
- Distinguer créance douteuse (compte 416, montant TTC) et créance irrécouvrable (compte 654, montant HT)
- Mobiliser les outils de prévention du risque client (assurance-crédit, réserve de propriété, affacturage)
Questions fréquentes
Quelle différence entre virer une créance au compte 416 et la déprécier ?
Le virement au compte 416 est un simple reclassement, pour la totalité du solde TTC, qui isole le risque sans constater de charge. La dépréciation, qui relève des travaux d'inventaire, estime la perte probable sur le montant hors taxes et se traduit par une charge (débit du 68174, crédit du 491).
Une mise en demeure interrompt-elle la prescription de la créance ?
Non, c'est un piège classique. Seuls interrompent la prescription quinquennale (article L110-4 du code de commerce) une demande en justice, un acte d'exécution forcée ou une reconnaissance de dette du débiteur.
Comment récupérer la TVA sur une créance devenue définitivement irrécouvrable ?
L'article 272 du CGI autorise la récupération, mais elle suppose d'adresser au client un duplicata de la facture portant, en caractères très apparents, la mention réglementaire précisant que la facture demeurée impayée ne peut faire l'objet d'une déduction.
Pourquoi calculer l'ancienneté à partir de la date d'échéance et non de la date de facture ?
Parce qu'une facture à 45 jours fin de mois n'est pas en retard le jour de son émission : calculer sur la date de facture gonflerait artificiellement les retards et décrédibiliserait la relance.