
Les effets de commerce
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.08
- Public
- Candidats au BTS CG, processus P1
- Cours
- 11 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
La lettre de change et le billet à ordre transforment une créance ordinaire en titre négociable : ils sécurisent le recouvrement et permettent de mobiliser la trésorerie avant l'échéance, moyennant un vocabulaire précis et des comptes de transit qu'il faut savoir manier sans hésiter.
Voir ce que traite le coursCours
11 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
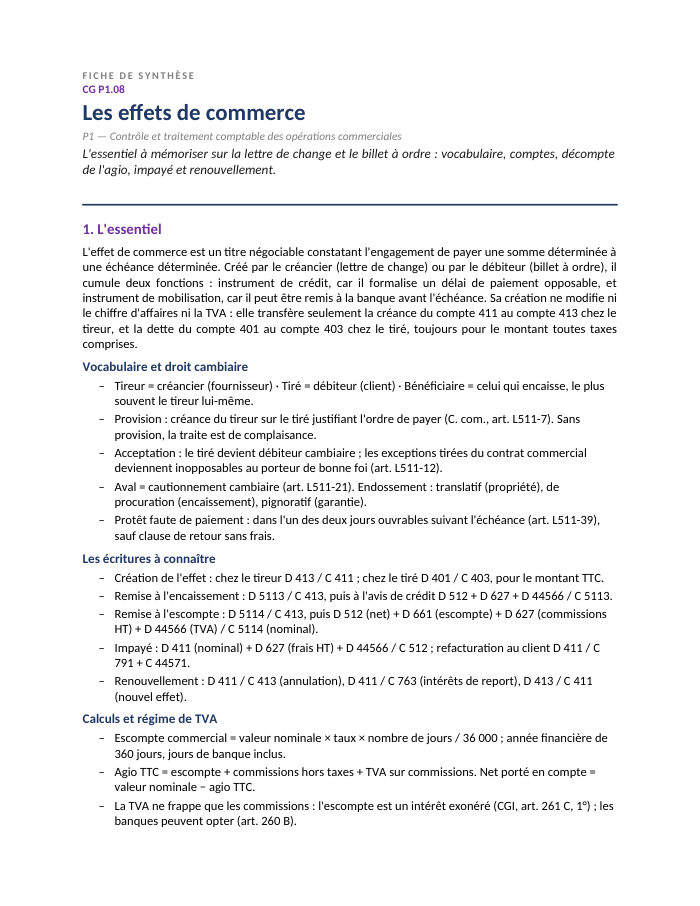
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 11 pages
- 1L'effet de commerce : définition, utilité et formes
- 2Le vocabulaire de l'effet et sa circulation
- 3La création de l'effet et son enregistrement chez le tireur et chez le tiré
- 4La remise à l'encaissement
- 5La remise à l'escompte et le calcul de l'agio
- 6Les incidents de paiement : impayé, protêt et refacturation des frais
- 7Le renouvellement de l'effet et les intérêts de report
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau des huit mentions obligatoires de la lettre de change
- écritures miroir tireur / tiré par étape
- décompte d'agio (nominal, escompte, commissions, TVA, net porté en compte)
- formule de l'escompte commercial sur 36 000
- calcul du taux effectif de l'escompte
- tableau comparatif remise à l'encaissement / remise à l'escompte
Présentation de la notion
Tireur, tiré, acceptation
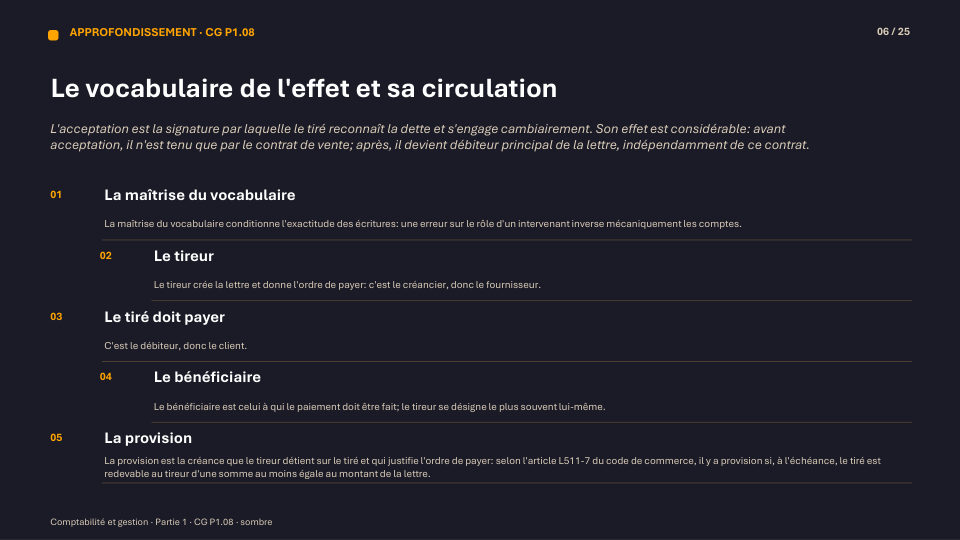
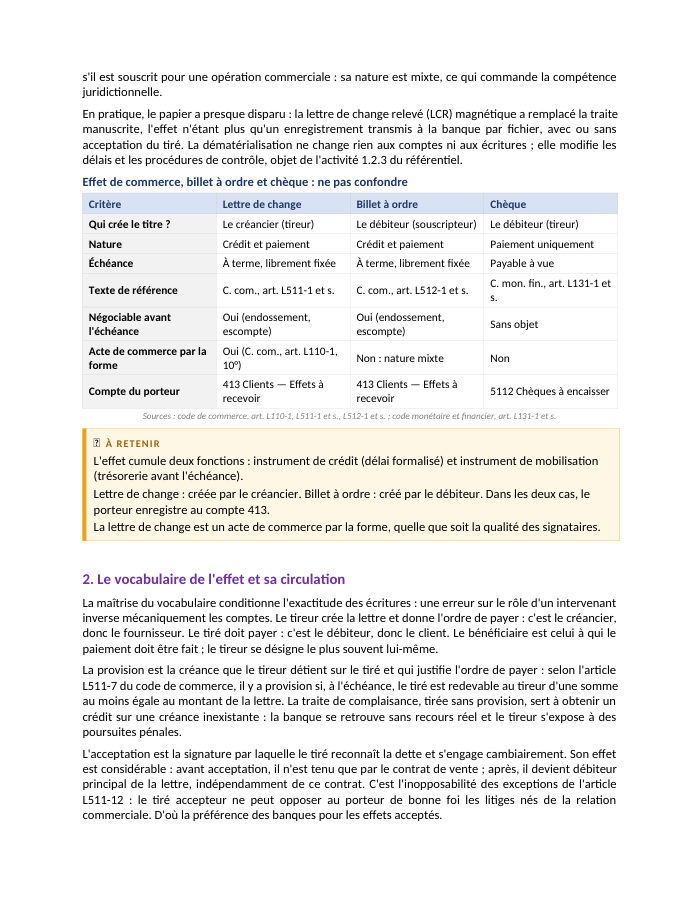
Le tireur — le fournisseur — crée la lettre et donne l'ordre de payer ; le tiré — le client — doit payer. Chez le tireur, la créance passe du compte 411 au compte 413 « Effets à recevoir » ; chez le tiré, la dette passe du compte 401 au compte 403. L'acceptation, signature par laquelle le tiré s'engage, rend inopposables au porteur de bonne foi les litiges nés de la relation commerciale.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer lettre de change et billet à ordre, et identifier tireur, tiré et bénéficiaire
- Enregistrer la création et l'acceptation d'un effet (comptes 413 chez le tireur, 403 chez le tiré)
- Différencier remise à l'encaissement (5113) et remise à l'escompte (5114) et leurs conséquences comptables
- Calculer un agio d'escompte (escompte, commissions, TVA) et le net porté en compte
- Traiter un effet impayé et refacturer les frais au client
- Comptabiliser un renouvellement d'effet et ses intérêts de report
Questions fréquentes
Quelle est la différence entre remettre un effet à l'encaissement et le remettre à l'escompte ?
La remise à l'encaissement est un simple mandat donné à la banque pour encaisser à l'échéance, sans coût sinon une commission : la propriété reste au remettant. La remise à l'escompte transfère la propriété de l'effet à la banque contre une avance immédiate de trésorerie, moyennant un agio (intérêt + commissions).
L'escompte d'un effet est-il soumis à la TVA ?
Non, l'escompte proprement dit est un intérêt, exonéré de TVA en application de l'article 261 C, 1° du CGI. Seules les commissions bancaires qui l'accompagnent supportent la TVA.
Que se passe-t-il si le client ne paie pas un effet remis à l'escompte ?
La banque contrepasse l'opération et reprend la somme déjà versée au fournisseur, majorée de frais. La créance ressuscite au compte 411, et les frais sont généralement refacturés au client défaillant.
Comment se calcule l'escompte commercial ?
Escompte = valeur nominale × taux annuel × nombre de jours ÷ 36 000, en comptant les jours de la remise à l'échéance majorés des jours de banque, sur une base d'année financière de 360 jours.