
La veille réglementaire comptable et les options comptables
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.01
- Public
- Candidats au BTS CG, processus P2
- Cours
- 14 pages, PDF
- Diaporama
- 16 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
La règle comptable n'est jamais figée : le plan comptable général, issu du règlement ANC n° 2014-03, est modifié en permanence par de nouveaux textes de l'Autorité des normes comptables. Avant toute clôture, le technicien comptable doit donc savoir où trouver la règle en vigueur, mesurer son impact et connaître les options qu'elle laisse ouvertes à l'entreprise.
Voir ce que traite le coursCours
14 pages rédigées, en PDF.

Diaporama
16 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
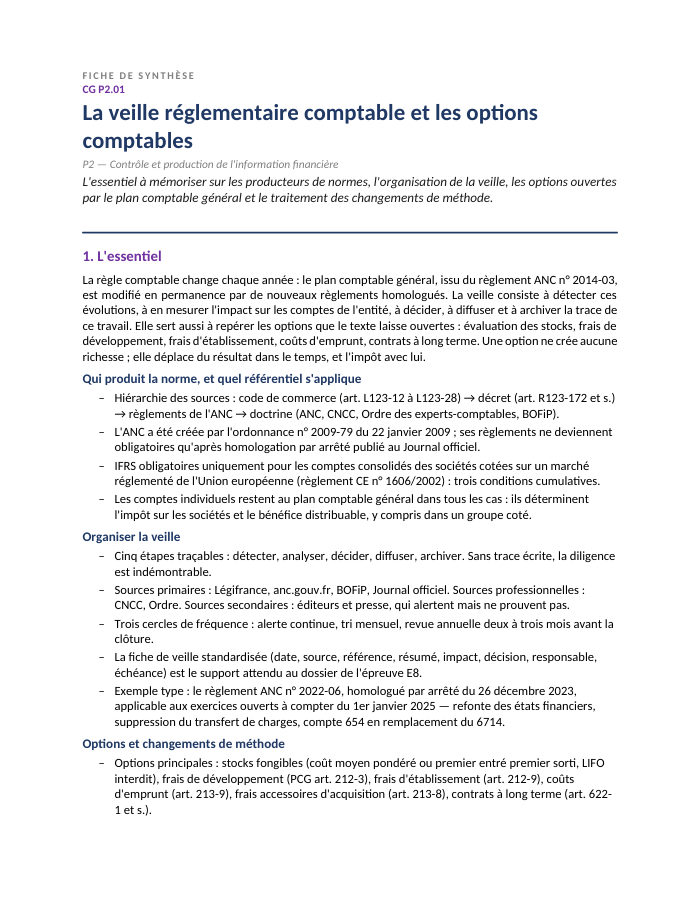
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 14 pages
- 1Pourquoi une veille réglementaire comptable est indispensable
- 2Qui produit la norme comptable : l'ANC et l'IASB
- 3Quels comptes, quel référentiel : le périmètre exact des IFRS
- 4Les sources professionnelles de la veille comptable
- 5Organiser la veille : périmètre, fréquence, traçabilité, diffusion
- 6Les options comptables ouvertes à l'entreprise
- 7Permanence des méthodes et changement de méthode comptable
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- cycle de veille en cinq étapes
- fiche de veille réglementaire standardisée en huit rubriques
- trois cercles de fréquence (continu, mensuel, annuel)
- tableau des producteurs de normes et de la portée de leurs textes
- tableau de synthèse des sept options avec texte et incidence
- raisonnement en cinq questions devant une option
- grille changement de méthode / d'estimation / correction d'erreur
Présentation de la notion
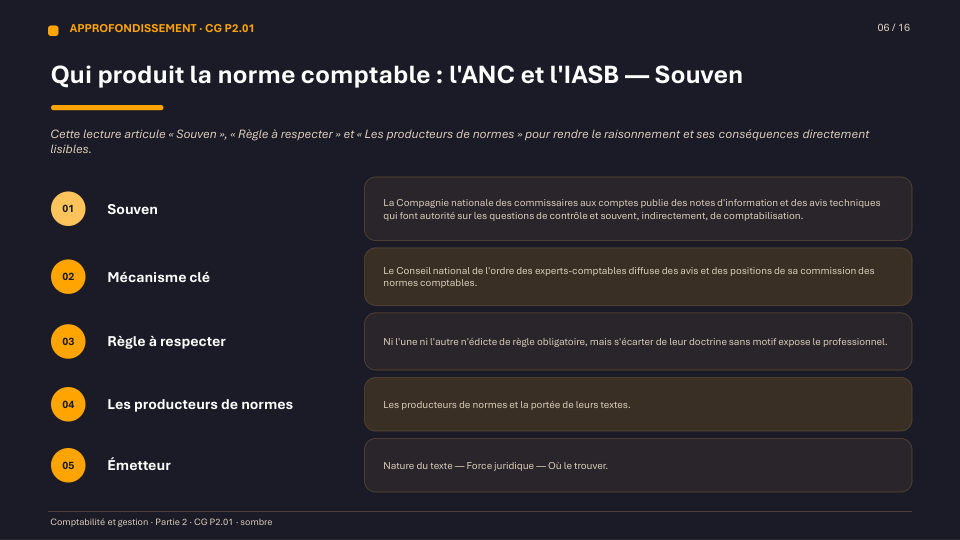
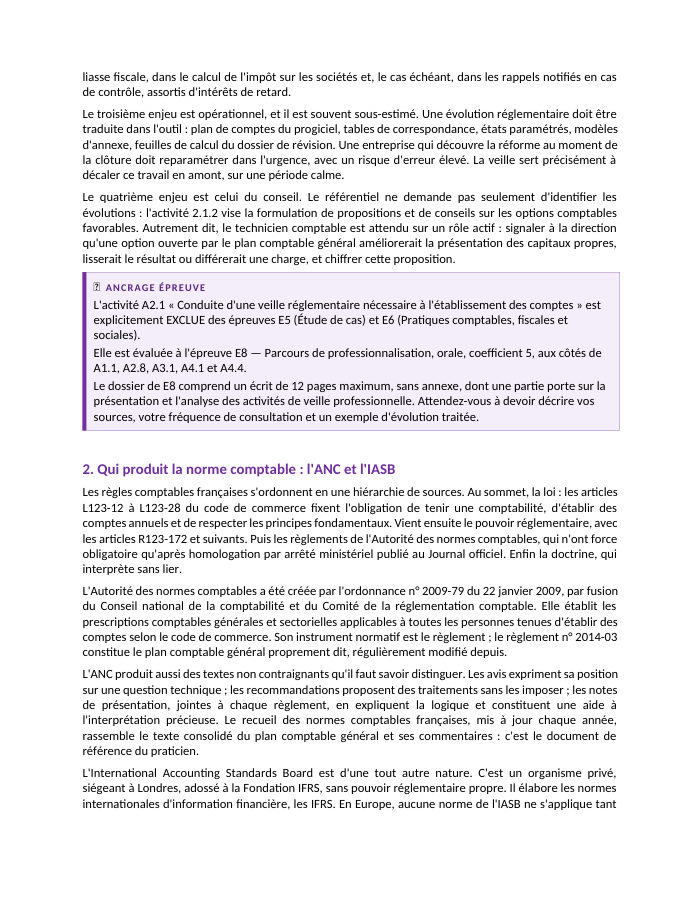
La veille réglementaire consiste à détecter ces évolutions, à en analyser l'impact sur les comptes, puis à décider, diffuser et archiver la trace de cette diligence. Deux producteurs de normes coexistent en France : l'Autorité des normes comptables (ANC), créée par l'ordonnance n° 2009-79 du 22 janvier 2009, dont les règlements ne s'appliquent qu'après homologation par arrêté ; et l'IASB, dont les normes IFRS ne sont obligatoires que pour les comptes consolidés des sociétés cotées sur un marché réglementé de l'Union européenne (règlement CE n° 1606/2002). Les comptes individuels français, eux, restent toujours établis selon le plan comptable général — même dans les groupes du CAC 40.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les rôles de l'ANC et de l'IASB et connaître le périmètre exact d'application obligatoire des IFRS
- Organiser une veille réglementaire comptable structurée (sources, fréquence, fiche de veille, diffusion)
- Identifier les principales options comptables ouvertes par le PCG (stocks, frais de développement, frais d'établissement, coûts d'emprunt, contrats à long terme)
- Chiffrer l'incidence d'une option comptable sur le résultat, l'impôt exigible et la présentation du bilan
- Distinguer option comptable, changement d'estimation et changement de méthode comptable
- Appliquer le principe de permanence des méthodes et traiter un changement de méthode par le report à nouveau
Questions fréquentes
Une société du CAC 40 établit-elle tous ses comptes en IFRS ?
Non : seuls ses comptes consolidés sont obligatoirement en IFRS (règlement CE n° 1606/2002). Ses comptes individuels, qui déterminent le bénéfice distribuable et l'assiette de l'impôt sur les sociétés, restent établis selon le plan comptable général.
Quelle différence entre une option comptable et un changement d'estimation ?
L'option comptable est un choix initial ouvert par un texte entre deux traitements réguliers (ex. CUMP ou PEPS). Le changement d'estimation, comme l'allongement d'une durée d'amortissement, relève du jugement sur des données incertaines et se traite de façon prospective, sans retraiter le passé.
Pourquoi le règlement ANC n° 2022-06 est-il un exemple à connaître pour l'épreuve E8 ?
C'est l'illustration type d'une évolution réglementaire à détecter, analyser et diffuser : il supprime plus de 150 comptes, en crée une dizaine, redéfinit le résultat exceptionnel et s'applique aux exercices ouverts à compter du 1er janvier 2025.
L'activation des frais de développement peut-elle être abandonnée l'année suivante ?
Non : c'est une méthode préférentielle. Une fois adoptée, elle doit s'appliquer à tous les projets remplissant les conditions et ne peut plus être abandonnée.