
La TVA : mécanisme, champ d'application et territorialité
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.06, Comprendre la TVA.
- Code
- CG P3.02
- Public
- Candidats au BTS CG, processus P3
- Cours
- 18 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
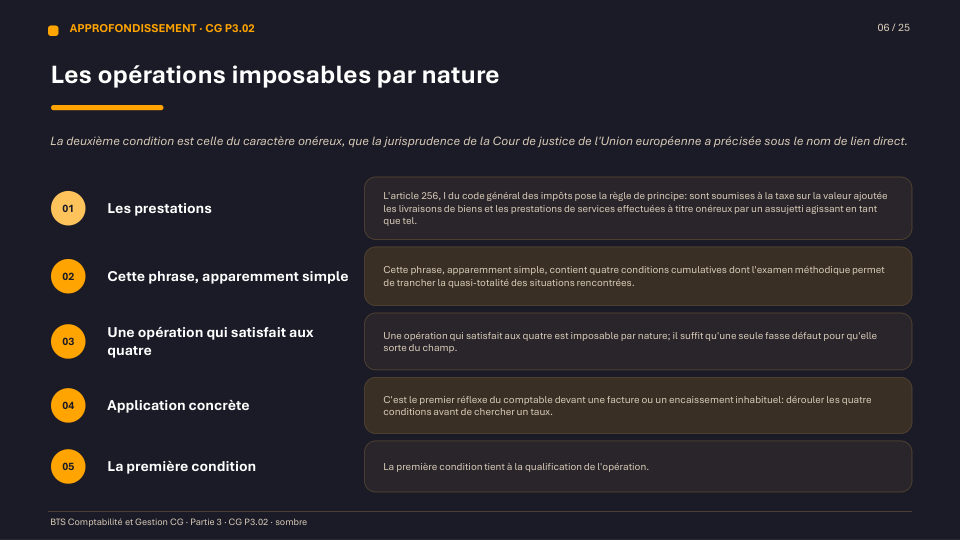
La TVA est un impôt que l'entreprise collecte sans jamais le supporter — et le premier travail du comptable n'est pas de la calculer mais de qualifier l'opération : dans le champ ou hors champ, exonérée ou taxable, ici ou ailleurs.
Voir ce que traite le coursCours
18 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
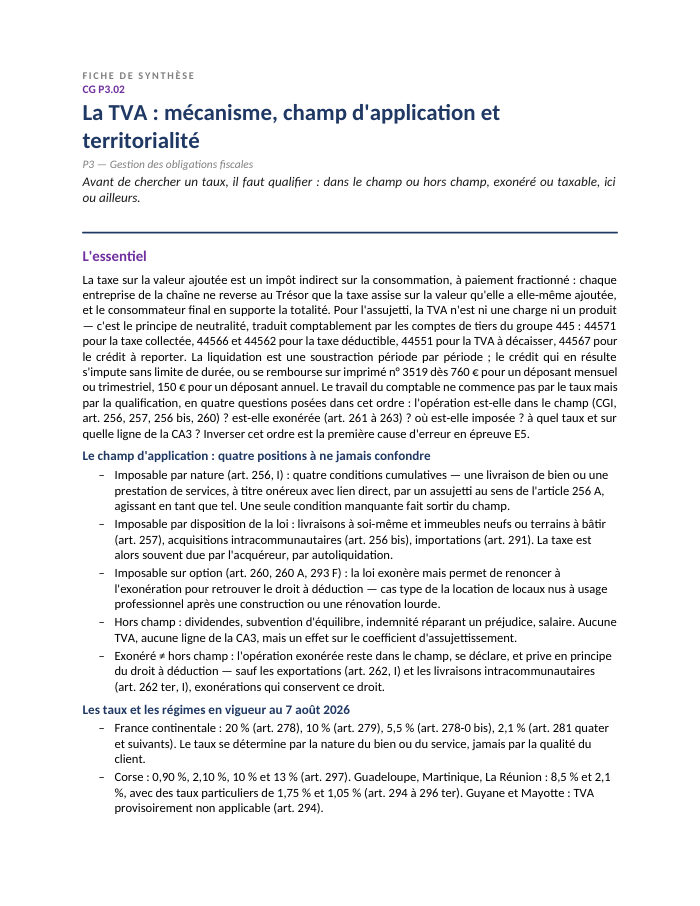
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 18 pages
- 1Le mécanisme de la TVA : un impôt fractionné, neutre pour l'entreprise
- 2Les opérations imposables par nature : les quatre conditions de l'article 256
- 3Imposables par disposition de la loi, imposables sur option
- 4Les exonérations : une dispense qui coûte le droit à déduction
- 5Assujettis, redevables et régimes d'imposition
- 6Les taux de TVA en vigueur : quatre taux, deux régimes territoriaux particuliers
- 7La territorialité des livraisons de biens : Union européenne, importations, exportations
- 8La territorialité des prestations de services : la ligne de partage B2B / B2C
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- méthode en quatre questions : champ, exonération, territorialité, taux
- quatre conditions cumulatives de l'article 256
- tableau des cinq positions d'une opération au regard du champ
- tableau des régimes d'imposition et de leurs seuils
- tableau des taux par territoire
- arbre de décision de la territorialité
- tableau de localisation des prestations de services
Auteurs et théories
Présentation de la notion
Un impôt à paiement fractionné et neutre pour l'entreprise
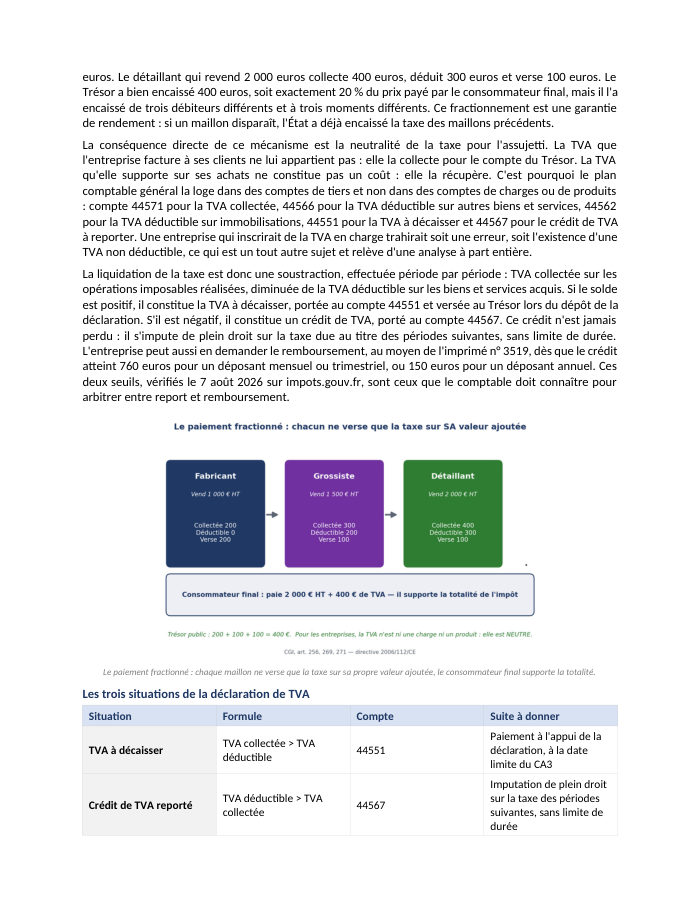
Conçue par Maurice Lauré et généralisée en 1968, la TVA repose sur un mécanisme de paiement fractionné : chaque entreprise de la chaîne ne verse au Trésor que la taxe assise sur la valeur qu'elle a elle-même ajoutée, le consommateur final en supportant la totalité. Pour l'entreprise assujettie, la TVA n'est ni une charge ni un produit — c'est le principe de neutralité, traduit comptablement par des comptes de tiers du groupe 445 (44571 collectée, 44566 déductible) et non par des comptes de résultat.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Expliquer le mécanisme du paiement fractionné de la TVA et le principe de neutralité pour l'entreprise assujettie
- Distinguer opération imposable par nature, par disposition de la loi, sur option, hors champ et exonérée
- Appliquer les quatre taux de TVA en vigueur en France continentale et les taux particuliers de la Corse et des DOM
- Qualifier la territorialité d'une livraison de biens ou d'une prestation de services (intracommunautaire, importation, exportation, B2B/B2C)
- Identifier les obligations nées de la disparition de la DEB depuis le 1er janvier 2022 (état récapitulatif TVA, EMEBI)
Questions fréquentes
Une opération exonérée de TVA est-elle la même chose qu'une opération hors champ ?
Non. L'opération exonérée entre dans le champ d'application mais la loi dispense de la taxer, ce qui prive en principe du droit à déduction. L'opération hors champ ne remplit pas les conditions de l'article 256 (par exemple un dividende) : aucune TVA n'est facturée et aucun droit à déduction n'existe sur les dépenses correspondantes.
Le taux de TVA applicable dépend-il de la qualité du client ?
Non, jamais. Le taux se détermine exclusivement par la nature du bien livré ou du service rendu : un livre reste au taux réduit qu'il soit vendu à une bibliothèque ou à un particulier.
Comment se localise une prestation de conseil facturée à une entreprise assujettie d'un autre État membre ?
Selon la règle générale B2B de l'article 259, 1° du CGI, la prestation est imposable au lieu d'établissement du preneur : le prestataire français ne facture pas de TVA française, et c'est le preneur étranger qui autoliquide la taxe chez lui.
Que faut-il faire depuis la disparition de la déclaration d'échanges de biens (DEB) au 1er janvier 2022 ?
Deux obligations distinctes l'ont remplacée : l'état récapitulatif TVA, obligation fiscale mensuelle dès le premier euro d'expédition, et l'enquête statistique EMEBI, qui ne concerne que les entreprises désignées chaque année par la douane.