
Les coûts préétablis et l'analyse des écarts
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.10, Les coûts standards et l'analyse des écarts.
- Code
- CG P5.06
- Public
- Candidats au BTS CG, processus P5
- Cours
- 16 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
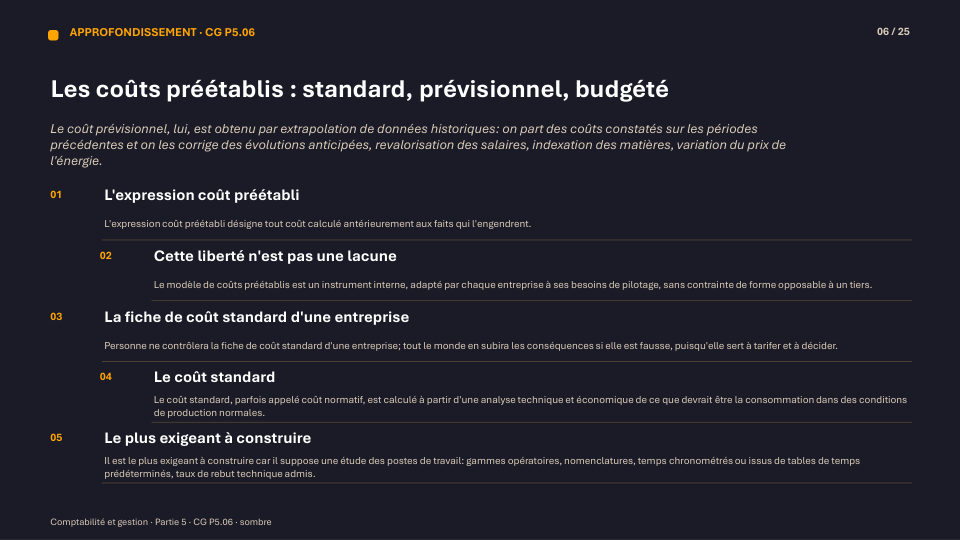
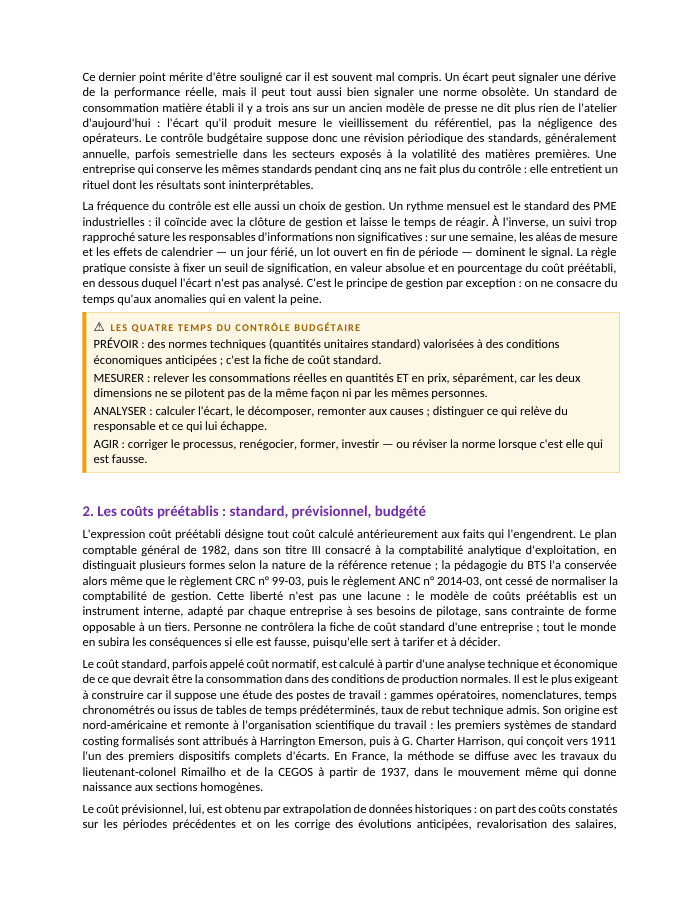
Un écart de 0,15 euro sur un kilogramme de granulé, et ce sont 7 694 euros qui manquent en fin de mois : cette fiche montre comment le contrôle budgétaire remonte du symptôme à la cause, en décomposant systématiquement l'écart total en composantes attribuables à un responsable précis.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
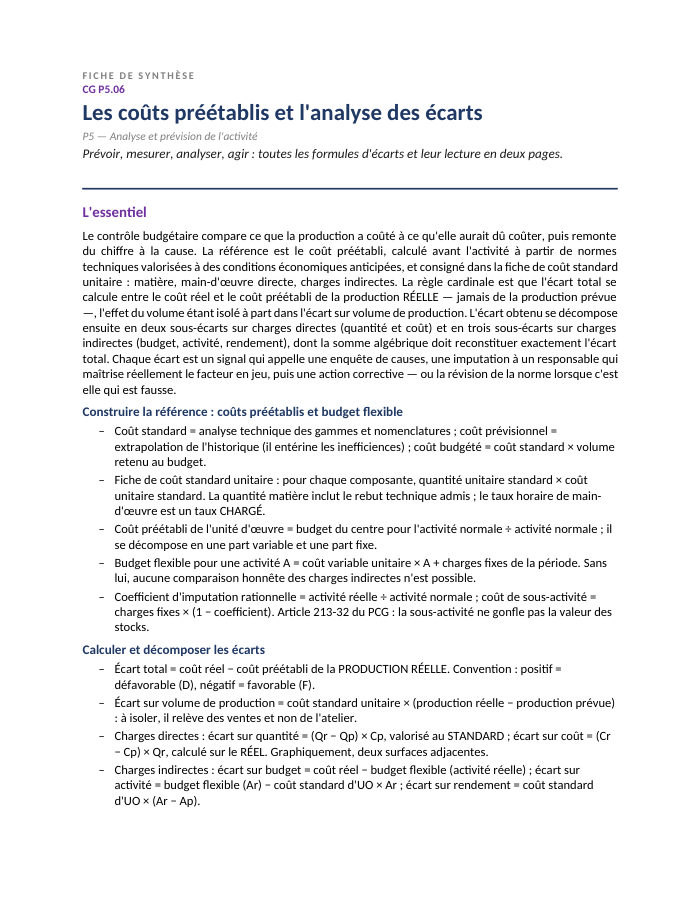
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 16 pages
- 1Le contrôle budgétaire : une boucle de rétroaction, pas un tribunal
- 2Les coûts préétablis : standard, prévisionnel, budgété
- 3Activité normale, budget flexible et coefficient d'imputation rationnelle
- 4Le principe de l'analyse : comparer au coût préétabli de la production RÉELLE
- 5L'écart sur charges directes : quantité et coût, lus comme des surfaces
- 6L'écart sur charges indirectes : budget, activité, rendement
- 7Interpréter l'écart : causes, responsabilités, actions correctives
- 8Limites du dispositif et articulation avec le reste du processus 5
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Comparer toujours au coût préétabli de la production RÉELLE
Le principe le plus souvent raté est simple mais décisif : l'écart total se calcule entre le coût réel et le coût préétabli de la production réellement obtenue, jamais de la production prévue — sinon produire moins ferait mécaniquement apparaître un écart favorable. Sur charges directes, l'écart se décompose en un écart sur quantité (valorisé au coût préétabli) et un écart sur coût (calculé sur la quantité réelle) ; sur charges indirectes, la décomposition est triple : écart sur budget, écart sur activité (exactement le coût de sous-activité de l'imputation rationnelle) et écart sur rendement.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire une fiche de coût standard unitaire (matière, main-d'œuvre, charges indirectes)
- Calculer le coût préétabli de la production réelle avant tout calcul d'écart
- Décomposer un écart sur charges directes en écart sur quantité et écart sur coût
- Décomposer un écart sur charges indirectes en écart sur budget, écart sur activité et écart sur rendement
- Isoler l'écart sur volume de production et identifier son responsable
- Interpréter un écart en distinguant causes internes contrôlables et causes externes non contrôlables
Questions fréquentes
Pourquoi ne compare-t-on jamais le coût réel au coût préétabli de la production prévue ?
Parce qu'une comparaison avec la production prévue mélangerait l'effet du volume et l'effet de la gestion ; produire moins ferait apparaître un écart favorable par construction, alors même que chaque unité aurait coûté plus cher. Il faut ajuster la référence à la production réellement obtenue.
Comment se valorise l'écart sur quantité et l'écart sur prix d'une matière ?
L'écart sur quantité se valorise au coût unitaire préétabli (pour isoler l'effet quantité pur), tandis que l'écart sur prix se calcule sur la quantité réelle consommée (car c'est sur l'intégralité des quantités achetées que la variation de prix a joué).
Qu'est-ce que l'écart sur activité mesure-t-il concrètement ?
C'est exactement le coût de sous-activité de l'imputation rationnelle : lorsque le centre tourne en dessous de son activité normale, les charges fixes ne sont pas intégralement absorbées, et ce manque n'est imputable ni à l'atelier ni aux achats mais à la charge de travail confiée au centre.
Un écart favorable est-il toujours une bonne nouvelle ?
Non : un écart favorable sur taux horaire (personnel moins qualifié) peut masquer un écart défavorable bien plus lourd sur le temps de main-d'œuvre, en raison de la baisse de rendement ; il faut toujours analyser les écarts ensemble, jamais isolément.