
Le tableau de financement
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P6.07
- Public
- Candidats au BTS CG, processus P6
- Cours
- 18 pages, PDF
- Diaporama
- 19 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Le bilan dit où l'entreprise en est ; le tableau de financement dit comment elle y est arrivée. Deux parties, une seule variation de fonds de roulement, et une convention de signes qui coûte plus de points que tout le reste.
Voir ce que traite le coursCours
18 pages rédigées, en PDF.

Diaporama
19 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
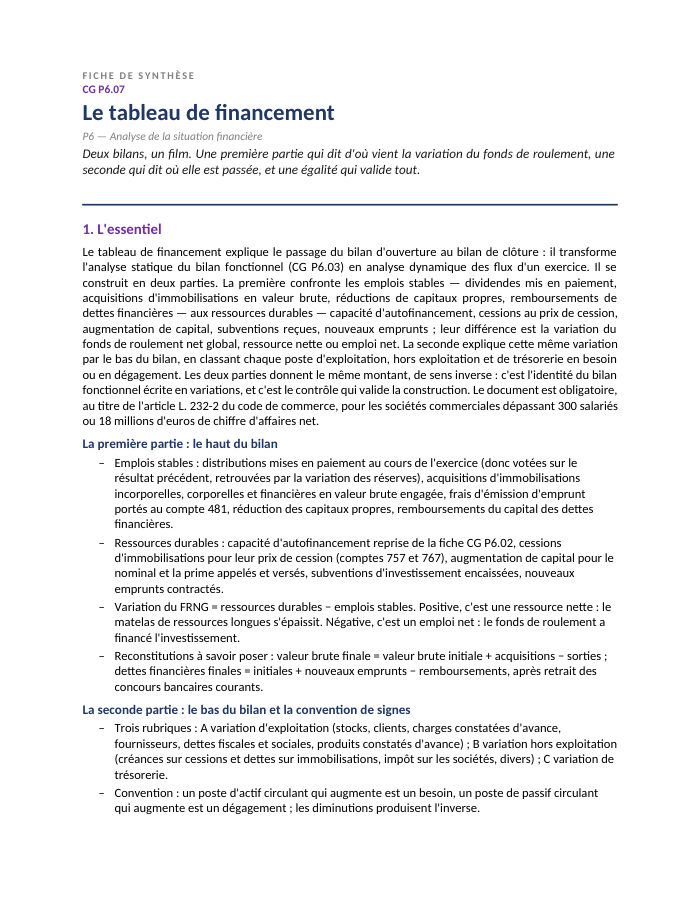
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 18 pages
- 1D'une photographie à un film : ce que le tableau de financement ajoute au bilan fonctionnel
- 2Un document d'analyse, une obligation légale pour certaines sociétés, un modèle en voie de disparition
- 3La première partie : les emplois stables et les ressources durables de l'exercice
- 4Les précautions de construction : six retraitements qui décident du résultat
- 5La deuxième partie : la variation du fonds de roulement expliquée par le bas du bilan
- 6La concordance des deux parties, puis la lecture : ce que le tableau révèle du financement
- 7Les limites du tableau de financement et l'apport du tableau des flux de trésorerie
- 8Mettre la méthode au travail : cas pratique complet
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Deux parties, une même variation
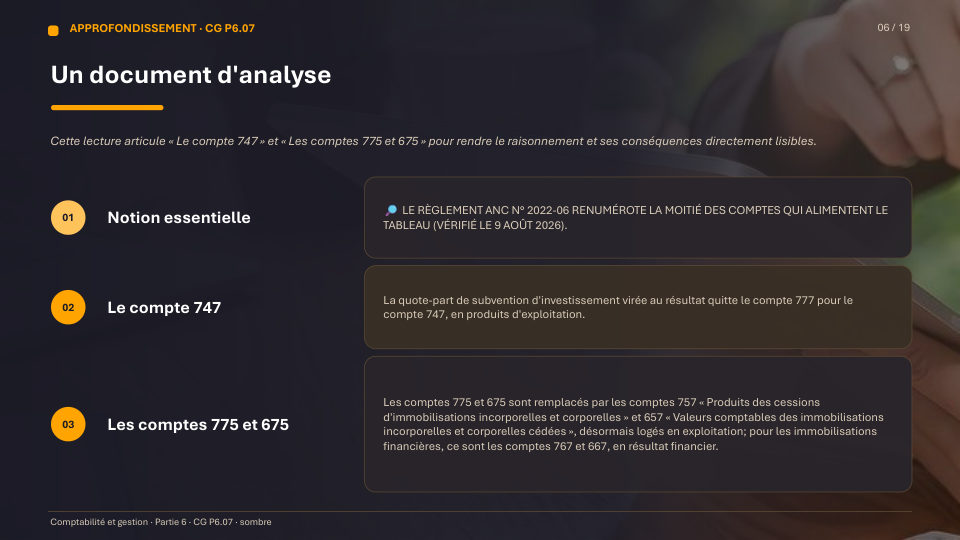
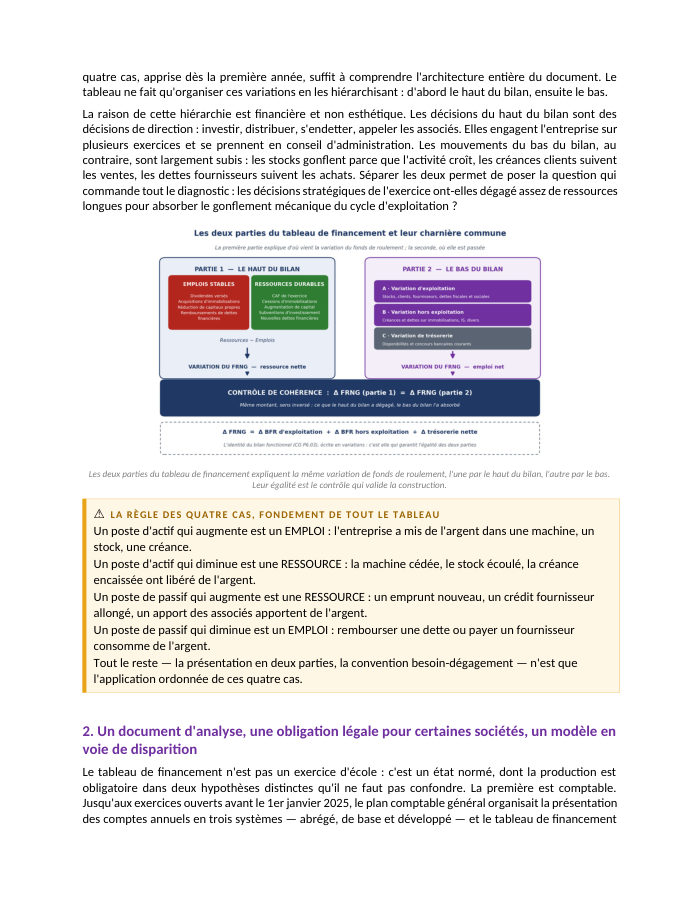
La première partie confronte les emplois stables de l'exercice (dividendes versés, acquisitions d'immobilisations, remboursements de dettes financières) aux ressources durables (capacité d'autofinancement, cessions, augmentation de capital, nouvelles dettes). L'écart est la variation du fonds de roulement net global. La seconde partie explique cette même variation par le bas du bilan, poste par poste classé en besoin ou en dégagement. Les deux parties donnent le même montant en sens inverse — ce n'est pas une coïncidence, c'est l'identité du bilan fonctionnel écrite en variations, et le contrôle qui valide tout le travail.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire la première partie du tableau (emplois stables / ressources durables)
- Construire la seconde partie (variation d'exploitation, hors exploitation, trésorerie)
- Vérifier la concordance entre les deux parties du tableau
- Appliquer les précautions de construction : montants bruts, prix de cession, concours bancaires exclus
- Reconstituer acquisitions, cessions et remboursements à partir des variations de bilan
- Diagnostiquer la politique d'investissement et la soutenabilité de la croissance de l'entreprise
Questions fréquentes
Pourquoi le total de la seconde partie est-il toujours de signe inverse à celui de la première ?
Parce que la première partie décrit l'origine de la variation du fonds de roulement, la seconde son utilisation. Une ressource nette dégagée en haut de bilan a nécessairement été absorbée en bas de bilan, d'où l'inversion systématique du sens.
Comment retrouver le dividende versé quand il n'est pas donné en clair dans l'énoncé ?
En comparant la variation des réserves à celle du résultat de l'exercice précédent : la différence entre le résultat N−1 et la progression réelle des réserves est le dividende mis en paiement au cours de l'exercice N.
Pourquoi retenir le prix de cession et non la valeur nette comptable dans les ressources ?
Parce que la valeur nette comptable est déjà neutralisée dans le calcul de la capacité d'autofinancement. Si on l'inscrivait aussi en ressource, la plus-value de cession disparaîtrait purement et simplement du tableau.
Qu'est-ce que l'effet de ciseaux révélé par la seconde partie du tableau ?
C'est la situation où le besoin en fonds de roulement d'exploitation progresse plus vite que le chiffre d'affaires : les ressources longues ne suivent pas, et la trésorerie absorbe l'écart jusqu'à un point de rupture.