
Les tableaux de bord et l'analyse de la rentabilité
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 2.03, Construire un tableau de bord.
- Code
- MCO E7.11
- Public
- Candidats au BTS MCO, épreuve E7
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
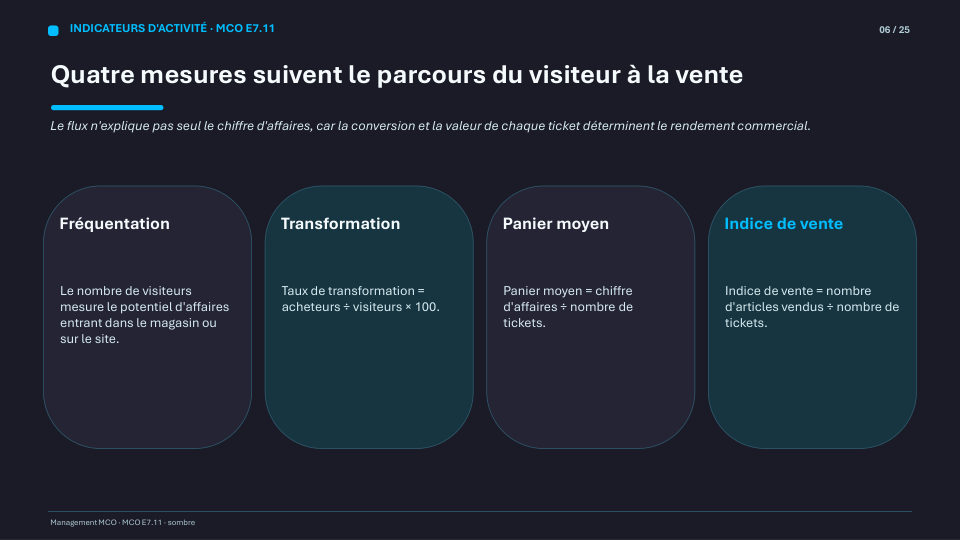
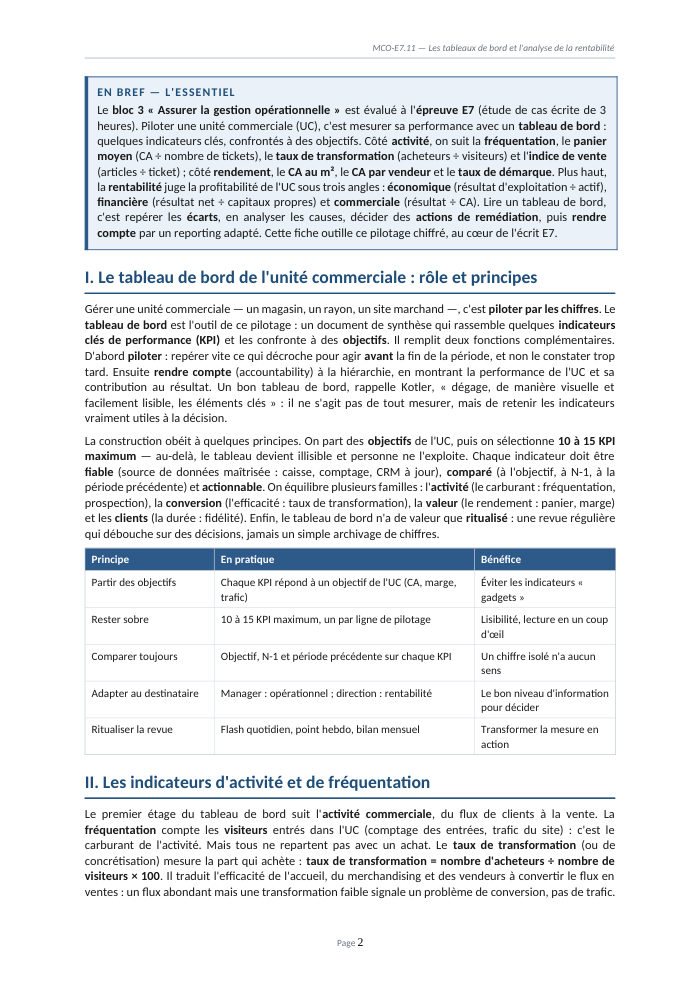
Panier moyen, taux de transformation, CA au m², démarque, rentabilité : quelques indicateurs bien choisis suffisent à piloter la performance d'une unité commerciale et à décider vite.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
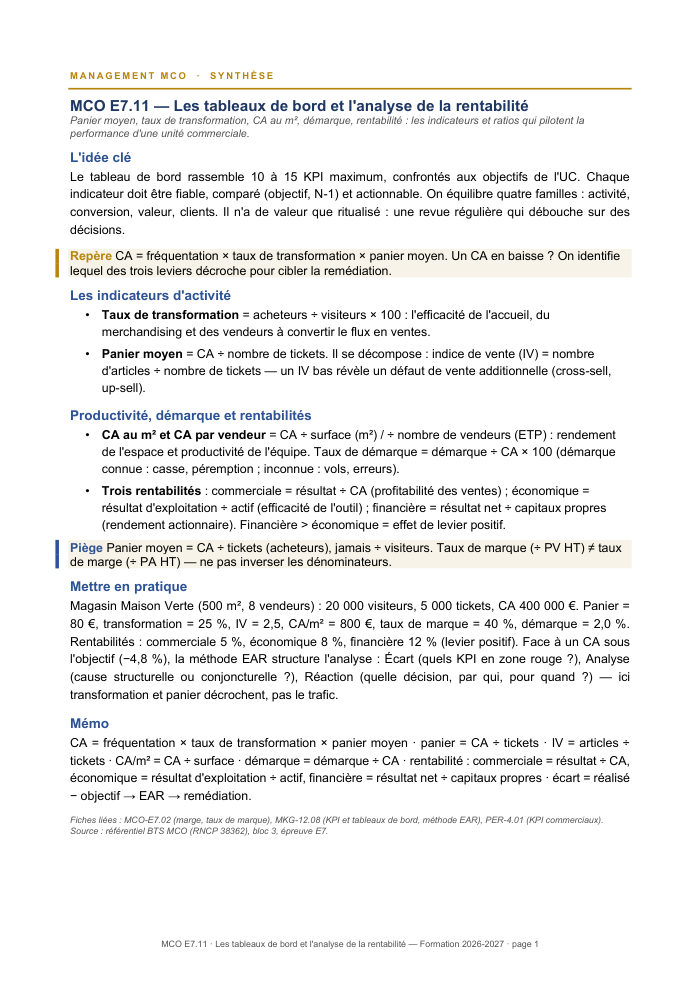
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILe tableau de bord de l'unité commerciale : rôle et principes
- IILes indicateurs d'activité et de fréquentation
- IIILes indicateurs de productivité et de démarque
- IVDe la marge au résultat
- VLes trois rentabilités : économique, financière, commerciale
- VIAnalyse des écarts, remédiation et reporting
- VIIÉtude de cas chiffrée — le tableau de bord d'un magasin
- VIIIRéussir l'épreuve E7
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
Présentation de la notion
Décomposer le chiffre d'affaires pour savoir où agir
Cette fiche présente le tableau de bord, document qui rassemble 10 à 15 indicateurs clés confrontés à des objectifs. Elle détaille la décomposition centrale du chiffre d'affaires — CA = fréquentation × taux de transformation × panier moyen — qui permet d'identifier précisément quel levier a décroché en cas de baisse d'activité, ainsi que les indicateurs de productivité (CA au m², CA par vendeur) et de démarque.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire un tableau de bord d'unité commerciale avec des indicateurs pertinents
- Calculer le panier moyen, le taux de transformation et l'indice de vente
- Calculer le CA au m², le CA par vendeur et le taux de démarque
- Calculer et distinguer les rentabilités commerciale, économique et financière
- Analyser un écart selon la méthode EAR (Écart, Analyse, Réaction) et proposer une remédiation
Questions fréquentes
Comment se décompose le chiffre d'affaires d'une unité commerciale ?
Le CA est le produit de trois leviers : la fréquentation (le trafic), le taux de transformation (la part de visiteurs qui achètent) et le panier moyen (la dépense par client), ce qui permet de cibler précisément la cause d'une baisse.
Sur quoi calcule-t-on le panier moyen ?
Le panier moyen se calcule en divisant le chiffre d'affaires par le nombre de tickets (les acheteurs), jamais par le nombre de visiteurs, sous peine de sous-évaluer fortement l'indicateur.
Quelle est la différence entre rentabilité économique et rentabilité financière ?
La rentabilité économique rapporte le résultat d'exploitation à l'actif engagé (l'efficacité de l'outil), tandis que la rentabilité financière rapporte le résultat net aux capitaux propres (le rendement pour l'actionnaire) ; leur écart révèle l'effet de levier.
Que faire face à un taux de démarque en hausse ?
Il faut distinguer démarque connue (casse, péremption) et démarque inconnue (vols, erreurs non tracées), puis agir par des procédures de sécurité, un contrôle des réceptions et un inventaire plus rigoureux.