
Le Balanced Scorecard
- Code
- PER 3.01
- Public
- Rayon disciplinaire, tous publics
- Cours
- 6 pages, PDF
- Diaporama
- 18 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Piloter une entreprise au seul résultat financier, c'est conduire en ne regardant que le rétroviseur. Comment mesurer aussi ce qui fabrique la performance de demain ?
Voir ce que traite le coursCours
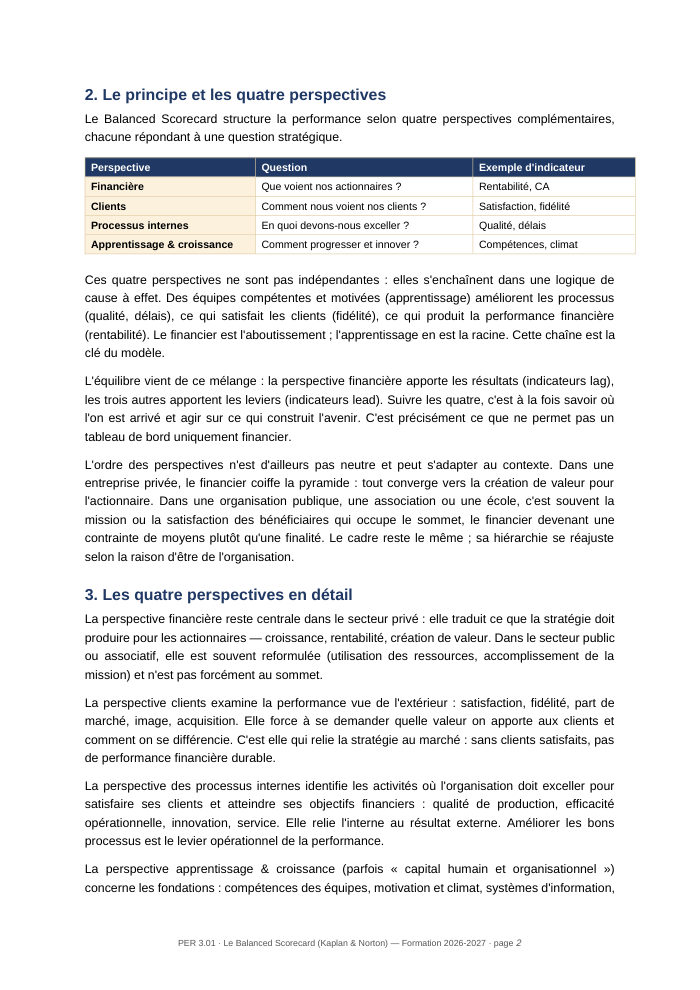
6 pages rédigées, en PDF.
Diaporama
18 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
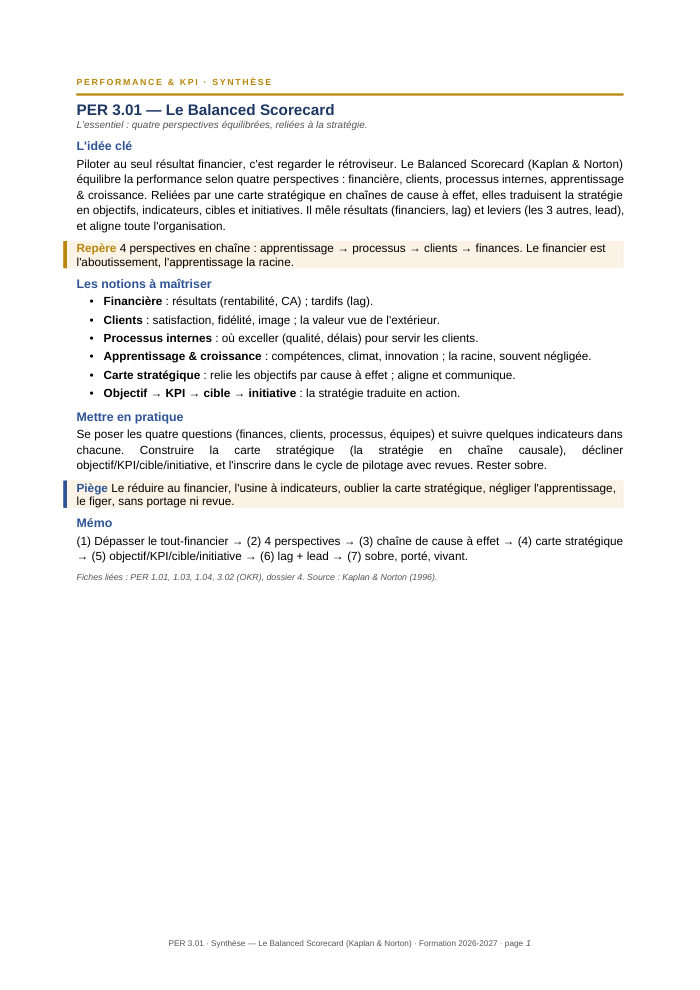
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
9 sections, 6 pages
- 1Pourquoi dépasser le tout-financier
- 2Le principe et les quatre perspectives
- 3Les quatre perspectives en détail
- 4La carte stratégique
- 5De la stratégie à l'action
- 6Forces et limites du Balanced Scorecard
- 7Mettre en œuvre le BSC
- 8Pièges fréquents & mémo
- 9Glossaire & sources
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
Présentation de la notion
Dépasser le tout-financier
Longtemps, la performance s'est mesurée presque exclusivement par des indicateurs financiers : chiffre d'affaires, marge, rentabilité. Ces mesures sont indispensables mais tardives (elles constatent le passé) et partielles (elles ignorent ce qui fabrique la performance future : satisfaction des clients, qualité des processus, compétences des équipes). Au début des années 1990, Robert Kaplan et David Norton proposent le Balanced Scorecard, ou tableau de bord prospectif — « équilibré » et « tourné vers l'avenir ». On ne pilote plus seulement les résultats, mais aussi leurs leviers.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Expliquer les limites du pilotage exclusivement financier
- Nommer les quatre perspectives du Balanced Scorecard de Kaplan & Norton
- Associer à chaque perspective une question stratégique et un indicateur type
- Construire une carte stratégique en chaîne de cause à effet
- Distinguer indicateurs de résultat (lag) et indicateurs avancés (lead)
- Traduire une stratégie en objectifs, indicateurs, cibles et initiatives
Questions fréquentes
Quelles sont les quatre perspectives du Balanced Scorecard ?
La perspective financière (que voient nos actionnaires ?), la perspective clients (comment nous voient nos clients ?), les processus internes (en quoi devons-nous exceller ?) et l'apprentissage & croissance (comment progresser et innover ?).
Qui a créé le Balanced Scorecard ?
Robert Kaplan et David Norton, au début des années 1990. Ils proposent un tableau de bord prospectif équilibrant les indicateurs financiers, tardifs, par des indicateurs non financiers et avancés.
Qu'est-ce qu'une carte stratégique ?
C'est la représentation des liens de cause à effet entre les quatre perspectives : des équipes compétentes améliorent les processus, ce qui satisfait les clients, ce qui produit la performance financière. L'apprentissage est la racine, le financier l'aboutissement.