
L'Account Planning et le Key Account Management
- Code
- RC 4.01
- Public
- Rayon disciplinaire, tous publics
- Cours
- 8 pages, PDF
- Diaporama
- 13 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Et si 20 % de vos clients pesaient 80 % de votre chiffre d'affaires ? La question n'est plus de le savoir, mais de leur consacrer une attention à la hauteur de leur valeur.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.
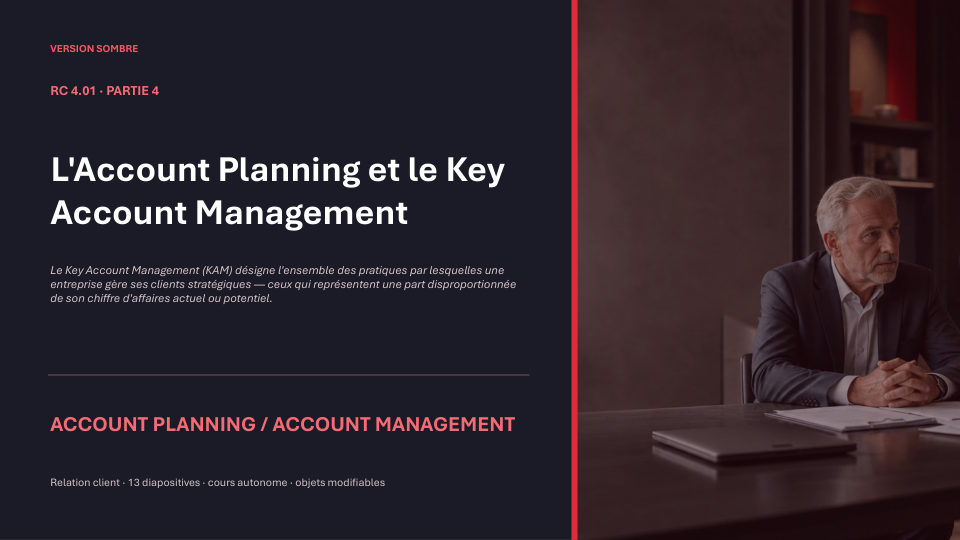
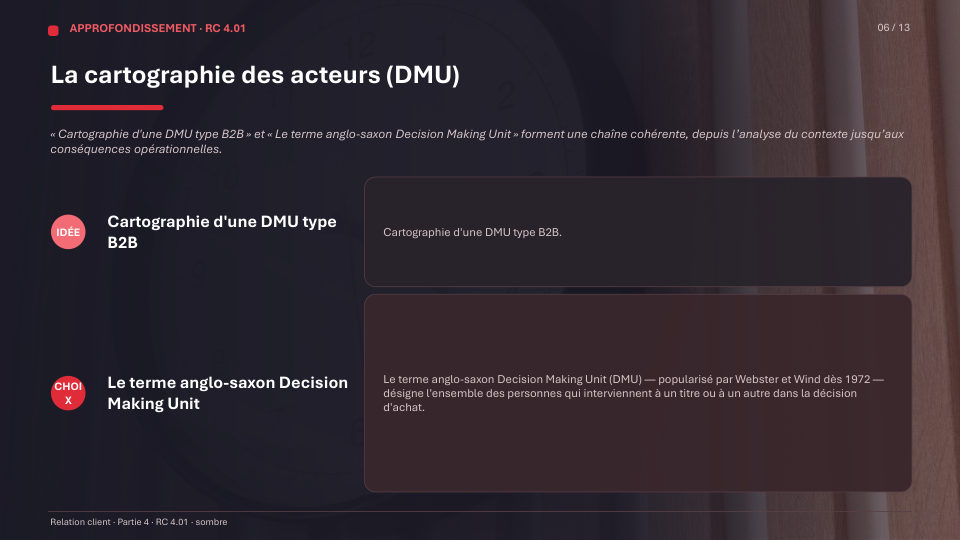
Diaporama
13 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
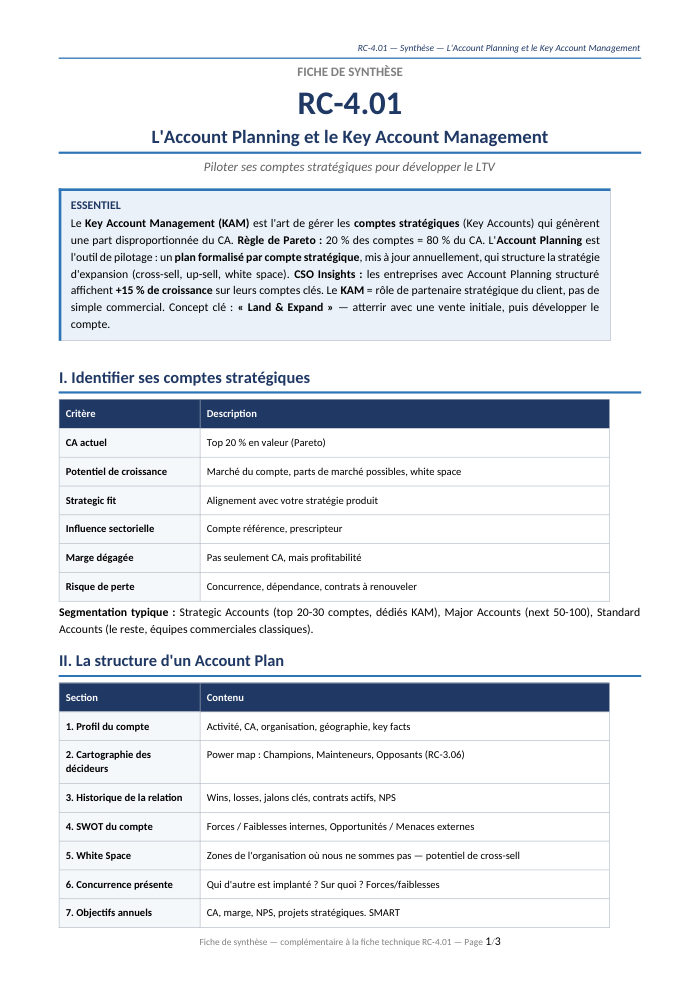
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 parties, 8 pages
IPourquoi le KAM existe et pourquoi il est critique
- 1 Les trois logiques économiques du KAM
- 2 La segmentation selon la valeur stratégique
IILe plan de compte (Account Plan)
- 1 La structure type d'un plan de compte
- 2 La cartographie des acteurs (DMU)
IIILa matrice de pénétration et le white space
IVLa gouvernance et les rituels du KAM
- 1 le joint business plan (JBP)
VCas pratique — déployer un KAM sur un compte ETI
- 1 La phase de diagnostic (3 semaines)
- 2 La matrice de pénétration
- 3 La séquence de déploiement
VIPrécautions et pièges à éviter
VIIArticulation avec les autres fiches
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Le constat fondateur : la loi de Pareto en B2B
Vilfredo Pareto a démontré dès 1896 que 80 % des effets sont produits par 20 % des causes. En B2B, cette asymétrie se vérifie systématiquement : 20 % des clients génèrent 60 à 80 % du chiffre d'affaires, et 80 % du potentiel de croissance des cinq prochaines années se concentre dans 5 à 15 grands comptes existants. Pourtant la plupart des entreprises gèrent ces comptes avec les mêmes outils que les comptes mid-market. Peter Cheverton (Key Account Management, 2008) fut l'un des premiers à formaliser cette discipline.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Expliquer la loi de Pareto appliquée au portefeuille clients B2B
- Distinguer les trois logiques économiques du KAM : fidélisation, développement, défense
- Segmenter un portefeuille de comptes selon leur valeur stratégique
- Structurer un plan de compte : équipe dédiée, gouvernance, indicateurs spécifiques
- Chiffrer l'impact d'un programme KAM mature sur la croissance et la marge
- Identifier les grands comptes qui concentrent le potentiel de croissance à 5 ans
Questions fréquentes
Qu'est-ce que le Key Account Management (KAM) ?
C'est l'ensemble des pratiques par lesquelles une entreprise gère ses clients stratégiques, ceux qui pèsent une part disproportionnée de son chiffre d'affaires actuel ou potentiel. Il repose sur la segmentation par valeur, un plan de compte écrit, une équipe dédiée et une gouvernance régulière.
Pourquoi concentrer les ressources sur quelques grands comptes ?
Parce que 20 % des clients génèrent 60 à 80 % du CA et que 80 % du potentiel de croissance à cinq ans se trouve dans 5 à 15 comptes existants. Fidéliser un client coûte aussi 5 à 25 fois moins cher que d'en acquérir un nouveau (Reichheld, Bain, 1990).
Un programme KAM est-il rentable ?
Selon McKinsey (2023), les entreprises avec un programme KAM mature dégagent en moyenne 47 % de croissance organique supplémentaire et 22 % de marge brute additionnelle sur leurs comptes clés par rapport aux organisations sans KAM structuré.