
L'administration des ventes
- Code
- RC 4.07
- Public
- Rayon disciplinaire, tous publics
- Cours
- 10 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
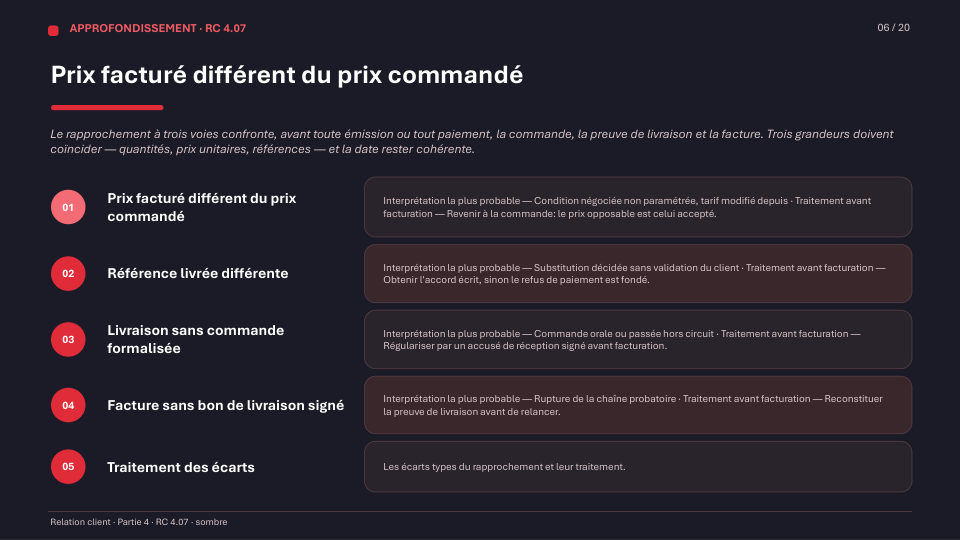
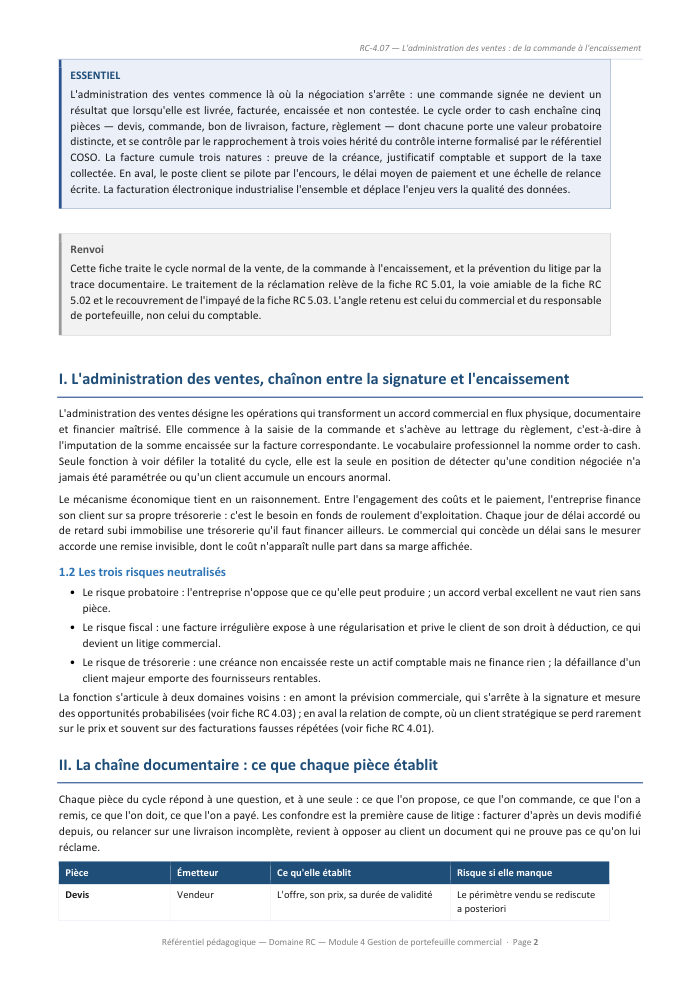
Une commande signée n'est pas encore un résultat. Tant qu'elle n'est pas livrée, facturée, encaissée et non contestée, elle ne finance rien : entre l'engagement des coûts et le paiement, l'entreprise finance son client sur sa propre trésorerie. Cette fiche suit le cycle order to cash de la saisie de la commande au lettrage du règlement, du point de vue du commercial et du responsable de portefeuille.
Voir ce que traite le coursCours
10 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
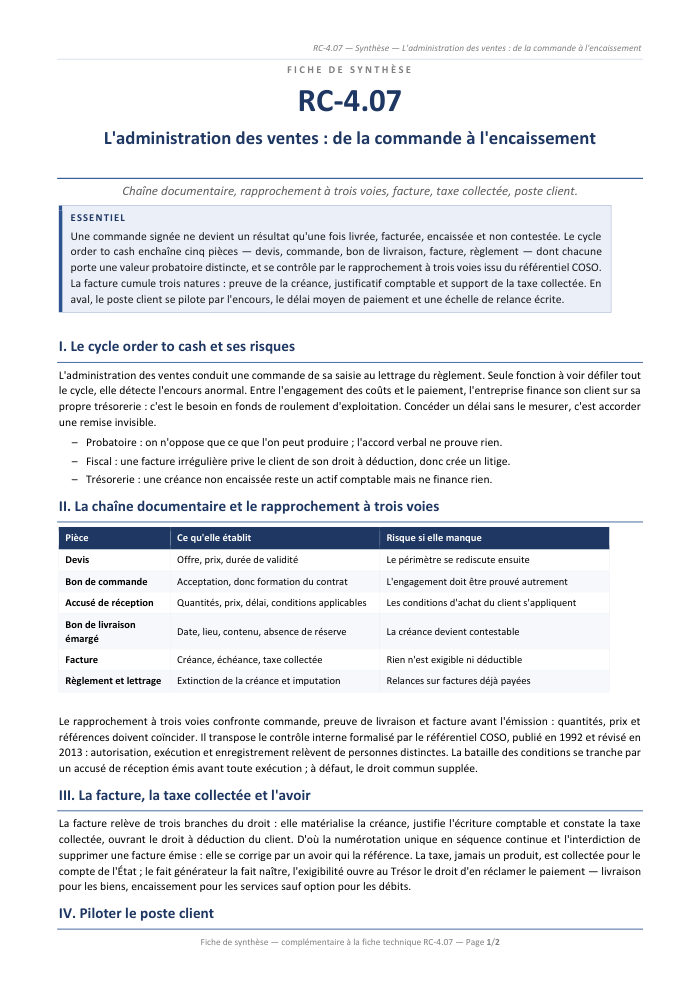
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 parties, 10 pages
IL'administration des ventes, chaînon entre la signature et l'encaissement
- 2 Les trois risques neutralisés
IILa chaîne documentaire : ce que chaque pièce établit
- 2 Le devis, l'accusé de réception et la bataille des conditions
IIILe rapprochement à trois voies et le contrôle interne
IVLa facture : trois natures dans un seul document
VLa taxe collectée, le fait générateur et la construction du prix
VIL'avoir : corriger sans effacer
VIILe poste client : encours, délai moyen, relance et sécurisation
- 1 Mesurer : encours, délai moyen, balance âgée
- 2 Encadrer et relancer
- 3 Sécuriser : les instruments disponibles
VIIIDématérialisation et pilotage du cycle
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- cycle order to cash en cinq pièces
- rapprochement à trois voies
- référentiel COSO de contrôle interne
- tableau des six rubriques obligatoires de la facture
- cascade de calcul remise-escompte-accessoires-taxe
- échelle de relance de J−5 à J+60
- tableau des sept indicateurs de pilotage
- échange de données informatisé normalisé GS1
Présentation de la notion
Ce que la fiche traite
Elle part de la chaîne documentaire — devis, bon de commande, accusé de réception, bon de livraison émargé, facture, règlement — et précise ce que chaque pièce établit et ce qui se perd lorsqu'elle manque. Elle explique la bataille des conditions, lorsque conditions générales de vente et conditions d'achat régissent la même opération, et montre comment l'accusé de réception, émis avant toute exécution, la tranche. Elle traite ensuite la facture comme un document à trois natures — preuve de la créance, justificatif comptable et support de la taxe collectée — avec ses rubriques obligatoires, sa numérotation continue et sa correction par avoir, jamais par suppression.
Les modèles et les méthodes qu'elle contient
- Le rapprochement à trois voies — commande, preuve de livraison, facture — adossé aux principes de contrôle interne du référentiel COSO, avec les écarts types et leur traitement.
- La construction du prix, ligne à ligne : réductions commerciales en cascade, escompte de règlement, frais accessoires, base hors taxes et taxe collectée.
- Le fait générateur et l'exigibilité de la taxe, et les trois régimes qui modifient le prix affiché : livraison intracommunautaire, autoliquidation, exportation.
- Le pilotage du poste client : encours réel, délai moyen de paiement, retard moyen pondéré, balance âgée, et une échelle de relance écrite allant de la pré-relance à la mise en demeure.
- Les instruments de sécurisation — acompte, escompte, réserve de propriété, assurance-crédit, affacturage, cession de créances professionnelles, garantie — avec leur limite et leur coût.
- Les effets de la facturation électronique : qualité du référentiel client, traçabilité de la facture, refus motivé.
À qui elle s'adresse
Aux commerciaux et responsables de portefeuille qui constatent que les comptes se perdent rarement sur le prix et souvent sur des facturations fausses ou bloquées, et aux étudiants en négociation et relation client. Un volet de repères rassemble délais de paiement, pénalités, indemnité forfaitaire de recouvrement, mentions obligatoires et calendrier de la facturation électronique, chacun renvoyant à son texte de référence.
Objectifs de la fiche
- Enchaîner les pièces du cycle order to cash et identifier ce que chacune prouve, du devis au lettrage du règlement
- Sécuriser le régime contractuel applicable en renvoyant aux conditions générales de vente dès le devis et en accusant réception avant toute livraison
- Pratiquer le rapprochement à trois voies et traiter les écarts de quantité, de prix ou de référence avant l'émission de la facture
- Contrôler les rubriques obligatoires d'une facture entre professionnels et corriger une erreur par un avoir référencé
- Calculer un net à payer en enchaînant réductions commerciales, escompte, frais accessoires et taxe collectée
- Piloter le poste client par l'encours, le délai moyen de paiement et la balance âgée, et appliquer une échelle de relance écrite
Questions fréquentes
Quelle différence entre un devis, un bon de commande et un accusé de réception ?
Le devis est une offre : il n'engage qu'à compter de son acceptation, mais son auteur ne peut le rétracter librement avant le terme du délai de validité qu'il a fixé. Le bon de commande émane du client et matérialise son acceptation, donc la formation du contrat. L'accusé de réception, émis par le vendeur avant tout début d'exécution, confirme quantités, prix, délais et conditions applicables : c'est lui qui tranche la bataille des conditions entre conditions générales de vente et conditions d'achat.
Peut-on supprimer ou modifier une facture déjà émise ?
Non. Le principe d'intangibilité des écritures l'interdit, et la numérotation en séquence chronologique continue sert précisément à vérifier qu'aucune vente n'a été soustraite. La correction passe par une facture d'avoir, de sens inverse, portant les mêmes mentions et référençant expressément la facture rectifiée. Cette contrainte est une protection : elle conserve la trace de la correction, de son motif et de son auteur.
Pourquoi une facture reste-t-elle impayée alors que le client ne conteste rien ?
Parce que la plupart des retards ne sont pas des refus de payer, mais des factures bloquées : numéro de commande absent, adresse obsolète, valideur en congé. D'où l'intérêt de la pré-relance, qui ne réclame rien mais vérifie que la facture est reçue, rapprochée et engagée dans le circuit de validation. Avec la facturation électronique, le cycle de vie de la facture devient traçable et la relance consiste à traiter le statut où elle est bloquée.