
La constitution de l'entreprise et les apports
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.02
- Public
- Candidats au BTS CG, processus P2
- Cours
- 13 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
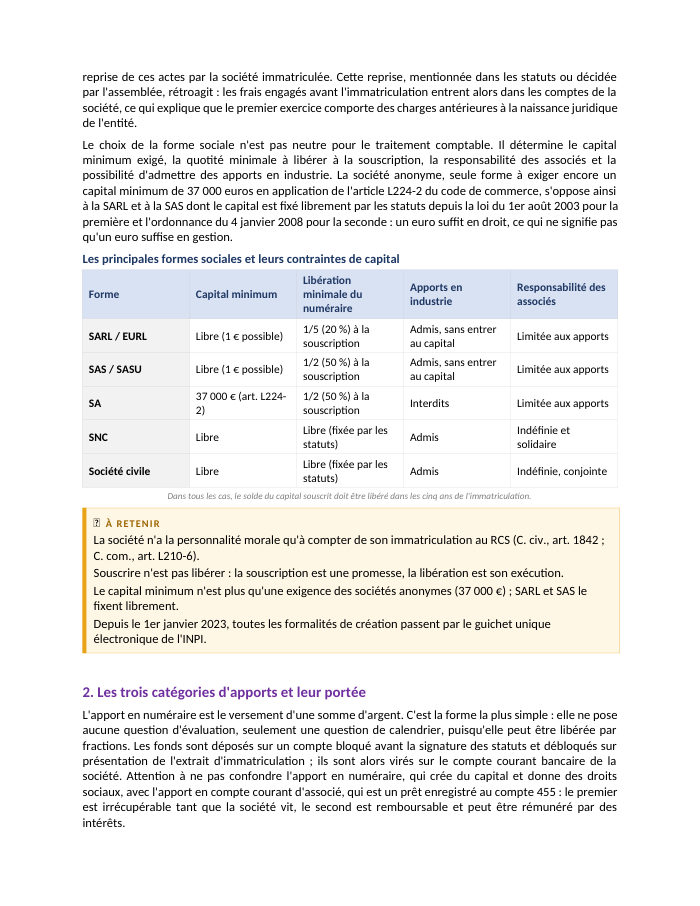
Constituer une société, c'est faire naître une personne morale dotée d'un patrimoine propre : les associés promettent des apports, la société acquiert une créance sur eux, puis les apports sont réalisés. Toute la grammaire comptable de la constitution — comptes 456, 1011, 1012, 1013 et 109 — traduit ce passage de la promesse à la réalisation.
Voir ce que traite le coursCours
13 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
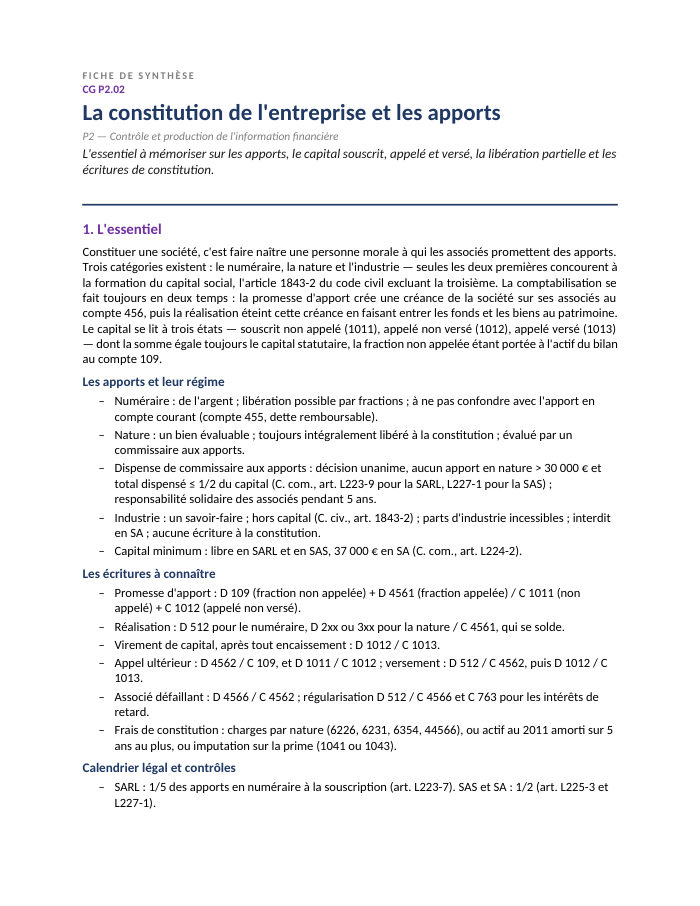
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 13 pages
- 1De la promesse à l'immatriculation : le cadre juridique de la constitution
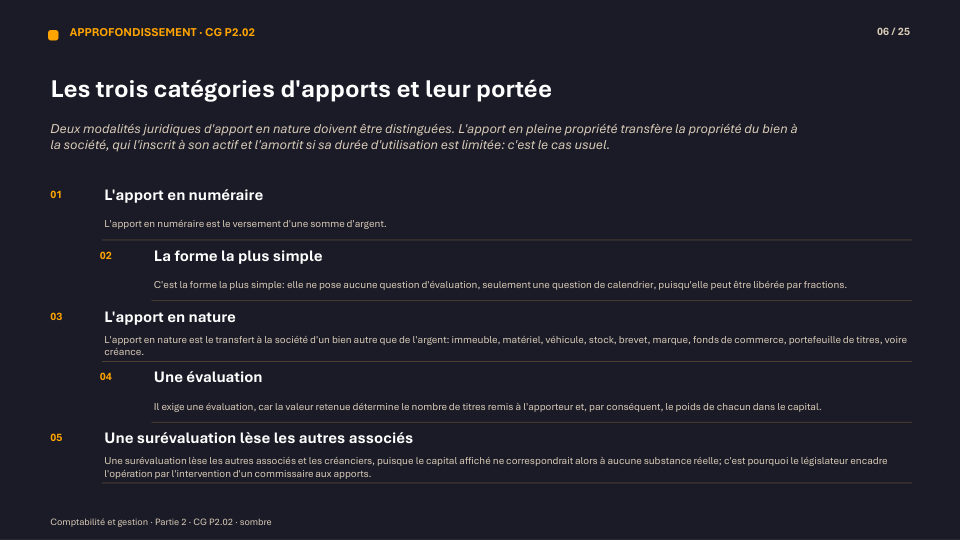
- 2Les trois catégories d'apports et leur portée
- 3Capital souscrit, appelé, versé : la grammaire des comptes 101
- 4La constitution en deux temps : la promesse puis la réalisation
- 5La libération partielle, le calendrier légal et l'associé défaillant
- 6L'évaluation des apports en nature et le commissaire aux apports
- 7Les frais de constitution : trois traitements possibles
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- grammaire des comptes 1011 / 1012 / 1013 et contrepartie 109
- mécanisme en deux temps promesse / réalisation avec le compte 456
- tableau des apports par associé avec appelé versé et non appelé
- tableau du calendrier légal de libération par forme sociale
- grille des conditions de dispense de commissaire aux apports
- tableau des trois traitements des frais de constitution
Présentation de la notion
Trois catégories d'apports coexistent. L'apport en numéraire (de l'argent) et l'apport en nature (un bien évalué, le cas échéant par un commissaire aux apports) concourent tous deux à la formation du capital social. L'apport en industrie, mise à disposition d'un savoir-faire, n'y concourt jamais (C. civ., art. 1843-2) : il ne donne lieu à aucune écriture à la constitution, seulement à des parts d'industrie incessibles. Le capital social se lit à trois états successifs, tous associés au compte 101 : souscrit non appelé (1011), souscrit appelé non versé (1012), souscrit appelé versé (1013) — le solde non appelé figurant à l'actif au compte 109, en tête de bilan.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les trois catégories d'apports (numéraire, nature, industrie) et leur traitement comptable respectif
- Maîtriser le mécanisme en deux temps : promesse d'apport puis réalisation, via le compte 456
- Justifier la présence du compte 109 à l'actif du bilan en contrepartie du capital souscrit non appelé
- Appliquer le calendrier légal de libération du capital selon la forme sociale (SARL, SAS, SA)
- Traiter la défaillance d'un associé lors d'un appel de fonds (comptes 4562 et 4566)
- Choisir entre les trois traitements comptables des frais de constitution (charges, actif amortissable, imputation sur prime)
Questions fréquentes
Pourquoi le capital souscrit non appelé figure-t-il à l'actif et non en déduction du passif ?
Le capital souscrit reste inscrit au passif pour sa totalité (compte 101) ; le compte 109 vient neutraliser à l'actif la fraction non encore appelée, ce qui permet au lecteur des comptes de voir simultanément le capital promis et ce qui reste à recouvrer.
Un apport en industrie entre-t-il dans le capital social ?
Non, jamais : l'article 1843-2 du code civil l'exclut expressément car il n'est pas saisissable par les créanciers. Aucune écriture n'est passée à la constitution ; seules des parts d'industrie incessibles sont attribuées.
Quelle est la différence entre un apport en numéraire et un apport en compte courant d'associé ?
L'apport en numéraire crée du capital et des droits sociaux, il est irrécupérable tant que la société vit. L'apport en compte courant (compte 455) est un prêt remboursable, pouvant être rémunéré par des intérêts.
Que se passe-t-il si un associé ne répond pas à un appel de fonds ?
Après mise en demeure restée sans effet pendant un mois, la société peut faire vendre ses actions sans autorisation de justice (C. com., art. L228-27) ; comptablement, sa créance est isolée au compte 4566 « Actionnaires défaillants ».