
Le système fiscal français, la veille fiscale et l'échéancier
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P3.01
- Public
- Candidats au BTS CG, processus P3
- Cours
- 16 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Le droit fiscal change chaque année, parfois en cours d'année : en 2026, la loi de finances n'a été promulguée que le 19 février. Avant tout calcul d'impôt, il faut savoir où chercher l'information, comment la tracer, et quand chaque déclaration est due — c'est le premier des contrôles internes d'une entreprise.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
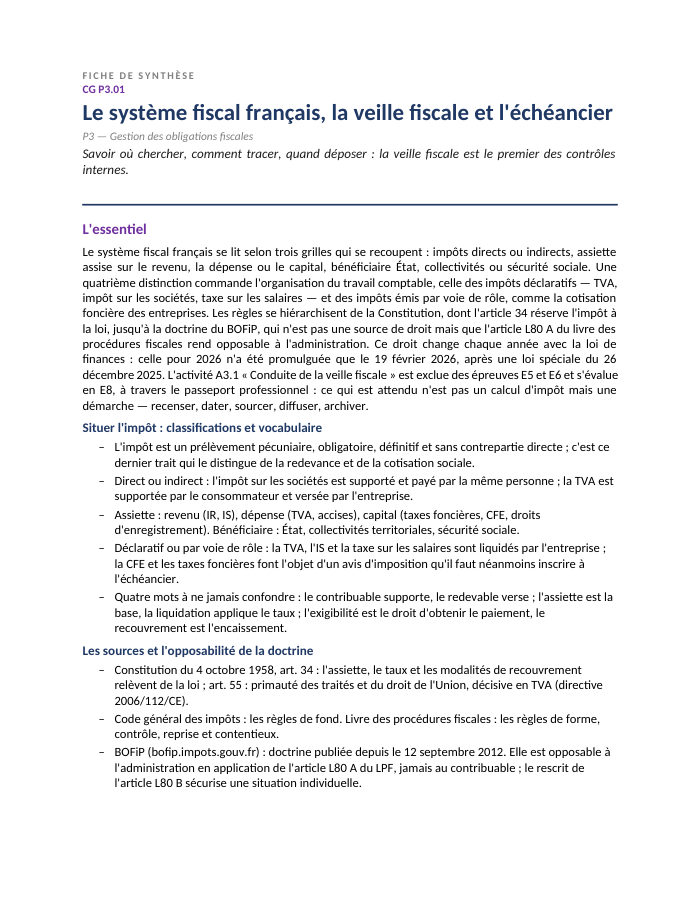
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 16 pages
- 1L'architecture du système fiscal français
- 2Les sources du droit fiscal et l'opposabilité de la doctrine
- 3La loi de finances : le rendez-vous annuel du droit fiscal
- 4L'administration fiscale et les interlocuteurs de l'entreprise
- 5Identifier les obligations déclaratives de l'organisation
- 6Organiser la veille fiscale : sources, fréquence, traçabilité, diffusion
- 7Construire et faire vivre l'échéancier fiscal
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- quatre grilles de classification des impôts
- pyramide des sources du droit fiscal
- boîte à outils documentaire (question posée / source / adresse / valeur juridique)
- cycle annuel du droit fiscal
- fiche de veille normalisée
- tableau comparatif veille subie / veille organisée
- échéancier fiscal daté avec responsable, support et montant prévisionnel
Auteurs et théories
Présentation de la notion
Un système fiscal à trois grilles de lecture
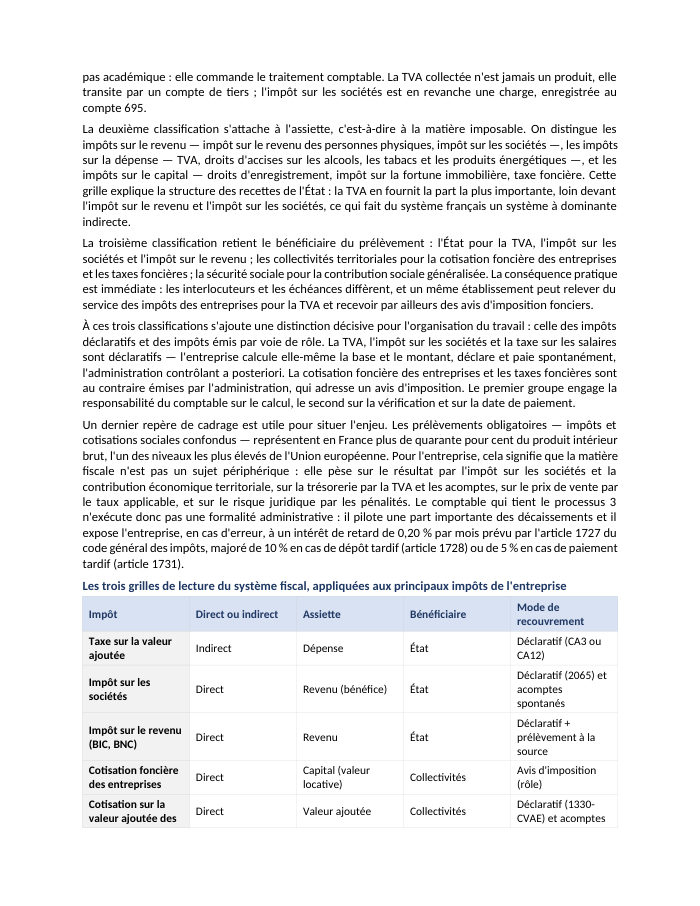
Le système fiscal français se lit selon trois classifications qui se recoupent : impôts directs (supportés et payés par le même contribuable, comme l'impôt sur les sociétés) contre impôts indirects (collectés par un intermédiaire, comme la TVA) ; assiette sur le revenu, la dépense ou le capital ; bénéficiaire État, collectivités ou sécurité sociale. Une quatrième distinction, décisive pour l'organisation du travail comptable, oppose les impôts déclaratifs (TVA, IS, taxe sur les salaires, calculés par l'entreprise elle-même) aux impôts émis par voie de rôle (CFE, taxes foncières, calculés par l'administration).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer impôts directs et indirects, et les trois assiettes du système fiscal français (revenu, dépense, capital)
- Identifier la hiérarchie des sources du droit fiscal, de la Constitution à la doctrine administrative
- Comprendre la portée et les limites de l'opposabilité de la doctrine (articles L80 A et L80 B du LPF) et du rescrit fiscal
- Suivre le cycle annuel de la loi de finances et ses aléas, illustrés par la promulgation tardive de la loi de finances pour 2026
- Recenser les obligations déclaratives d'une entreprise et construire un échéancier fiscal exhaustif et daté
- Chiffrer le coût d'un manquement fiscal (intérêt de retard, majorations de 10 %, 40 % ou 80 %)
Questions fréquentes
Quelle est la différence entre contribuable et redevable ?
Le contribuable supporte la charge définitive de l'impôt, le redevable est légalement tenu de le verser au Trésor. Pour la TVA, le consommateur final est contribuable, mais c'est l'entreprise qui est redevable et qui la collecte.
Une entreprise peut-elle opposer le BOFiP à l'administration si celle-ci change d'interprétation ?
Oui, à condition d'avoir appliqué de bonne foi une doctrine publiée et que sa situation entre exactement dans le champ de cette doctrine (LPF, art. L80 A). En revanche, l'administration ne peut jamais opposer sa propre doctrine au contribuable si le texte lui est plus favorable.
Que risque une entreprise qui dépose sa déclaration de TVA en retard ?
Un intérêt de retard de 0,20 % par mois (CGI, art. 1727) et une majoration de 10 % des droits, portée à 40 % en cas de mise en demeure restée sans effet et à 80 % en cas d'activité occulte (CGI, art. 1728).
L'activité de veille fiscale est-elle évaluée dans les épreuves E5 et E6 du BTS ?
Non : l'activité A3.1 « Conduite de la veille fiscale » en est expressément exclue. Elle est évaluée en E8 « Parcours de professionnalisation », via le passeport professionnel et le dossier remis au jury.