
Le bulletin de paie structure et éléments collectifs
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Ressources humaines : RH 8.02, Bulletin de paie et masse salariale.
- Code
- CG P4.05
- Public
- Candidats au BTS CG, processus P4
- Cours
- 16 pages, PDF
- Diaporama
- 22 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Quatre agrégats, deux assiettes plafonnées, un abattement de 1,75 % et une réduction générale entièrement refondue en 2026 : le bulletin de paie est le document le plus normé de l'entreprise, et sa lecture ne s'improvise pas.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
22 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
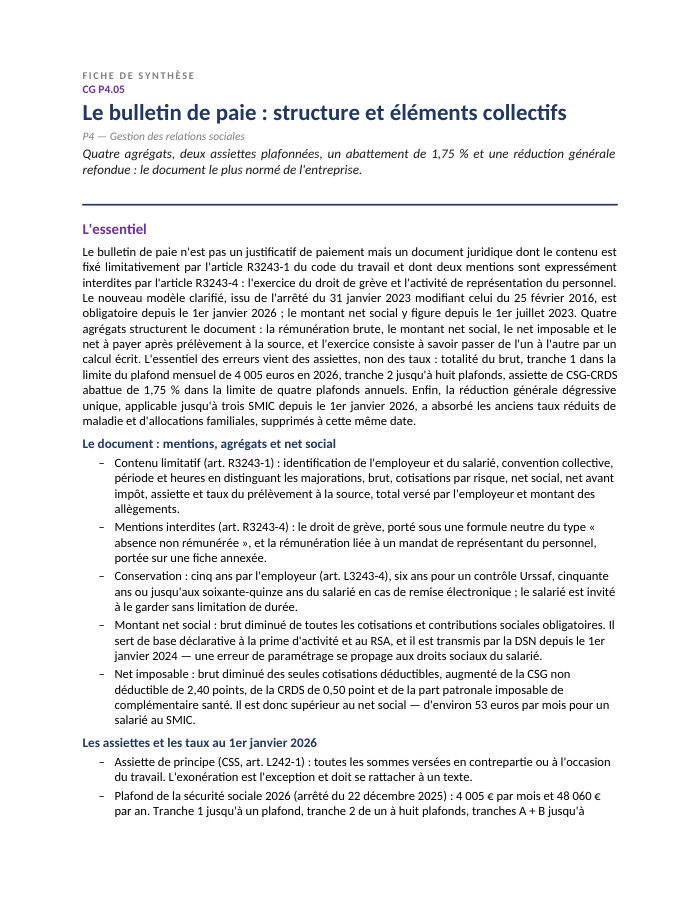
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 16 pages
- 1Le bulletin de paie : nature, remise et conservation
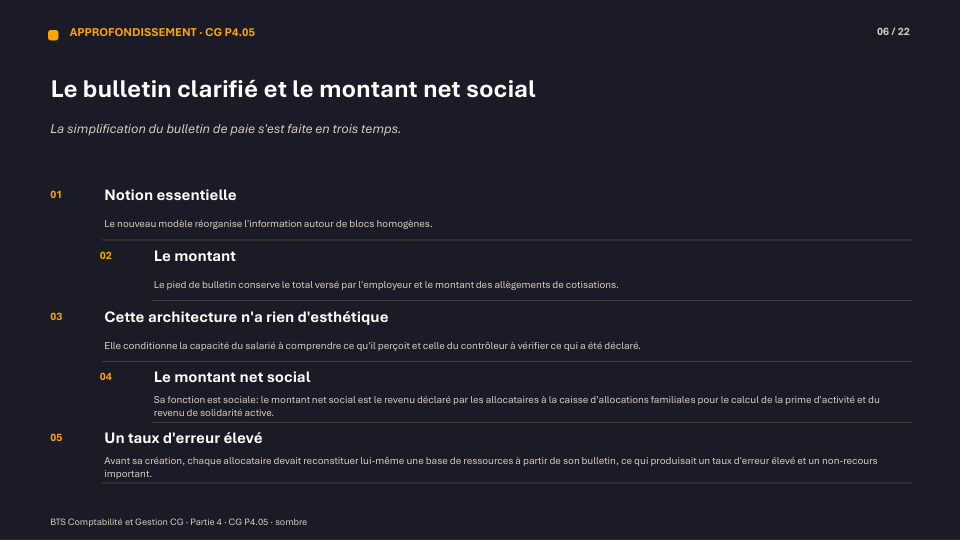
- 2Le bulletin clarifié et le montant net social
- 3Les assiettes : brut, tranches et assiette de CSG-CRDS
- 4Les principales cotisations et leurs taux en 2026
- 5La réduction générale dégressive unique : formule et paramètres 2026
- 6Le prélèvement à la source : assiette, taux et responsabilité de l'employeur
- 7Le pied de bulletin, le coût du travail et le contrôle de vraisemblance
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Un document juridique aux mentions strictement encadrées
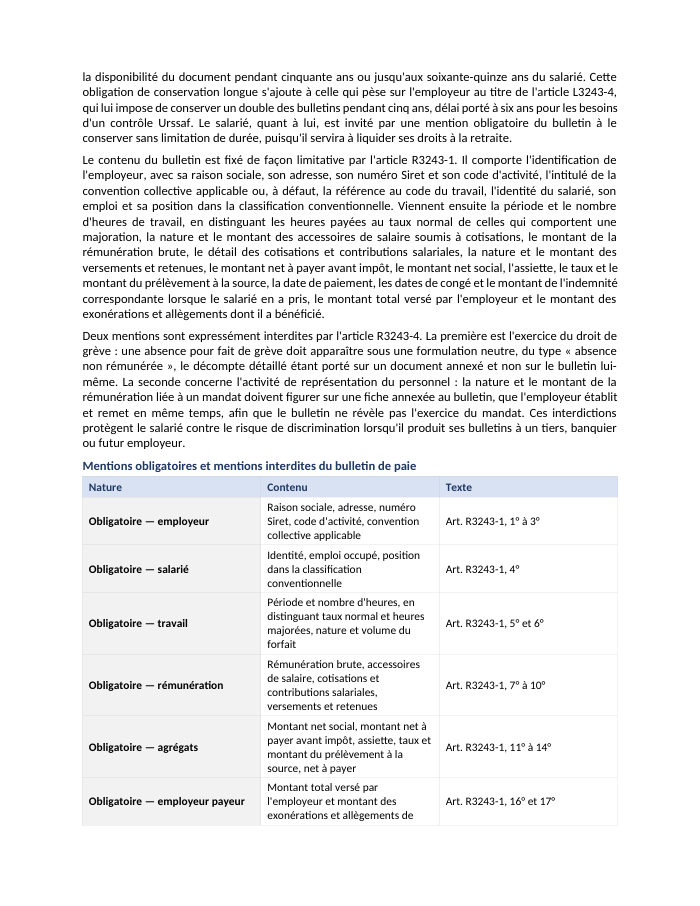
Le bulletin de paie n'est pas un simple justificatif de paiement : son contenu est fixé de façon limitative par l'article R3243-1 du code du travail, et deux mentions y sont expressément interdites — l'exercice du droit de grève et l'activité de représentation du personnel (art. R3243-4). Le nouveau modèle de bulletin clarifié, qui regroupe les cotisations par risque couvert, est obligatoire depuis le 1er janvier 2026. Le montant net social, obligatoire depuis le 1er juillet 2023, est le revenu net de tous les prélèvements sociaux obligatoires : il sert de référence commune pour la prime d'activité et le RSA, et se distingue à la fois du net imposable et du net à payer.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Identifier les mentions obligatoires et interdites d'un bulletin de paie.
- Distinguer les quatre agrégats du bulletin : brut, montant net social, net imposable, net à payer.
- Calculer les assiettes de cotisations selon les tranches et le plafond de la sécurité sociale.
- Appliquer les taux de cotisations patronales et salariales en vigueur en 2026.
- Calculer le coefficient de la réduction générale dégressive unique en tenant compte du gel du SMIC de référence.
- Distinguer l'assiette du prélèvement à la source des autres agrégats du bulletin.
Questions fréquentes
Quelle est la différence entre le montant net social et le net imposable ?
Le montant net social retranche du brut l'ensemble des cotisations et contributions sociales obligatoires, y compris la totalité de la CSG et de la CRDS ; le net imposable ne retranche que la fraction déductible de CSG (6,80 points) et réintègre certains éléments imposables comme la part patronale de complémentaire santé. Le net imposable est donc toujours supérieur au net social.
Pourquoi un salarié payé au SMIC en 2026 ne bénéficie-t-il pas du coefficient maximal de réduction générale ?
Le décret n° 2026-509 du 12 juin 2026 a gelé, pour toute l'année 2026, le SMIC de référence utilisé dans la formule de la réduction générale dégressive unique à sa valeur du 1er janvier (12,02 €/h), alors que le SMIC réel a été revalorisé à 12,31 €/h au 1er juin : la rémunération réelle dépasse donc le SMIC de référence gelé, ce qui réduit mécaniquement le coefficient applicable.
Sur quelle base se calcule le prélèvement à la source ?
Sur le net imposable, jamais sur le net à payer ni sur le montant net social. C'est l'une des confusions les plus fréquentes en paie.
Le bulletin de paie peut-il mentionner qu'un salarié est en grève ?
Non, l'article R3243-4 l'interdit expressément : une absence pour fait de grève doit apparaître sous une formulation neutre comme « absence non rémunérée », le décompte détaillé figurant sur un document annexé distinct.