
Le coût complet : la méthode des centres d'analyse
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.07, Le coût complet et les centres d'analyse.
- Code
- CG P5.02
- Public
- Candidats au BTS CG, processus P5
- Cours
- 16 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Comment une charge de loyer finit-elle par se retrouver, au centime près, dans le coût de revient d'un châssis vendu 52 euros ? La fiche CG P5.02 détaille la méthode des centres d'analyse, héritée des sections homogènes de Rimailho (1937), qui reste la référence pour valoriser les stocks et fixer un tarif.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
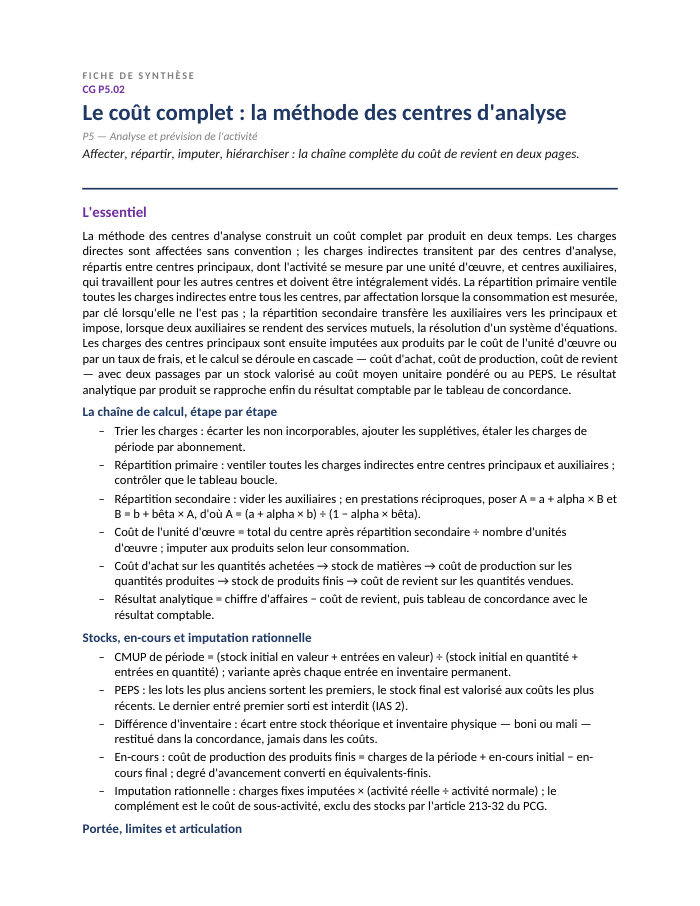
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 16 pages
- 1Le coût complet : ce qu'il est, ce qu'il sert à décider
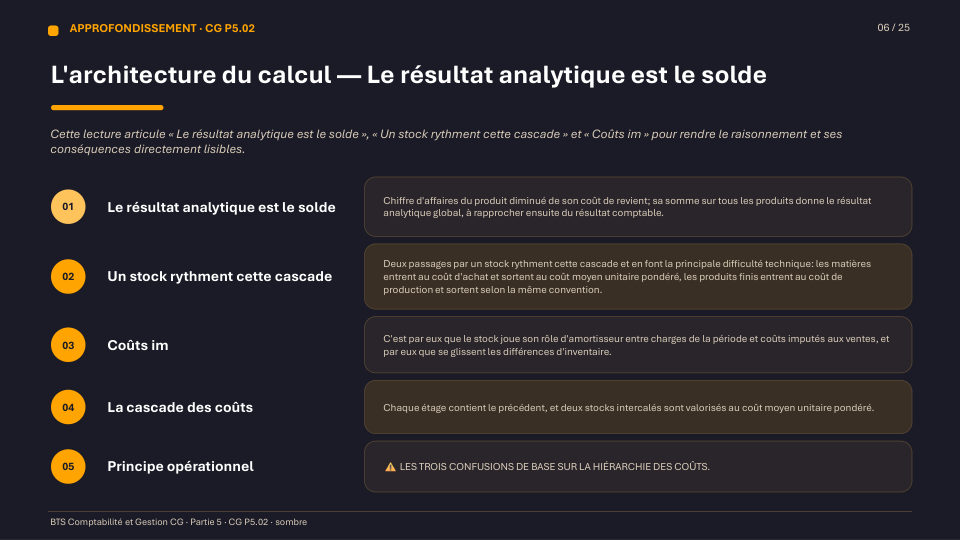
- 2L'architecture du calcul : la hiérarchie des coûts et le cycle d'exploitation
- 3Les centres d'analyse : principaux, auxiliaires et condition d'homogénéité
- 4Répartition primaire, répartition secondaire et prestations réciproques
- 5L'unité d'œuvre, le taux de frais et l'imputation rationnelle
- 6Les sorties de stock : coût moyen unitaire pondéré, PEPS et en-cours
- 7Du coût de revient au résultat analytique et à la concordance
- 8Limites de la méthode et articulation avec le reste du processus 5
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Une cascade qui épouse le cycle d'exploitation
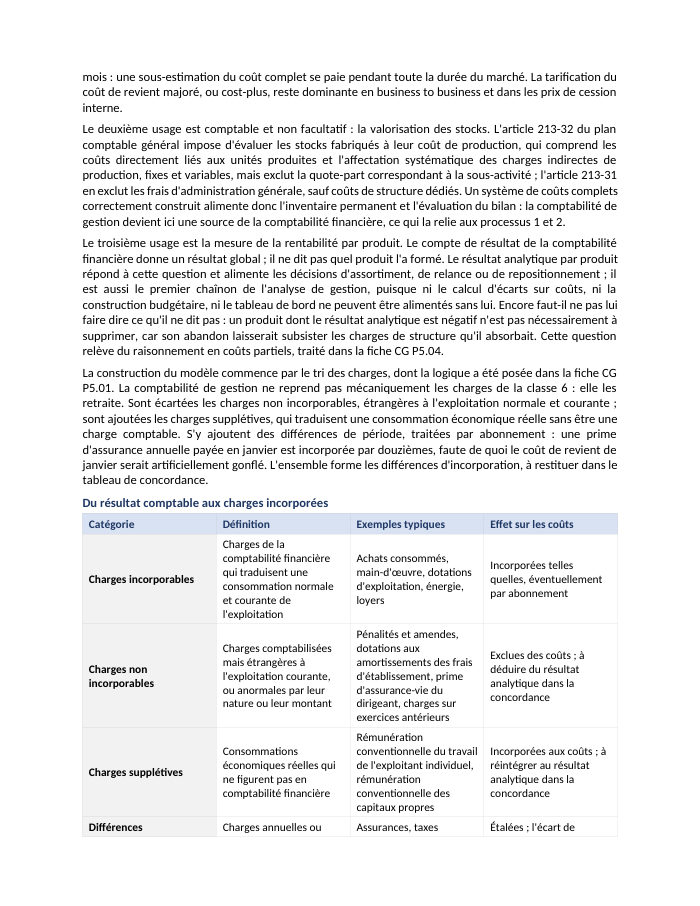
Le calcul se déroule en trois étages qui s'emboîtent : le coût d'achat (sur les quantités achetées), le coût de production (sur les quantités produites, après passage par le stock de matières valorisé au coût moyen unitaire pondéré), puis le coût de revient (sur les quantités vendues, et non produites — la confusion la plus fréquente en examen). Les charges indirectes transitent obligatoirement par des centres d'analyse : les centres auxiliaires (gestion du personnel, entretien) sont vidés dans les centres principaux (approvisionnement, atelier), qui seuls imputent leurs charges aux produits via une unité d'œuvre.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire la cascade coût d'achat → coût de production → coût de revient en respectant les quantités achetées, produites et vendues
- Distinguer centres principaux et centres auxiliaires, et réaliser une répartition primaire et secondaire
- Résoudre un système d'équations en cas de prestations réciproques entre centres auxiliaires
- Choisir une unité d'œuvre pertinente et calculer un coût d'unité d'œuvre
- Valoriser les sorties de stock au coût moyen unitaire pondéré ou au PEPS
- Établir le tableau de concordance entre résultat analytique et résultat comptable
Questions fréquentes
Pourquoi calcule-t-on le coût de revient sur les quantités vendues et non produites ?
Parce que seules les unités vendues génèrent un chiffre d'affaires à comparer à leur coût ; les unités produites mais non vendues restent en stock, valorisées au coût de production, et n'entrent pas dans le résultat analytique de la période.
Que faire quand deux centres auxiliaires se rendent des services mutuels ?
La cascade de répartition devient impossible ; il faut poser une inconnue pour le total de chaque centre après répartition secondaire et résoudre le système d'équations linéaires qui en résulte, en vérifiant que les deux centres sont bien soldés à zéro.
Pourquoi la sous-activité ne doit-elle pas être incorporée au coût des stocks ?
L'article 213-32 du plan comptable général impose d'imputer les charges fixes sur la base de la capacité normale ; la fraction de charges fixes non absorbée en cas de sous-activité constitue un coût de chômage porté directement en charge de la période, jamais au bilan.
À quoi sert le tableau de concordance ?
Il rapproche le résultat analytique global (somme des résultats par produit) du résultat de la comptabilité financière, en neutralisant charges non incorporables, charges supplétives et différences d'inventaire ; un écart non expliqué signale une erreur de calcul.