
L'administration des ventes et les documents commerciaux
Fiche de préparation d'épreuve, calée sur le référentiel du BTS GPME : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Relation client : RC 4.07, L'administration des ventes.
- Code
- GPME E4.03
- Public
- Candidats au BTS GPME, épreuve E4
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
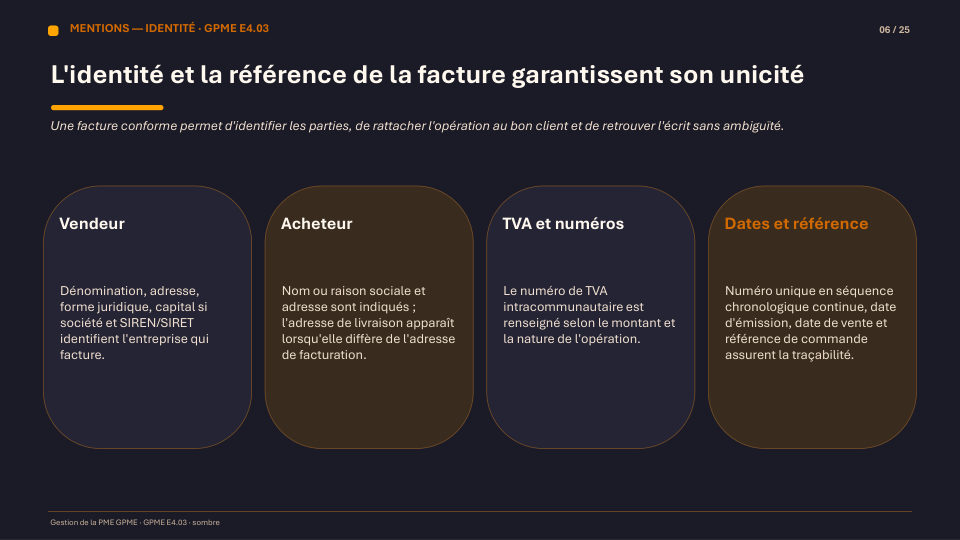
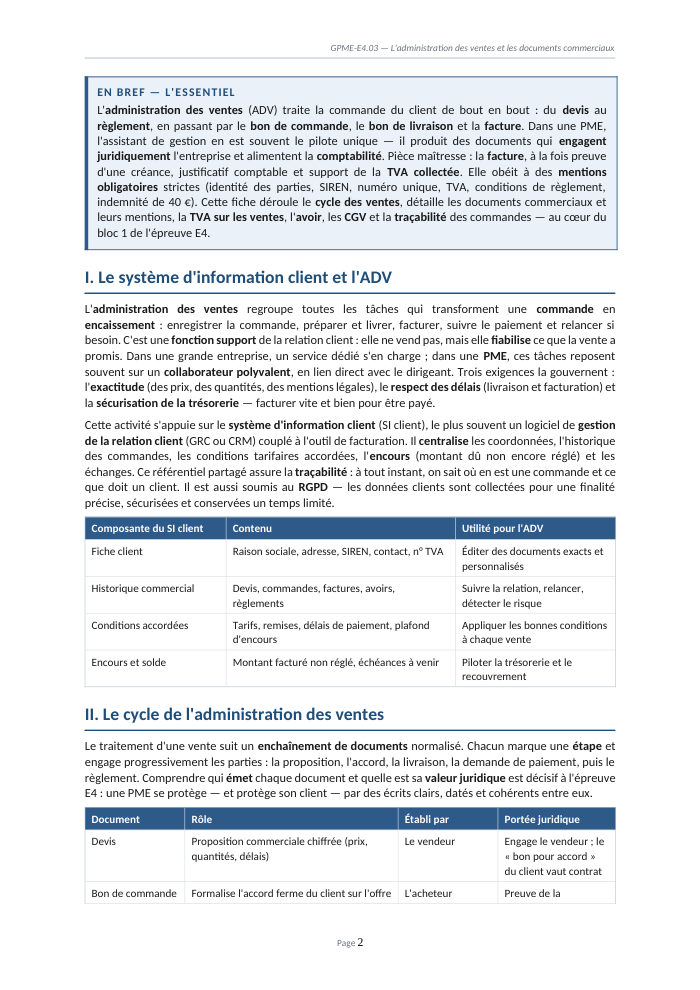
Du devis au règlement, chaque étape de la vente laisse une trace documentaire. La fiche GPME E4.03 déroule le cycle de l'administration des ventes et détaille tout ce qu'une facture doit contenir pour être juridiquement et fiscalement conforme.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
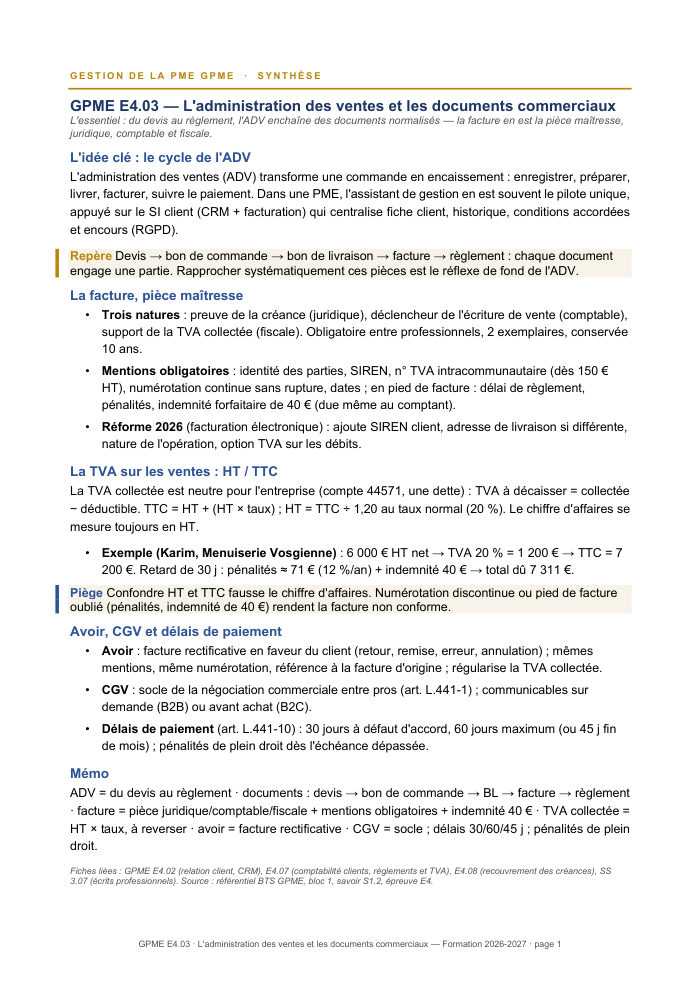
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILe système d'information client et l'ADV
- IILe cycle de l'administration des ventes
- IIILa facture et ses mentions obligatoires
- IVLa TVA sur les ventes (TVA collectée)
- VL'avoir et les rectifications
- VILe contrat de vente et les CGV
- VIICas pratique — facturer dans une PME
- VIIIRéussir l'épreuve E4
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Le cycle des ventes, document par document
Devis, bon de commande, bon de livraison, facture, règlement : chaque pièce a un rôle et une portée juridique précise. La fiche explique qui émet chaque document et pourquoi rapprocher systématiquement commande, livraison et facture protège la PME en cas de litige.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Suivre le cycle de la vente, du devis au règlement
- Connaître les mentions obligatoires d'une facture conforme
- Calculer la TVA collectée et distinguer HT et TTC
- Établir un avoir en cas de retour ou d'erreur de facturation
- Identifier le rôle des CGV et les délais légaux de paiement
Questions fréquentes
Quelles sont les mentions obligatoires d'une facture ?
Identité du vendeur et de l'acheteur, numéro de TVA, numéro de facture unique et continu, désignation et prix des produits, totaux HT/TVA/TTC, ainsi que les conditions de règlement et l'indemnité forfaitaire de 40 €.
Comment calculer la TVA sur une vente ?
On multiplie le montant HT par le taux applicable (20 %, 10 %, 5,5 % ou 2,1 %) pour obtenir la TVA, puis on additionne HT et TVA pour obtenir le TTC.
Qu'est-ce qu'un avoir ?
C'est une facture rectificative en faveur du client, établie en cas de retour de marchandise, de remise accordée après coup ou d'erreur de facturation ; elle régularise aussi la TVA collectée.
Quel est le délai maximum de paiement entre professionnels ?
À défaut d'accord, 30 jours après réception ; les parties peuvent convenir d'un délai plus long sans dépasser 60 jours à compter de l'émission de la facture, ou 45 jours fin de mois.