
Le cycle d'exploitation et les opérations de règlement
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.03, Le plan de trésorerie et la gestion du cash.
- Code
- MCO E7.02
- Public
- Candidats au BTS MCO, épreuve E7
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
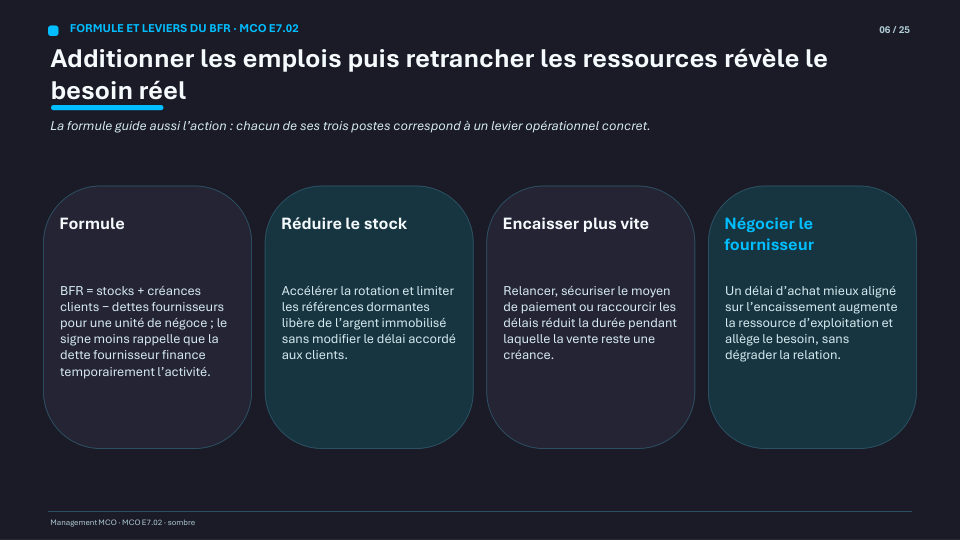
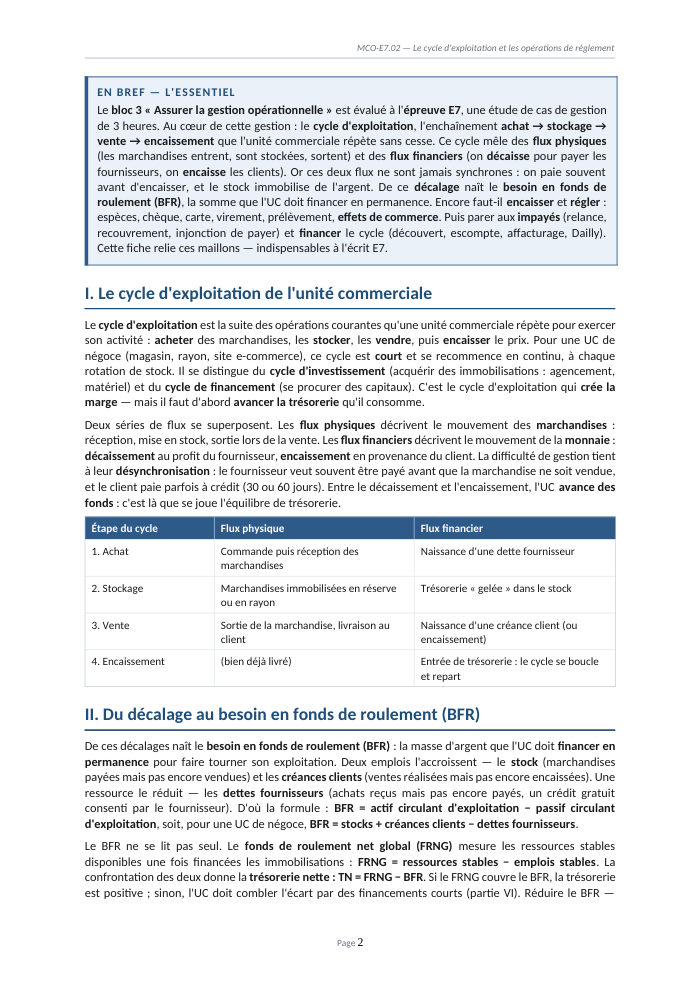
Acheter, stocker, vendre, encaisser : ce cycle que répète sans cesse l'unité commerciale crée un besoin de trésorerie permanent, qu'il faut mesurer, régler et parfois financer en urgence.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
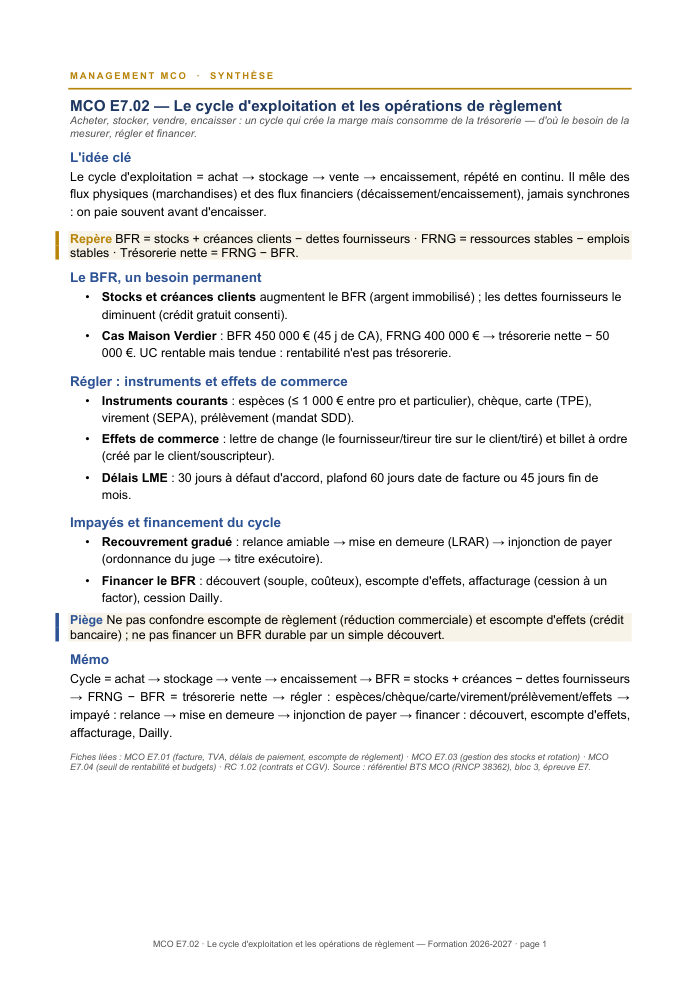
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILe cycle d'exploitation de l'unité commerciale
- IIDu décalage au besoin en fonds de roulement (BFR)
- IIILes modes de règlement clients et fournisseurs
- IVLes effets de commerce et les délais de paiement
- VLe traitement des impayés et le recouvrement
- VILe financement de l'exploitation
- VIIÉtude de cas chiffrée — mesurer et financer le BFR
- VIIIRéussir l'épreuve E7
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Un décalage entre flux physiques et flux financiers
Cette fiche explique comment le cycle d'exploitation — achat, stockage, vente, encaissement — génère un décalage entre le moment où l'on paie le fournisseur et celui où l'on encaisse le client. De ce décalage naît le besoin en fonds de roulement (BFR), calculé comme stocks + créances clients − dettes fournisseurs, et confronté au fonds de roulement (FRNG) pour obtenir la trésorerie nette.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Décrire le cycle d'exploitation d'une unité commerciale et ses flux physiques et financiers
- Calculer le besoin en fonds de roulement (BFR) et la trésorerie nette
- Distinguer les principaux modes de règlement clients et fournisseurs
- Comprendre le mécanisme des effets de commerce (lettre de change, billet à ordre)
- Identifier les solutions de financement du cycle d'exploitation (découvert, escompte, affacturage)
Questions fréquentes
Pourquoi une unité commerciale rentable peut-elle manquer de trésorerie ?
Parce que le BFR (stocks et créances clients qui montent) peut dépasser le fonds de roulement disponible : la trésorerie nette (FRNG − BFR) devient alors négative, même si l'activité dégage un résultat positif.
Quelle est la différence entre lettre de change et billet à ordre ?
La lettre de change est créée par le fournisseur (le tireur), qui donne l'ordre au client de payer à échéance. Le billet à ordre est à l'inverse créé par le client (le souscripteur), qui s'engage lui-même à payer.
Que faire face à un client qui ne paie pas ?
La démarche est graduée : relance amiable, puis mise en demeure par lettre recommandée, puis, pour une créance certaine et non contestée, une procédure d'injonction de payer devant le tribunal.
Quelle solution mobiliser pour financer un besoin de trésorerie ponctuel ?
Selon le cas, l'unité commerciale peut recourir au découvert bancaire, à l'escompte d'un effet de commerce, à l'affacturage (cession des créances à un factor) ou à une cession Dailly.