
La gestion budgétaire projet et la courbe en S
- Code
- PRO 2.06
- Public
- Rayon disciplinaire, tous publics
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
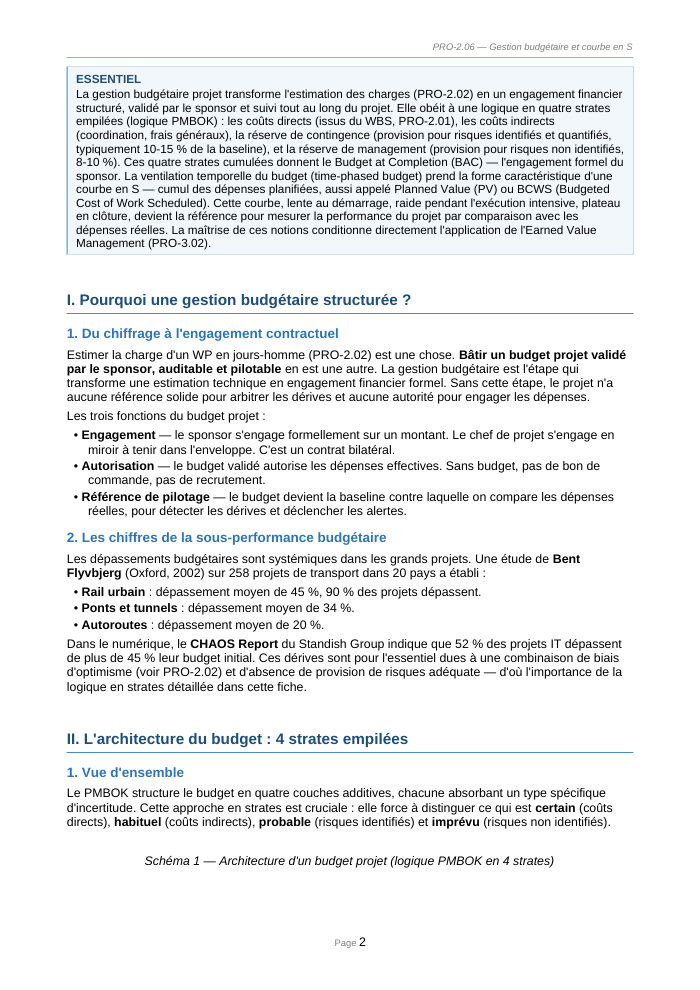
Estimer la charge d'un lot en jours-homme est une chose. Transformer ce chiffrage en un engagement financier validé par le sponsor, provisionné contre les risques et suivi dans le temps, en est une autre.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.
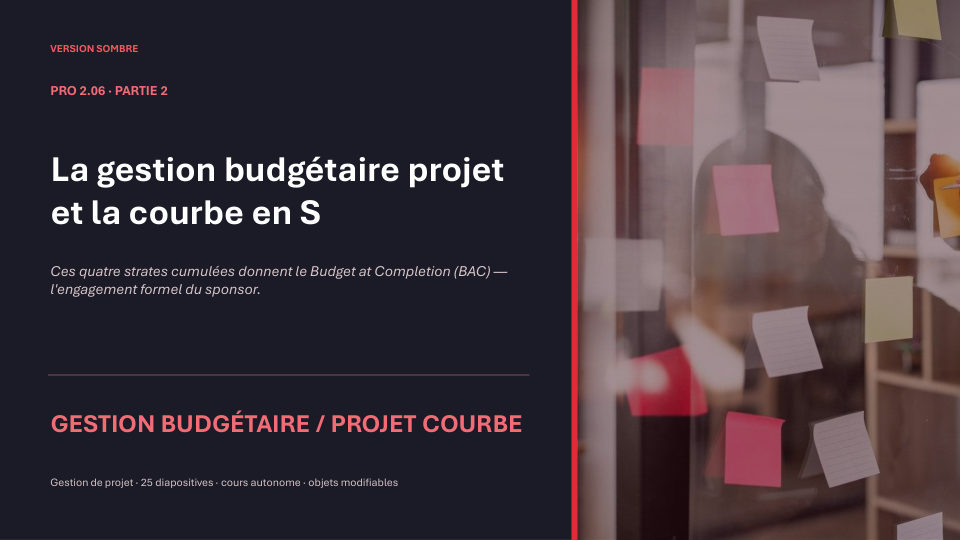
Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
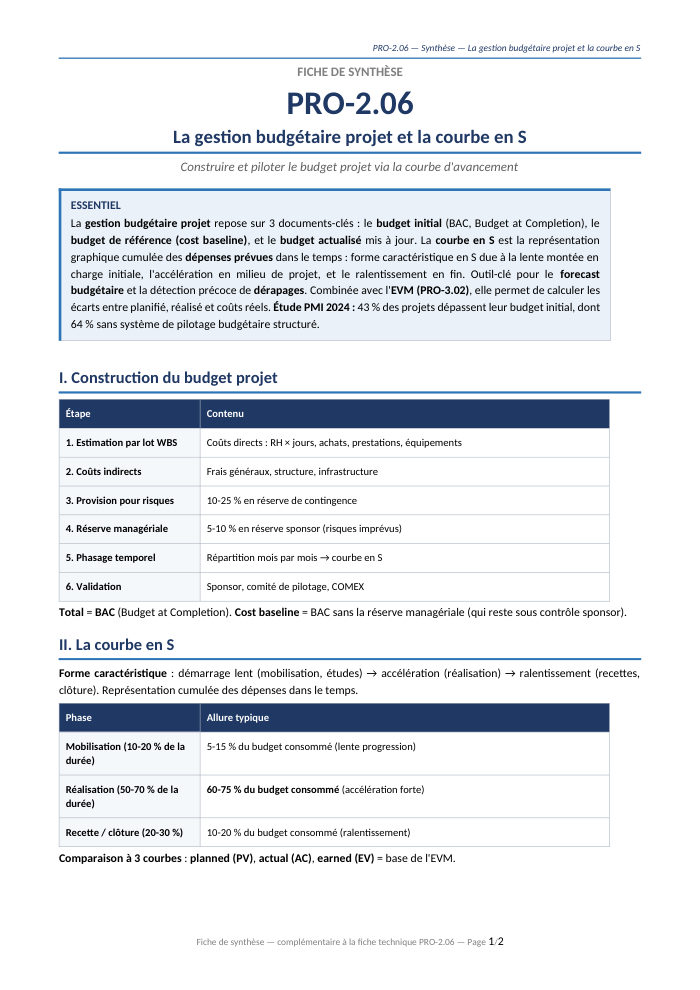
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 parties, 8 pages
IPourquoi une gestion budgétaire structurée ?
- Du chiffrage à l'engagement contractuel
- Les chiffres de la sous-performance budgétaire
IIL'architecture du budget : 4 strates empilées
- Vue d'ensemble
- Strate 1 — Les coûts directs par work package
- Strate 2 — Les coûts indirects
- Strate 3 — La réserve de contingence
- Strate 4 — La réserve de management
IIILa construction du budget : la méthode bottom-up
- Le principe
- Les 7 étapes
- La ventilation temporelle
IVLa courbe en S : visualiser l'engagement temporel
- Définition et origine
- Trois règles heuristiques
VUtiliser la courbe en S pour piloter
- Comparer planifié et réel
- L'ambiguïté d'un écart isolé
VIContingence et réserve de management en détail
- Différences opérationnelles
- Les pièges à éviter sur les provisions
VIIPièges classiques et facteurs clés de succès
- Les pièges classiques
- Les facteurs clés de succès
VIIIArticulation inter-fiches et synthèse
- Positionnement dans le référentiel
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Du chiffrage à l'engagement
La gestion budgétaire transforme l'estimation technique en engagement financier formel. Le budget projet remplit trois fonctions : l'engagement (contrat bilatéral entre sponsor et chef de projet), l'autorisation (sans budget, pas de bon de commande ni de recrutement) et la référence de pilotage (la baseline contre laquelle on compare les dépenses réelles).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Transformer une estimation de charges en budget projet validé
- Empiler les 4 strates du budget selon la logique PMBOK
- Calculer le Budget at Completion (BAC) à partir des quatre strates
- Dimensionner la réserve de contingence (10-15 %) et la réserve de management (8-10 %)
- Construire et interpréter la courbe en S (Planned Value / BCWS)
- Justifier le provisionnement par les données de dépassement (Flyvbjerg, CHAOS Report)
Questions fréquentes
Quelles sont les 4 strates d'un budget projet ?
Selon la logique PMBOK : les coûts directs (issus du WBS), les coûts indirects (coordination, frais généraux), la réserve de contingence pour risques identifiés (10-15 %) et la réserve de management pour risques non identifiés (8-10 %). Leur cumul donne le Budget at Completion (BAC).
Qu'est-ce que la courbe en S d'un projet ?
C'est la représentation du budget ventilé dans le temps (time-phased budget) : le cumul des dépenses planifiées, appelé Planned Value (PV) ou BCWS. Sa forme en S traduit un démarrage lent, une exécution intensive raide, puis un plateau en clôture.
Quelle réserve prévoir pour les risques d'un projet ?
On distingue deux provisions : la réserve de contingence, environ 10 à 15 % de la baseline, pour les risques identifiés et quantifiés ; et la réserve de management, environ 8 à 10 %, pour les risques non identifiés. Ces réserves compensent les dépassements systémiques observés.
Qu'est-ce que le Budget at Completion (BAC) ?
Le BAC est le budget total du projet, obtenu en cumulant les quatre strates : coûts directs, coûts indirects, réserve de contingence et réserve de management. Il constitue l'engagement financier formel du sponsor et la baseline de pilotage.