
La comptabilisation de la paie, l'épargne salariale et le tableau de bord social
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P4.08
- Public
- Candidats au BTS CG, processus P4
- Cours
- 20 pages, PDF
- Diaporama
- 24 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
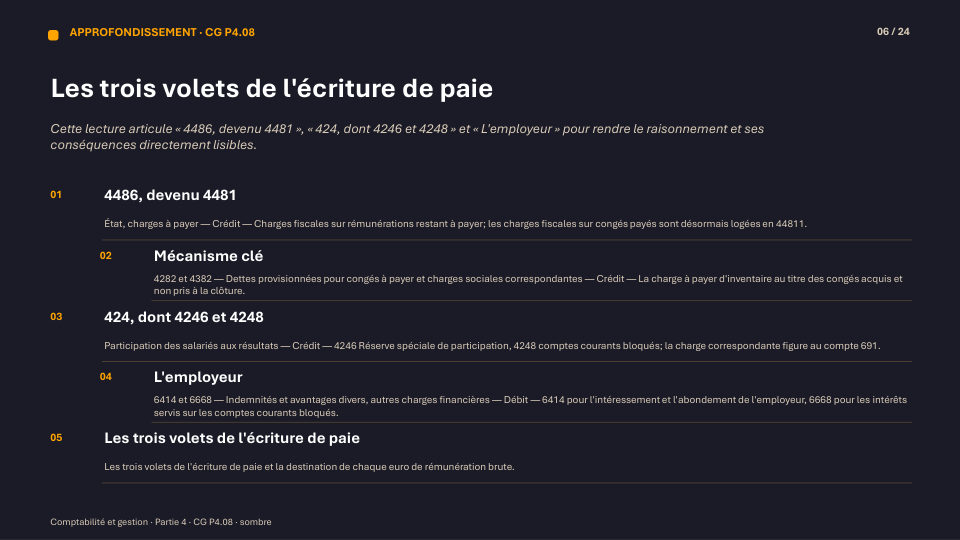
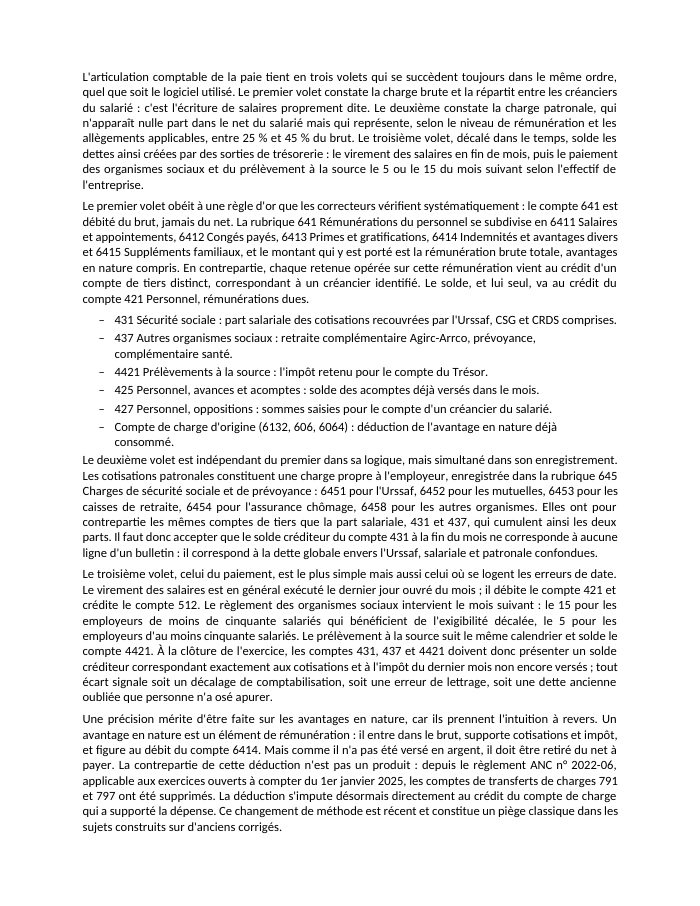
Trois écritures comptables par mois, une formule légale en quatre lettres et une douzaine de ratios de pilotage : la paie ne devient un véritable instrument de gestion qu'une fois traduite en comptabilité et en indicateurs sociaux.
Voir ce que traite le coursCours
20 pages rédigées, en PDF.

Diaporama
24 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
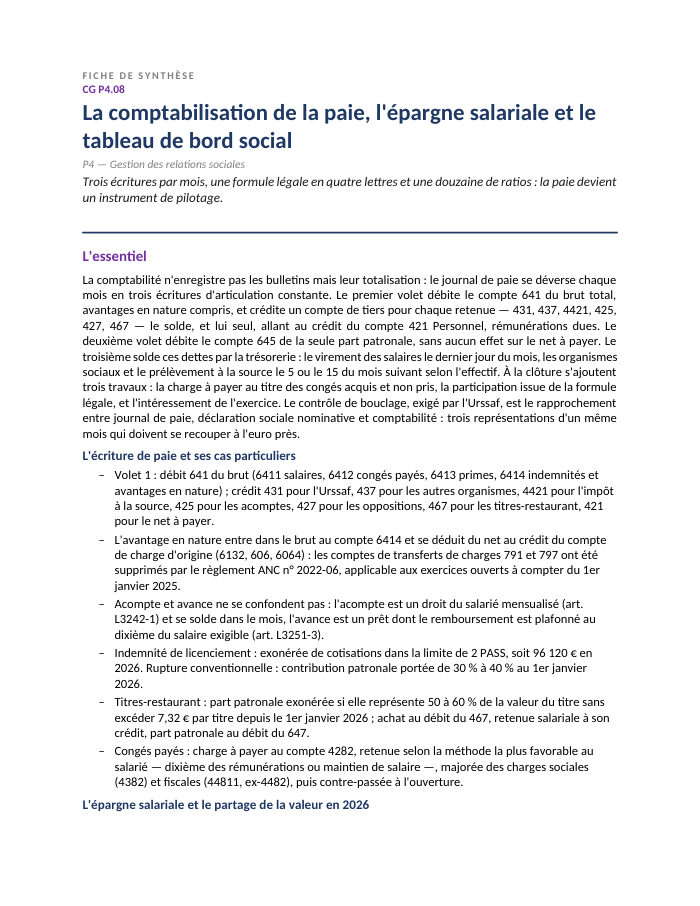
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
11 sections, 20 pages
- 1L'écriture de paie : trois volets, une seule logique
- 44214421 Prélèvements à la source : l'impôt retenu pour le compte du Trésor.
- 425425 Personnel, avances et acomptes : solde des acomptes déjà versés dans le mois.
- 427427 Personnel, oppositions : sommes saisies pour le compte d'un créancier du salarié.
- 2Le journal de paie, son contrôle et le rapprochement avec la DSN
- 3Les cas particuliers de la comptabilisation de la paie
- 4La provision pour congés payés : justification, calcul et écritures
- 5L'épargne salariale : intéressement, participation et plan d'épargne entreprise
- 6Forfait social, partage de la valeur et comptabilisation de l'épargne salariale
- 7Le tableau de bord social : les indicateurs et leurs formules
- 8L'index de l'égalité professionnelle et l'horizon de la transparence salariale
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
L'écriture de paie : trois volets et un plan de comptes précis
La comptabilité n'enregistre pas les bulletins un par un, mais le journal de paie qui les totalise. Trois volets se succèdent toujours dans le même ordre : le premier constate le brut au débit du compte 641 et répartit les retenues sur des comptes de tiers identifiés (431 Urssaf, 437 autres organismes, 4421 prélèvement à la source, 425 acomptes, 427 oppositions) ; le deuxième constate les charges patronales au débit du compte 645, sans effet sur le net à payer du salarié ; le troisième solde les dettes par la trésorerie. Le compte 421 ne reçoit jamais le brut, uniquement le net à payer — règle d'or vérifiée systématiquement par les correcteurs.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire les trois volets de l'écriture comptable de paie et le plan de comptes associé.
- Calculer et comptabiliser la charge à payer de congés payés à la clôture de l'exercice.
- Effectuer le rapprochement entre journal de paie, DSN et comptabilité.
- Calculer la réserve spéciale de participation selon la formule légale.
- Appliquer le régime du forfait social selon le dispositif d'épargne salariale et l'effectif de l'entreprise.
- Construire et interpréter les principaux indicateurs du tableau de bord social.
Questions fréquentes
Pourquoi le compte 641 ne doit-il jamais être débité du net à payer ?
Parce que le compte 641 enregistre la rémunération brute totale, avantages en nature compris ; chaque retenue opérée sur ce brut doit trouver un compte de tiers créancier identifié (431, 437, 4421, 425, 427...), et seul le solde de l'opération va au crédit du compte 421 qui porte le net à payer.
Comment se calcule la réserve spéciale de participation ?
Selon la formule légale de l'article L3324-1 : RSP = 1/2 × (bénéfice net fiscal − 5 % des capitaux propres) × (salaires ÷ valeur ajoutée). Elle est obligatoire dans les entreprises qui atteignent 50 salariés pendant cinq années civiles consécutives.
Le forfait social s'applique-t-il toujours au taux de 20 % ?
Non : il est nul sur l'intéressement dans les entreprises de moins de 250 salariés, et nul sur la participation comme sur l'abondement au plan d'épargne entreprise dans les entreprises de moins de 50 salariés, ces exonérations totales ayant été créées par la loi Pacte du 22 mai 2019.
Qu'est-ce qui distingue une charge à payer d'une provision au sens comptable strict ?
La charge à payer, comme celle des congés payés (compte 4282), est une dette certaine dans son principe même si son montant reste estimatif ; elle est systématiquement contre-passée à l'ouverture de l'exercice suivant, à la différence d'une provision qui donnerait lieu à une dotation puis à une reprise.