
La RSE et les RH
- Code
- RH 6.03
- Public
- Rayon disciplinaire, tous publics
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
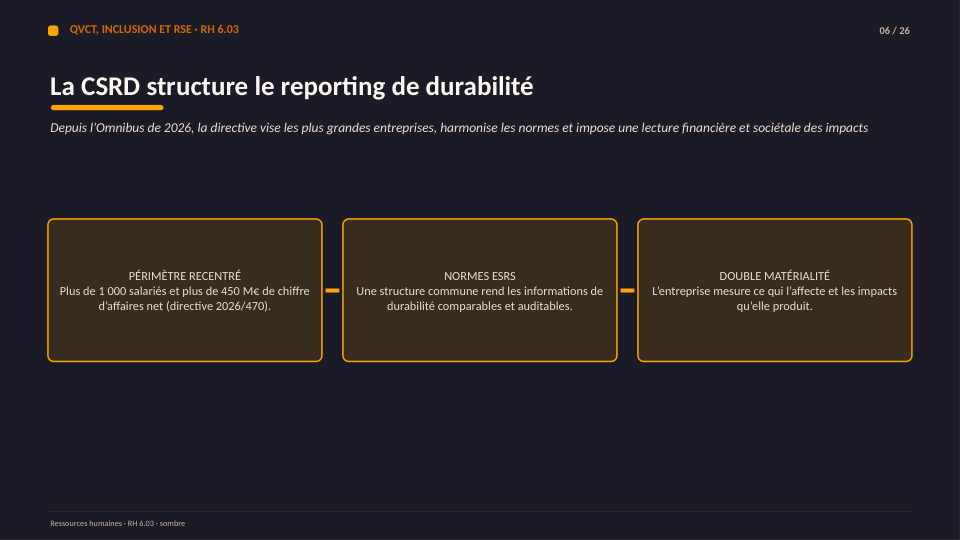
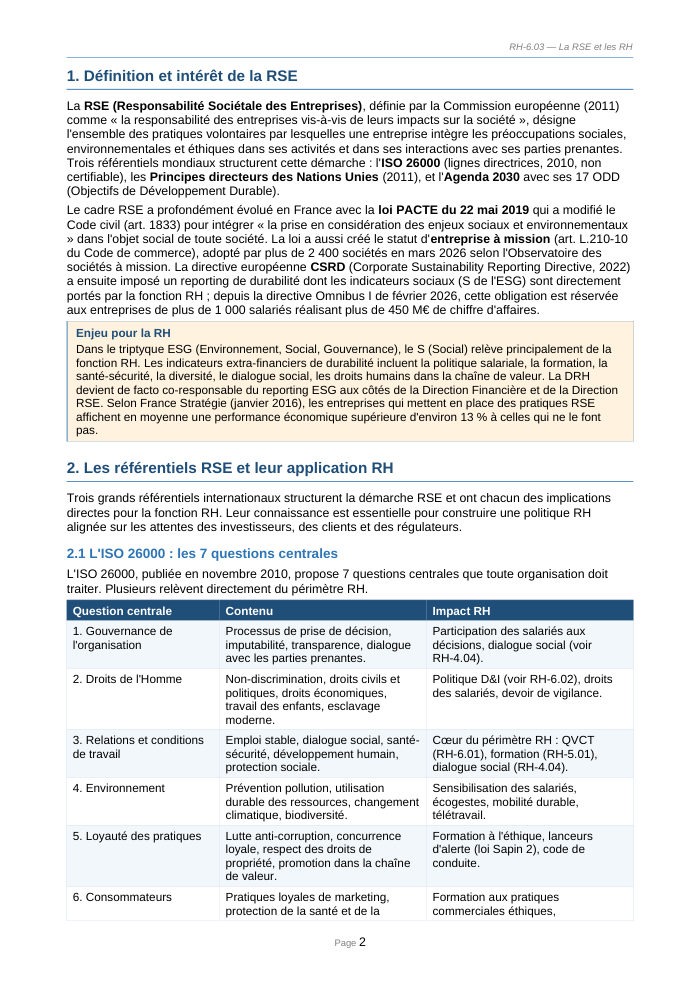
Dans le triptyque ESG, qui porte le « S » — le Social ? La réponse renverse la fonction RH : elle devient co-responsable du reporting de durabilité de l'entreprise.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.
Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
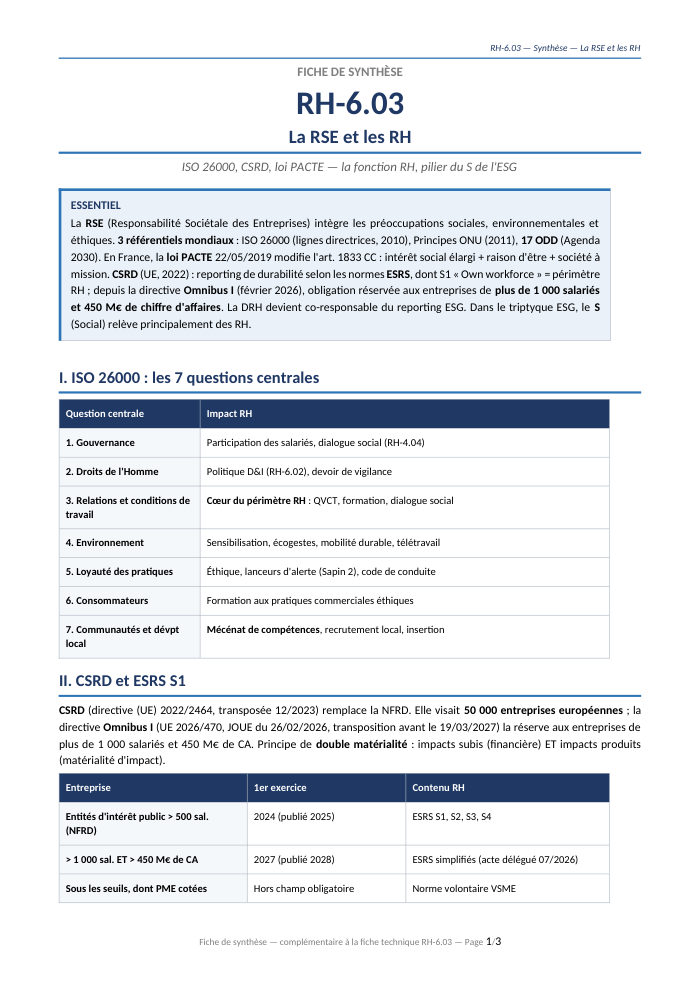
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
15 sections, 8 pages
- 1Définition et intérêt de la RSE
- 2Les référentiels RSE et leur application RH
- 2.11 L'ISO 26000 : les 7 questions centrales
- 2.22 La CSRD : la révolution du reporting extra-financier (2024)
- 2.33 Les indicateurs ESRS S1 : la partie « workforce »
- 3La loi PACTE et l'entreprise à mission
- 3.11 Les 3 niveaux d'engagement introduits par la loi PACTE
- 3.22 Exemples d'entreprises à mission
- 4Les pratiques RH au service de la RSE
- 4.11 Le mécénat de compétences : dispositif phare
- 5Cas pratique et indicateurs
- 5.11 Cas pratique : alignement RH-RSE dans une ETI
- 5.22 Les KPI de pilotage RH-RSE
- 6Précautions et pièges à éviter
- 7Synthèse actionnable
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Qu'est-ce que la RSE ?
La RSE (Responsabilité Sociétale des Entreprises) est définie par la Commission européenne (2011) comme « la responsabilité des entreprises vis-à-vis de leurs impacts sur la société ». Elle désigne les pratiques volontaires par lesquelles une entreprise intègre les préoccupations sociales, environnementales et éthiques dans ses activités et ses relations avec ses parties prenantes. Selon France Stratégie (2023), 72 % des entreprises engagées dans une démarche RSE structurée affichent une performance économique supérieure à leur secteur sur 5 ans.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Définir la RSE selon la Commission européenne et ses trois dimensions
- Expliquer l'apport de la loi PACTE (art. 1833 du Code civil) et le statut d'entreprise à mission
- Décrire le périmètre et les obligations de la directive CSRD pour la fonction RH
- Énumérer les 7 questions centrales de l'ISO 26000 et leurs impacts RH
- Positionner la RH comme pilier du « S » de l'ESG et co-responsable du reporting
- Relier les 17 ODD et les Principes directeurs de l'ONU à la politique RH
Questions fréquentes
Qu'est-ce que la RSE exactement ?
La RSE (Responsabilité Sociétale des Entreprises) est définie par la Commission européenne (2011) comme la responsabilité des entreprises vis-à-vis de leurs impacts sur la société. Elle regroupe les pratiques volontaires intégrant les préoccupations sociales, environnementales et éthiques dans l'activité et les relations avec les parties prenantes.
Qu'a changé la loi PACTE pour la RSE ?
La loi PACTE du 22 mai 2019 a modifié l'article 1833 du Code civil pour intégrer la prise en considération des enjeux sociaux et environnementaux dans l'objet social de toute société. Elle a aussi créé le statut d'entreprise à mission, choisi par plus de 1 400 entreprises en France en 2024.
Qui est concerné par la directive CSRD ?
La directive CSRD (Corporate Sustainability Reporting Directive, 2022) impose un reporting de durabilité étendu à environ 50 000 entreprises européennes. Elle comporte des indicateurs sociaux (le S de l'ESG) directement portés par la fonction RH, qui devient co-responsable du reporting.
Pourquoi la RH porte-t-elle le S de l'ESG ?
Dans le triptyque ESG, le Social recouvre la politique salariale, la formation, la santé-sécurité, la diversité, le dialogue social et les droits humains dans la chaîne de valeur — tous du ressort de la RH. La DRH devient donc co-responsable du reporting extra-financier aux côtés de la Direction Financière et de la Direction RSE.