
La chaîne de valeur de Porter
- Code
- MKG 1.05
- Public
- Rayon disciplinaire, tous publics
- Cours
- 7 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Où, exactement, votre entreprise crée-t-elle de la valeur — et où érode-t-elle sa marge sans le savoir ? La chaîne de valeur ouvre le capot.
Voir ce que traite le coursCours
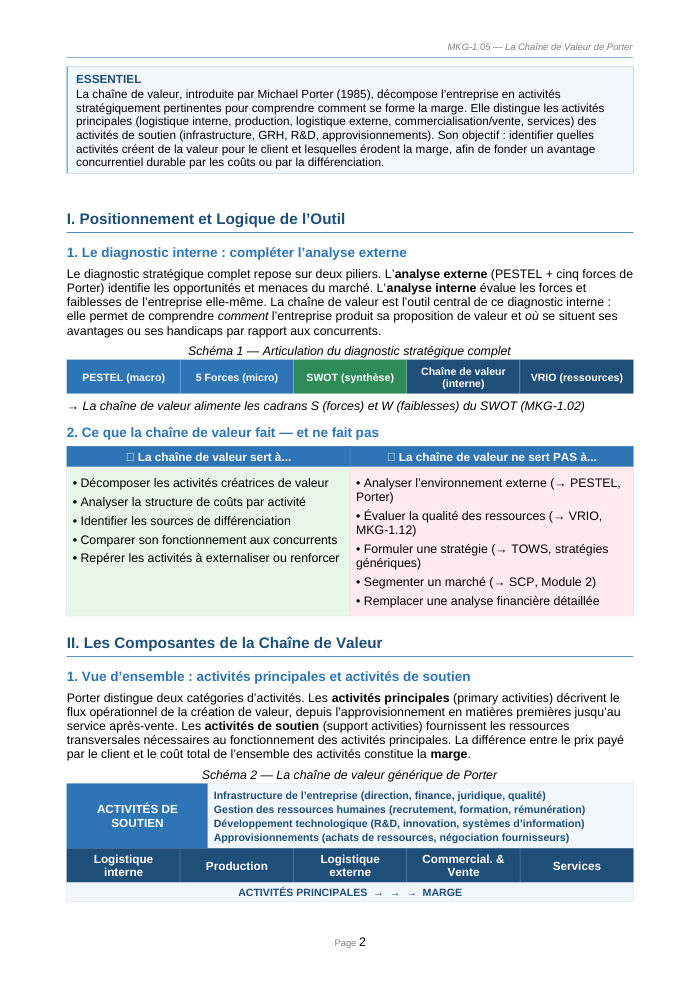
7 pages rédigées, en PDF.
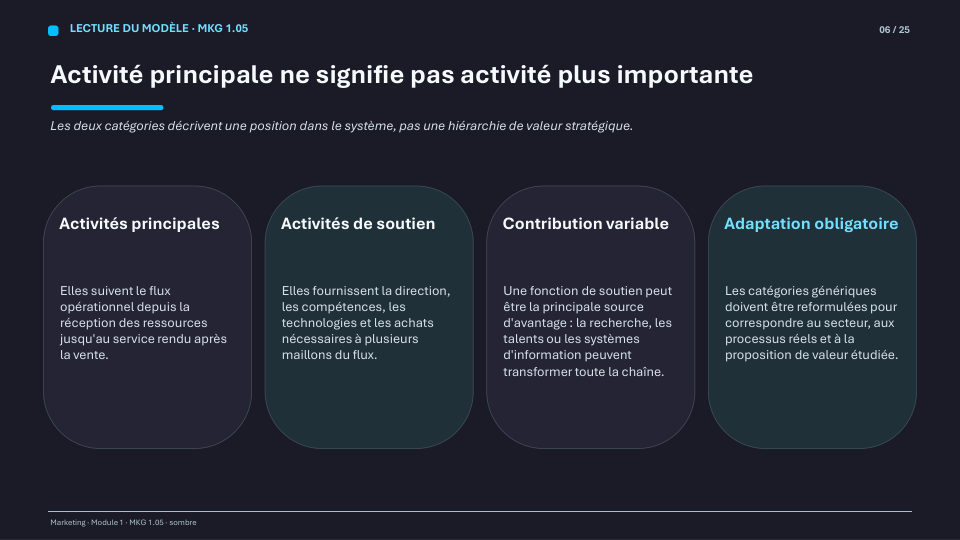
Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
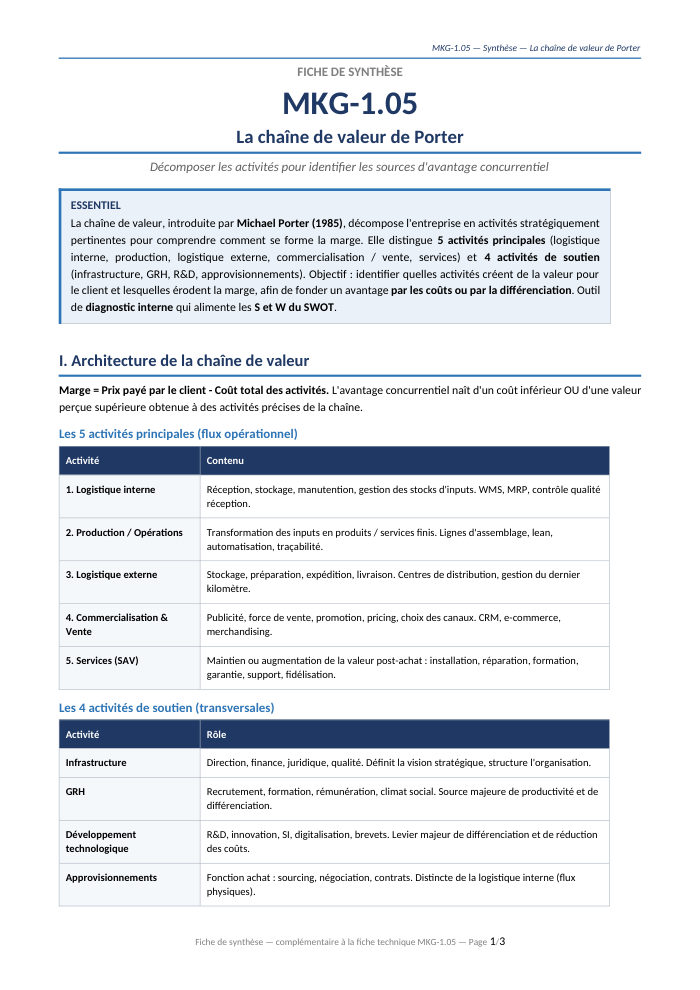
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 parties, 7 pages
IPositionnement et Logique de l’Outil
- Le diagnostic interne : compléter l’analyse externe
- Ce que la chaîne de valeur fait — et ne fait pas
IILes composantes de la chaîne de valeur
- Vue d’ensemble : activités principales et activités de soutien
- Les cinq activités principales en détail
- Les quatre activités de soutien en détail
IIILa Méthode Pas à Pas
- Les cinq étapes de l’analyse
- La matrice Coût / Valeur : grille de décision
IVStratégie d’Application
- Chaîne de valeur et stratégies génériques de Porter
- Du diagnostic à l’action : le système de valeur
- Exemple comparatif : industrie du meuble
VCompétences requises et facteurs clés de succès
VIPrécautions et pièges à éviter
VIISynthèse Actionnable
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
Présentation de la notion
Décomposer l'entreprise pour comprendre la marge
La chaîne de valeur, introduite par Michael Porter (1985), décompose l'entreprise en activités stratégiquement pertinentes pour comprendre comment se forme la marge. Son objectif : identifier quelles activités créent de la valeur pour le client et lesquelles érodent la marge, afin de fonder un avantage concurrentiel durable par les coûts ou par la différenciation. C'est l'outil central du diagnostic interne.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Décomposer une entreprise en activités principales et activités de soutien
- Comprendre comment se forme la marge à partir du coût de chaque activité
- Identifier les activités créatrices de valeur et celles qui érodent la marge
- Repérer les sources d'avantage concurrentiel par les coûts ou par la différenciation
- Situer la chaîne de valeur comme outil central du diagnostic interne alimentant le SWOT
- Décider quelles activités externaliser ou renforcer face aux concurrents
Questions fréquentes
Qu'est-ce que la chaîne de valeur de Porter ?
Introduite par Michael Porter en 1985, la chaîne de valeur décompose l'entreprise en activités stratégiquement pertinentes pour comprendre comment se forme la marge. Elle sert à identifier les activités qui créent de la valeur pour le client et celles qui érodent la marge.
Quelles sont les cinq activités principales de la chaîne de valeur ?
Ce sont la logistique interne, la production (opérations), la logistique externe, la commercialisation et vente, et les services. Elles décrivent le flux opérationnel de création de valeur, depuis l'approvisionnement jusqu'au service après-vente.
Quelle différence entre activités principales et activités de soutien ?
Les activités principales décrivent le flux opérationnel de création de valeur. Les activités de soutien — infrastructure, gestion des ressources humaines, développement technologique et approvisionnements — fournissent les ressources transversales nécessaires au fonctionnement des activités principales.
Comment se calcule la marge dans la chaîne de valeur ?
La marge correspond à la différence entre le prix payé par le client et le coût total de l'ensemble des activités, principales comme de soutien. Analyser la structure de coûts activité par activité permet de comprendre où l'entreprise gagne ou perd de la valeur.